Ireneusz Wojtunik
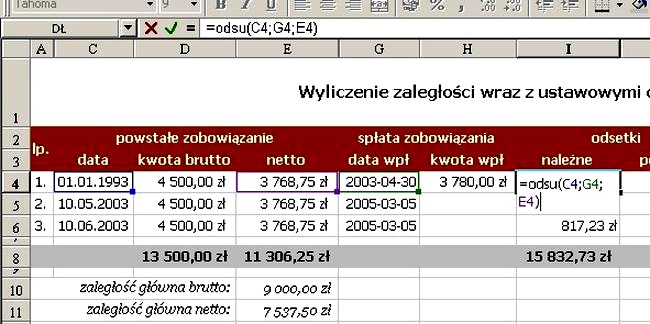
Odsetki od pożyczki mogą znacząco wpłynąć na całkowity koszt zobowiązania, dlatego warto wiedzieć, jak je obliczyć jeszcze przed podpisaniem umowy. Jeśli lubisz tę tematykę to Sprawdź, jak przedłużyć spłatę Vivus i ograniczyć koszty. W artykule wyjaśniam, jak działa prosty wzór na odsetki i które informacje są potrzebne do jego zastosowania. Podpowiadam również, na co zwrócić uwagę w harmonogramie spłat, by uniknąć nieprzyjemnych niespodzianek.
- Odsetki proste obliczysz według wzoru: kapitał × oprocentowanie roczne × liczba dni ÷ 365.
- Kwota pożyczki i długość spłaty wpływają na wysokość odsetek.
- Przy ratach odsetki zwykle nalicza się od aktualnego salda.
- Sprawdź prowizje, dodatkowe opłaty i RRSO, a nie tylko oprocentowanie nominalne.
- Wcześniejsza spłata może obniżyć koszt, a opóźnienie oznacza odsetki za zwłokę.
- Zweryfikuj w umowie sposób naliczania odsetek, harmonogram i ewentualne zmienne oprocentowanie.
Odsetki proste oblicza się wyłącznie od początkowego kapitału. Ich wysokość zależy od pożyczonej kwoty, rocznej stopy procentowej i czasu trwania zobowiązania. Wzór wygląda tak: odsetki = kapitał × oprocentowanie roczne × liczba dni / 365. Oprocentowanie zapisujemy jako ułamek, np. 7% to 0,07. Jeśli czas podajemy w latach, wystarczy pomnożyć kapitał przez oprocentowanie i liczbę lat.
Przykładowo, przy pożyczce 10 000 zł na 60 dni i oprocentowaniu 7% rocznie odsetki wyniosą: 10 000 × 0,07 × 60 / 365 = 115,07 zł. Jeśli umowa nie przewiduje prowizji ani innych opłat, do zwrotu będzie łącznie 10 115,07 zł. Dla porównania, od 1 000 zł pożyczonych na 120 dni przy oprocentowaniu 5% naliczy się 16,44 zł odsetek: 1 000 × 0,05 × 120 / 365.
Jak czas i spłata wpływają na koszt pożyczki
W odróżnieniu od odsetek składanych, proste nie powiększają kapitału, więc kolejne odsetki nie naliczają się od narosłej sumy. Dlatego przy niezmiennym oprocentowaniu podwojenie kwoty lub okresu podwaja odsetki. Prowizję, opłatę przygotowawczą i ubezpieczenie trzeba sprawdzić osobno, ponieważ nie uwzględnia ich podstawowy wzór, choć zwiększają całkowity koszt pożyczki.
Przy naliczaniu odsetek za dni zwykle przyjmuje się 365 dni w roku, ale umowa może określać inną metodę. Ponadto przy spłacie ratalnej odsetki często oblicza się od aktualnego salda, a nie od początkowej kwoty przez cały okres. Wcześniejsza spłata może zatem zmniejszyć koszt odsetkowy, natomiast opóźnienie może oznaczać odsetki za zwłokę. Porównując oferty, sprawdź również RRSO: oprocentowanie nominalne obejmuje same odsetki, a RRSO uwzględnia także inne koszty zobowiązania.
Jak samodzielnie obliczyć koszt odsetek od pożyczki
Przed podpisaniem umowy sprawdź, jak pożyczkodawca nalicza odsetki i jakie koszty składają się na całe zobowiązanie.
- Zbierz podstawowe dane. Ustal kwotę pożyczki, roczne oprocentowanie i okres korzystania z pieniędzy. Przy oprocentowaniu zmiennym sprawdź też, co wpływa na jego wysokość, np. stopa bazowa i marża pożyczkodawcy.
- Oblicz odsetki proste. Pomnóż kwotę pożyczki przez roczną stopę procentową i liczbę dni, a następnie podziel wynik przez 365: odsetki = kapitał × oprocentowanie roczne × liczba dni ÷ 365. Na przykład od 10 000 zł pożyczonych na 60 dni przy oprocentowaniu 7% zapłacisz około 115,07 zł odsetek.
- Sprawdź saldo, od którego naliczają się odsetki. Przy odsetkach prostych pożyczkodawca oblicza je od pożyczonego kapitału. Jeśli umowa przewiduje kapitalizację, dolicza odsetki do zadłużenia. Przy spłacie w ratach zwykle nalicza je od aktualnego salda, więc do dokładnych obliczeń potrzebujesz harmonogramu.
- Uwzględnij rodzaj rat i czas spłaty. Im dłuższy okres spłaty, tym zazwyczaj wyższa suma odsetek. Raty malejące szybciej zmniejszają kapitał, dlatego zwykle ograniczają ich łączny koszt. Z kolei przy ratach równych początkowo większą część raty mogą stanowić odsetki. Wcześniejsza spłata może obniżyć odsetki za niewykorzystany okres.
- Oddziel odsetki od innych opłat. Całkowity koszt mogą zwiększyć prowizja, opłata przygotowawcza, ubezpieczenie i inne należności. Dlatego porównuj nie tylko oprocentowanie nominalne, które obejmuje odsetki, lecz także RRSO, uwzględniające szerszy zakres kosztów.
- Sprawdź zasady dotyczące opóźnień. Za nieterminową spłatę pożyczkodawca może naliczyć odsetki za opóźnienie. Ich stawka i ustawowy limit różnią się od zasad dla odsetek kapitałowych. Sprawdź więc umowę i aktualne przepisy, ponieważ stawki oraz limity mogą się zmieniać.
| Przypadek | Dane | Odsetki / koszt |
|---|---|---|
| Kapitałowe — 10 000 zł, 7%, 60 dni | 10 000 × 7% × 60 ÷ 365 | 115,07 zł |
| Opóźnienie — 1 000 zł, 14 dni | 1 000 × roczna stawka za opóźnienie × 14 ÷ 365 | Zależne od stawki z umowy i limitu ustawowego |
| Nominalne oprocentowanie | 7% rocznie | Same odsetki |
| RRSO | Oprocentowanie + prowizje i inne koszty | Całkowity koszt w ujęciu rocznym |
| Wpływ kwoty i okresu | 20 000 zł × 7% × 180 dni ÷ 365 | 690,41 zł |
| Porównanie | 10 000 zł × 7% × 180 dni ÷ 365 | 345,21 zł |
Odsetki kapitałowe a odsetki za opóźnienie
Odsetki kapitałowe to koszt korzystania z pożyczonych pieniędzy. Umowa określa ich wysokość, a jeśli tego nie robi — stosuje się Kodeks cywilny. Ustawowa stawka równa się stopie referencyjnej NBP powiększonej o 3,5 punktu procentowego; maksymalna wynosi jej dwukrotność. Przy prostym oprocentowaniu koszt można oszacować wzorem: kapitał × roczna stopa procentowa × liczba dni ÷ 365. Rzeczywista kwota zależy jednak od harmonogramu rat i aktualnego salda zadłużenia.
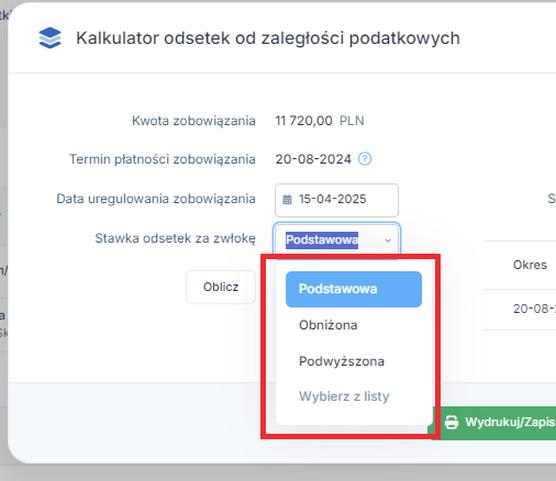
Odsetki za opóźnienie nalicza się, gdy dłużnik nie zapłaci w terminie. Rekompensują wierzycielowi zwłokę i mają skłonić do spłaty; wierzyciel może ich żądać bez wykazywania szkody. Ustawowa stawka to stopa referencyjna NBP powiększona o 5,5 punktu procentowego, a maksymalna — dwukrotność tej stawki. Odsetki liczy się za każdy dzień zwłoki od zaległej kwoty, dlatego nawet krótkie opóźnienie zwiększa dług.
Jak odróżnić koszt pożyczki od konsekwencji spóźnionej płatności?
Odsetki kapitałowe płaci się za korzystanie z pieniędzy zgodnie z umową, a odsetki za opóźnienie — za nieterminową zapłatę. Oba rodzaje mają ustawowe limity, więc zapis umowny nie zobowiązuje dłużnika do zapłaty ponad dopuszczalne maksimum. W transakcjach między przedsiębiorcami mogą obowiązywać odrębne odsetki za opóźnienie; ich wysokość zależy m.in. od tego, czy dłużnikiem jest podmiot publiczny, czy inny przedsiębiorca. Warto też odróżnić oprocentowanie nominalne od RRSO, które obejmuje również prowizje i inne koszty.
Przed zawarciem umowy sprawdź nie tylko wysokość odsetek, lecz także zasady ich naliczania. To pomoże uniknąć nieprzewidzianych kosztów i lepiej zaplanować spłatę.
Przed podpisaniem umowy sprawdź kwotę kapitału, roczną stopę, sposób naliczania odsetek, terminy rat i dodatkowe opłaty. Sprawdź inny artykuł, w którym też była o tym mowa. Wcześniejsza spłata skraca okres korzystania z pieniędzy i może obniżyć odsetki kapitałowe. Jeśli spóźniasz się z płatnością, ustal zaległą kwotę i liczbę dni zwłoki, a następnie zweryfikuj naliczenie i ustawowy limit. Kalkulator ułatwi szacunek, jednak przy ratach i zmiennym oprocentowaniu wynik zależy od umowy oraz aktualnego salda zadłużenia.
Wskazówka: sprawdź, czy umowa przewiduje zmienne oprocentowanie — gdy zmienia się stopa referencyjna NBP, może zmienić się także wysokość odsetek kapitałowych.
Oprocentowanie nominalne i RRSO: jak porównać koszty
Poniższe wskazówki pomogą porównać oprocentowanie nominalne z RRSO i ocenić całkowity koszt pożyczki lub kredytu.
- Sprawdź, co obejmuje oprocentowanie nominalne. Określa ono odsetki od pożyczonego kapitału, ale pomija prowizje, opłaty przygotowawcze, ubezpieczenie i inne koszty pozaodsetkowe.
- Porównuj RRSO, nie tylko odsetki. Rzeczywista Roczna Stopa Oprocentowania uwzględnia oprocentowanie nominalne i pozostałe koszty kredytu, dlatego lepiej pokazuje jego całkowitą cenę. Porównuj oferty dla tej samej kwoty i okresu spłaty.
- Sprawdź całkowitą kwotę do zapłaty. Ustal, ile łącznie oddasz pożyczkodawcy i jaką ratę zapłacisz. Niska rata może wynikać z dłuższego okresu spłaty, a ten zwykle zwiększa sumę odsetek.
- Uwzględnij sposób naliczania odsetek i rodzaj rat. Przy oprocentowaniu prostym odsetki nalicza się od kapitału, a przy kapitalizacji — także od wcześniej doliczonych odsetek. Raty malejące szybciej spłacają kapitał, dlatego zwykle oznaczają niższy łączny koszt odsetek niż raty równe.
- Ustal, czy oprocentowanie jest stałe, czy zmienne. Przy zmiennym oprocentowaniu rata może wzrosnąć lub spaść wraz ze zmianą stóp procentowych i wskaźników rynkowych. Na warunki oferty wpływają również kwota zobowiązania, okres spłaty i ocena zdolności kredytowej.
- Zweryfikuj dodatkowe opłaty i warunki „0%”. Brak odsetek nie wyklucza prowizji, ubezpieczenia ani opłaty przygotowawczej. Sprawdź też zasady wcześniejszej spłaty, która może obniżyć koszt odsetek, oraz konsekwencje opóźnień. Ustawowo ograniczono maksymalną wysokość odsetek.
Jak okres spłaty i wysokość pożyczki wpływają na odsetki
Kwota pożyczki i okres spłaty wpływają na wysokość odsetek: im więcej pożyczasz i im dłużej korzystasz z pieniędzy, tym więcej zwykle oddajesz. Przy prostym oprocentowaniu obliczysz je według wzoru: kapitał × roczna stopa procentowa × liczba dni ÷ 365. Na przykład od 2 400 zł pożyczonych na 90 dni przy oprocentowaniu 8% odsetki wyniosą około 47,34 zł, jeśli kapitał pozostanie bez zmian.
Dłuższy termin obniża miesięczną ratę, ale wydłuża naliczanie odsetek, a więc zwiększa całkowity koszt. Z kolei przy tych samych warunkach pożyczka na 4 800 zł przyniesie mniej więcej dwa razy wyższe odsetki niż pożyczka na 2 400 zł. Dlatego warto sprawdzać nie tylko wysokość raty, lecz także łączną kwotę do spłaty — pokazuje ona rzeczywisty koszt pożyczki.
Raty malejące i wcześniejsza spłata mogą odciążyć budżet
Sposób spłaty kapitału również wpływa na koszt. Przy ratach malejących zadłużenie szybciej spada, więc kolejne odsetki nalicza się od coraz niższego salda. Przy ratach równych miesięczne obciążenie pozostaje podobne, ale początkowo większą część raty mogą stanowić odsetki. Wcześniejsza spłata skraca okres korzystania z pieniędzy i może zmniejszyć koszt odsetek, jednak szczegóły zależą od umowy i harmonogramu.
Przed wyborem oferty porównaj oprocentowanie nominalne, RRSO oraz dodatkowe opłaty, na przykład prowizję, opłatę przygotowawczą czy ubezpieczenie. Oprocentowanie określa wysokość samych odsetek, natomiast RRSO pomaga ocenić szerszy koszt zobowiązania. Kalkulator pożyczkowy pozwoli sprawdzić różne warianty: zmień kwotę, termin i ratę, aby zobaczyć, jak wpływają na łączną sumę do spłaty.
Wskazówka: porównując pożyczki o różnych terminach, sprawdź całkowitą kwotę do spłaty — niższa rata miesięczna nie musi oznaczać tańszej pożyczki.
FAQ – Najczęstsze pytania
Jaki jest wzór na obliczenie odsetek prostych od pożyczki?
Odsetki = kapitał × roczne oprocentowanie × liczba dni ÷ 365. Oprocentowanie należy zapisać jako ułamek, np. 7% jako 0,07. Umowa może określać inną metodę liczenia dni.
Ile wyniosą odsetki od 10 000 zł pożyczonych na 60 dni przy oprocentowaniu 7% rocznie?
Obliczenie wygląda tak: 10 000 × 0,07 × 60 ÷ 365. Odsetki wyniosą około 115,07 zł, o ile umowa nie przewiduje dodatkowych kosztów ani innego sposobu naliczania.
Czy wzór na odsetki uwzględnia prowizję i ubezpieczenie?
Nie. Podstawowy wzór oblicza odsetki, ale nie obejmuje prowizji, opłat przygotowawczych, ubezpieczenia ani innych kosztów. Całkowity koszt lepiej ocenić, sprawdzając kwotę do spłaty i RRSO.
Jak raty i wcześniejsza spłata wpływają na wysokość odsetek?
Przy spłacie ratalnej odsetki często nalicza się od aktualnego salda, które stopniowo maleje. Raty malejące zwykle szybciej zmniejszają kapitał, a wcześniejsza spłata może ograniczyć odsetki za niewykorzystany okres. Szczegóły zależą od umowy i harmonogramu.
Czym różnią się odsetki kapitałowe od odsetek za opóźnienie?
Odsetki kapitałowe są kosztem korzystania z pożyczonych pieniędzy, natomiast odsetki za opóźnienie nalicza się za nieterminową spłatę. Oba rodzaje podlegają ustawowym limitom, które mogą się zmieniać, dlatego w 2026 roku warto sprawdzić aktualne przepisy i warunki umowy.