Ireneusz Wojtunik
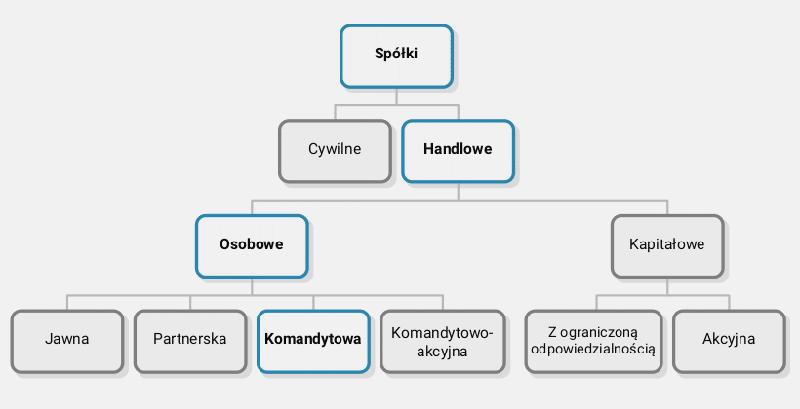
Prowadząc spółkę komandytową, traktuję ją jako odrębny od wspólników podmiot prawa, choć nie jako osobę prawną. Kodeks spółek handlowych zalicza ją do spółek osobowych. Jej status wynika z umowy i wpisu do Krajowego Rejestru Sądowego (KRS). Z chwilą wpisu spółka uzyskuje zdolność prawną i zdolność do czynności prawnych, dzięki czemu może we własnym imieniu nabywać prawa, zaciągać zobowiązania, pozywać i być pozywana.
- Spółka komandytowa nie ma osobowości prawnej, ale jest odrębnym podmiotem prawa zaliczanym do spółek osobowych. Z chwilą wpisu do KRS uzyskuje zdolność prawną i może we własnym imieniu nabywać prawa, zaciągać zobowiązania oraz występować przed sądem.
- Spółka ma własny majątek, odrębny od majątków wspólników. Wniesione wkłady stają się jej majątkiem, a za zobowiązania odpowiada przede wszystkim sama spółka.
- Komplementariusz odpowiada za zobowiązania spółki bez ograniczenia całym swoim majątkiem. Komandytariusz co do zasady odpowiada do wysokości sumy komandytowej, przy czym jego ryzyko zależy m.in. od wniesionego i ewentualnie zwróconego wkładu oraz prawidłowego ujawniania umocowania.
- Spółkę reprezentują komplementariusze, zgodnie z umową i wpisem w KRS. Komandytariusz może działać w jej imieniu jako pełnomocnik, ale powinien ujawnić swoje umocowanie i nie przekraczać jego zakresu.
- Przed podpisaniem umowy lub zaciągnięciem zobowiązania warto sprawdzić aktualne zasady reprezentacji w KRS, umowę spółki oraz pełnomocnictwa. Zmiany dotyczące wspólników i reprezentacji należy zgłaszać do rejestru.
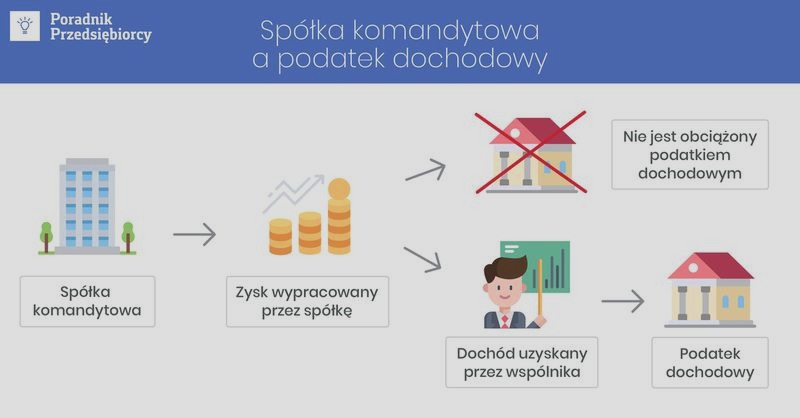
- Spółka komandytowa podlega CIT, a wspólnicy rozliczają udział w zysku według właściwych dla nich zasad. Należy również prowadzić księgi rachunkowe, dopełniać obowiązków podatkowych i zweryfikować obowiązki ZUS oraz wymogi dokumentacyjne.
W praktyce spółka ma własny majątek, zawiera umowy, zatrudnia pracowników i występuje jako strona postępowania. Za jej zobowiązania odpowiada przede wszystkim sama spółka, jednak zakres odpowiedzialności wspólników jest różny. Komplementariusz odpowiada bez ograniczenia całym swoim majątkiem, natomiast odpowiedzialność komandytariusza co do zasady ogranicza się do sumy komandytowej wskazanej w umowie. Kodeks przewiduje jednak wyjątki, między innymi wtedy, gdy komandytariusz występuje wobec osób trzecich bez ujawnienia swojego statusu.
Kto może podpisać umowę i zaciągnąć zobowiązania w imieniu spółki?
Choć spółka ma odrębny status prawny, działa przez ludzi. A skoro już tu trafiłeś, sprawdź, czy spółkę jawną wpisać do KRS czy CEIDG. Co do zasady reprezentuje ją komplementariusz, natomiast komandytariusz może ją reprezentować jako pełnomocnik. Dlatego podpisując umowę lub składając oświadczenie w imieniu spółki, sprawdzam zasady reprezentacji ujawnione w KRS i postępuję zgodnie z nimi. Ma to znaczenie zarówno w codziennych sprawach, jak i przy zaciąganiu większych zobowiązań, na przykład kredytu, czy sprzedaży składnika majątku.
Spółka komandytowa może prowadzić działalność od chwili wpisu do rejestru. Jej sprawne funkcjonowanie zależy jednak od dobrze przygotowanej umowy, jasno określonych ról i dopełnienia formalności. Ponadto zmiany dotyczące wspólników, firmy lub zasad reprezentacji trzeba zgłosić do KRS. Dzięki temu kontrahenci mogą sprawdzić, kto jest uprawniony do działania, a ja łatwiej odróżniam odpowiedzialność spółki od odpowiedzialności poszczególnych wspólników.
Majątek spółki komandytowej i odpowiedzialność za zobowiązania
Analizę majątku spółki komandytowej warto zacząć od podstawowej zasady: spółka jest odrębnym podmiotem i to ona posiada zgromadzony majątek. Mogą się na niego składać środki na rachunku, nieruchomości, sprzęt, zapasy, wierzytelności oraz prawa do znaków towarowych. Wkłady wspólników, zarówno pieniężne, jak i niepieniężne, po wniesieniu stają się majątkiem spółki. Dlatego w umowie należy dokładnie opisać ich wartość i zasady wniesienia.
Zakres odpowiedzialności za długi zależy przede wszystkim od roli wspólnika. Komplementariusz odpowiada za zobowiązania spółki całym swoim majątkiem, bez ograniczenia kwotowego, choć wierzyciel powinien najpierw prowadzić egzekucję z majątku spółki. Z kolei komandytariusz odpowiada do wysokości sumy komandytowej wskazanej w umowie i ujawnionej w KRS. Jeśli suma wynosi 50 000 zł, a komandytariusz wniósł wkład o tej samej wartości, jego odpowiedzialność wobec wierzycieli może spaść do zera. Natomiast przy wkładzie wynoszącym 30 000 zł może on odpowiadać jeszcze do 20 000 zł.
Zwrot wkładu może ponownie narazić komandytariusza
Sam limit nie zawsze zapewnia komandytariuszowi ochronę. Zwrot wkładu może ponownie zwiększyć zakres jego odpowiedzialności. W podanym przykładzie zwrot 10 000 zł oznaczałby, że właśnie taka kwota pozostaje do pokrycia. Ponadto komandytariusz działający wobec osób trzecich jako pełnomocnik spółki powinien jasno ujawniać swoje umocowanie. W określonych sytuacjach może bowiem odpowiadać za skutki działania bez ujawnienia tej roli.
Do najważniejszych kwestii, które warto kontrolować w spółce komandytowej, należą:
- wysokość sumy komandytowej i jej zgodność z umową oraz wpisem w KRS,
- wartość wniesionych wkładów i ewentualne ich zwroty,
- płynność finansowa spółki i terminowe regulowanie zobowiązań,
- prawidłowe ujawnianie umocowania przez komandytariusza działającego jako pełnomocnik.
Znajomość zasad odpowiedzialności wspólników pomaga lepiej ocenić ryzyko prowadzenia spółki komandytowej. Regularna kontrola wkładów i dokumentów może ułatwić uniknięcie nieprzewidzianych konsekwencji.
Przy zakładaniu spółki warto więc sprawdzić treść umowy, wysokość sumy komandytowej oraz wpisy w KRS. Jeżeli lubisz tę tematykę to sprawdź, kiedy rozważyć upadłość spółki i poznaj kluczowe terminy. Należy także na bieżąco ewidencjonować wkłady i regularnie kontrolować płynność. Nawet majątek o dużej wartości nie gwarantuje bowiem, że spółka ma środki na terminową spłatę faktury czy raty. Rozdzielenie majątku spółki od majątku prywatnego porządkuje sprawy, ale nie znosi osobistej odpowiedzialności komplementariusza ani obowiązków wynikających z konkretnych działań wspólników.
Reprezentacja spółki komandytowej przez komplementariuszy
Opisując reprezentację spółki komandytowej, warto zacząć od podstawowej zasady: spółkę reprezentują komplementariusze, którzy odpowiadają za jej zobowiązania bez ograniczeń, całym swoim majątkiem. Każdy z nich może działać samodzielnie, chyba że umowa spółki lub prawomocne orzeczenie sądu stanowi inaczej. W praktyce jeden uprawniony wspólnik może więc podpisać umowę albo złożyć oświadczenie woli bez podpisów pozostałych.
Przed działaniem trzeba jednak sprawdzić umowę spółki i aktualny wpis w Krajowym Rejestrze Sądowym (KRS). Zasady reprezentacji mogą bowiem wymagać współdziałania dwóch komplementariuszy albo jednego komplementariusza i prokurenta. Komandytariusz co do zasady nie reprezentuje spółki, lecz może działać jako jej pełnomocnik. Jeśli zawrze umowę w imieniu spółki, nie ujawniając pełnomocnictwa, albo przekroczy jego zakres, może odpowiadać wobec osób trzecich za skutki tej czynności.
Kto może podpisać umowę i uchronić firmę przed kosztownym sporem?
Warto też odróżnić reprezentowanie spółki na zewnątrz od prowadzenia jej spraw. Reprezentacja obejmuje czynności wobec kontrahentów, urzędów i sądów, natomiast prowadzenie spraw dotyczy decyzji podejmowanych wewnątrz firmy. Sąd może pozbawić komplementariusza prawa reprezentacji tylko z ważnych powodów i na mocy prawomocnego orzeczenia. Sam zapis w umowie spółki nie wystarczy, by skutecznie odebrać mu to uprawnienie.
Dlatego przed podpisaniem dokumentu należy ustalić, kto i na jakich zasadach może złożyć wiążący podpis. W tym celu sprawdź dane spółki, zasady ujawnione w KRS oraz ewentualne pełnomocnictwa. A skoro już tu jesteś to sprawdź, jak bezbłędnie zmienić adres spółki w KRS. Kilka minut weryfikacji może oszczędzić sporu o ważność umowy lub odpowiedzialność za zobowiązania. Szczególną ostrożność zachowaj przy zmianach składu wspólników albo zasad reprezentacji — dokumenty powinny odzwierciedlać aktualną sytuację spółki.
Wskazówka: Sam fakt, że ktoś jest wspólnikiem spółki komandytowej, nie oznacza, że może ją reprezentować. Przed podpisaniem umowy sprawdź w KRS aktualny sposób reprezentacji — a jeśli działa komandytariusz, poproś o okazanie pełnomocnictwa.
Spółka komandytowa a podatki i obowiązki wspólników
Lista obejmuje najważniejsze obowiązki podatkowe i organizacyjne spółki komandytowej oraz jej wspólników — od wyboru zasad opodatkowania po rozliczenia i dokumentację.
- Ustal status podatkowy spółki i wspólników. Spółka komandytowa płaci CIT. Wspólnicy rozliczają przychody z udziału w zysku zgodnie ze swoim statusem: komplementariusz jako osoba fizyczna lub prawna, a komandytariusz według zasad właściwych dla jego sytuacji.
- Wybierz formę opodatkowania dochodu spółki. Najpierw sprawdź, czy spółka spełnia warunki obniżonej stawki CIT, a następnie porównaj ją ze stawką podstawową. Zweryfikuj uprawnienia na każdy rok podatkowy, zwłaszcza limity przychodów i status małego podatnika.
- Rozlicz wypłaty zysku wspólnikom. Przy wypłacie pobierz i odprowadź należny podatek od udziału w zysku. Ponadto uwzględnij możliwość pomniejszenia podatku komplementariusza o CIT zapłacony przez spółkę oraz zwolnienia części przychodu komandytariusza — po sprawdzeniu ustawowych warunków i wyłączeń.
- Prowadź księgi i składaj wymagane deklaracje. Prowadź księgi rachunkowe, ustalaj dochód i zaliczki na CIT, a także składaj zeznanie roczne. Gdy wypłacasz zysk, dopełnij obowiązków płatnika: pobierz podatek i przekaż wymagane informacje podatkowe.
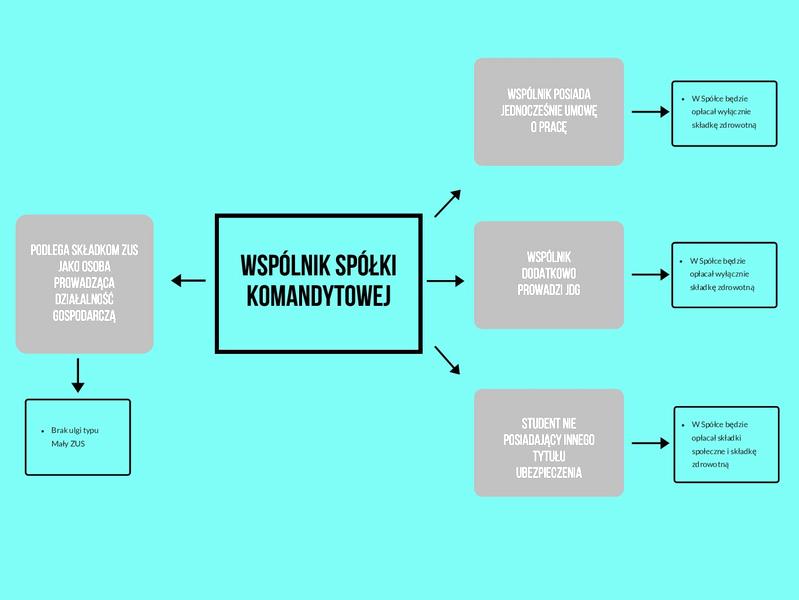
- Rozlicz składki i obowiązki wspólników. Osobno sprawdź obowiązki ZUS wspólników będących osobami fizycznymi, ponieważ zależą one m.in. od ich roli i sytuacji ubezpieczeniowej. Ustal też, czy wynagrodzenie za odrębne świadczenia wspólnika wymaga opłacenia składek lub podlega innym zasadom podatkowym.
- Dokumentuj decyzje i transakcje. Zapisuj uchwały o podziale zysku, wypłaty dla wspólników i transakcje z podmiotami powiązanymi. Następnie sprawdź, czy dotyczą Cię obowiązki związane z cenami transferowymi, podatkiem u źródła lub raportowaniem schematów podatkowych.
Najczęstsze pytania (FAQ)
Czy spółka komandytowa ma osobowość prawną?
Nie. Spółka komandytowa jest spółką osobową, a więc nie ma osobowości prawnej. Ma jednak odrębną od wspólników podmiotowość: po wpisie do KRS uzyskuje zdolność prawną i może we własnym imieniu nabywać prawa, zaciągać zobowiązania, pozywać i być pozywana.
Kiedy spółka komandytowa może rozpocząć działalność?
Spółka komandytowa może prowadzić działalność od chwili wpisu do Krajowego Rejestru Sądowego. Wpis pozwala jej działać jako odrębnemu podmiotowi, między innymi zawierać umowy i posiadać własny majątek.
Kto odpowiada za zobowiązania spółki komandytowej?
Za zobowiązania odpowiada przede wszystkim sama spółka swoim majątkiem. Komplementariusz ponosi odpowiedzialność bez ograniczenia całym swoim majątkiem, natomiast odpowiedzialność komandytariusza co do zasady jest ograniczona do sumy komandytowej, z uwzględnieniem wniesionych wkładów i ustawowych wyjątków.
Kto może reprezentować spółkę komandytową?
Co do zasady spółkę reprezentują komplementariusze, zgodnie z zasadami określonymi w umowie i ujawnionymi w KRS. Komandytariusz może działać w jej imieniu jako pełnomocnik. Przed podpisaniem umowy warto sprawdzić aktualny sposób reprezentacji oraz zakres pełnomocnictwa.
Jakie obowiązki podatkowe ma spółka komandytowa w 2026 roku?
Spółka komandytowa jest podatnikiem CIT, a wspólnicy rozliczają przychody z udziału w zysku zgodnie ze swoim statusem i właściwymi przepisami. Spółka prowadzi księgi rachunkowe, rozlicza podatek i składa wymagane deklaracje; przy wypłacie zysku może też mieć obowiązki płatnika. Warto na bieżąco sprawdzać warunki stawek, ulg i zwolnień obowiązujące w danym roku.