Ireneusz Wojtunik
Wcześniejsza spłata pożyczki Vivus, obecnie działającego pod nazwą Vivigo, może pomóc mi szybciej zamknąć zobowiązanie i odzyskać finansowy spokój. Zanim zlecę przelew, sprawdzam warunki umowy oraz aktualne saldo w profilu klienta. Znajdę tam kwotę do zapłaty, termin spłaty i właściwy numer rachunku. Nie korzystam z rachunku, na który otrzymałem pieniądze, ponieważ numer do spłaty może być inny.
- Vivus działa obecnie pod nazwą Vivigo. Przed wcześniejszą spłatą sprawdź w profilu klienta aktualne saldo, termin i numer rachunku albo poproś obsługę o wyliczenie kwoty na konkretny dzień.
- Nie zakładaj, że wcześniejsza spłata zawsze oznacza brak dodatkowych kosztów. Pierwsza pożyczka może być bezkosztowa po spełnieniu warunków promocji, natomiast przy kolejnych mogą obowiązywać prowizja i odsetki.
- Wcześniejsza spłata może obniżyć całkowity koszt zobowiązania, a przy kredycie konsumenckim może przysługiwać rozliczenie części kosztów. Poproś pożyczkodawcę o szczegółową kalkulację; nie opieraj się wyłącznie na samodzielnym szacunku.
- Zapłać kwotę wskazaną w aktualnym rozliczeniu, korzystając z metody i danych płatniczych z profilu lub umowy. Numer rachunku do spłaty może być inny niż konto, z którego wypłacono pożyczkę.
- Po przelewie zachowaj potwierdzenie i sprawdź, czy wpłata została zaksięgowana, saldo wynosi 0 zł, a zobowiązanie ma status „spłacone” lub „zamknięte”. W razie rozbieżności skontaktuj się z Vivigo.
- Jeśli nie możesz spłacić całości w terminie, skontaktuj się z pożyczkodawcą i sprawdź dostępne rozwiązania oraz ich koszty. Opóźnienie może skutkować dodatkowymi odsetkami, opłatami i działaniami windykacyjnymi.
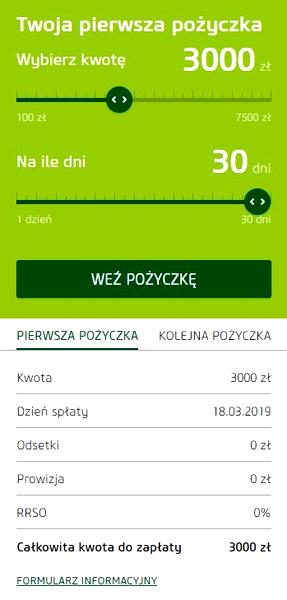
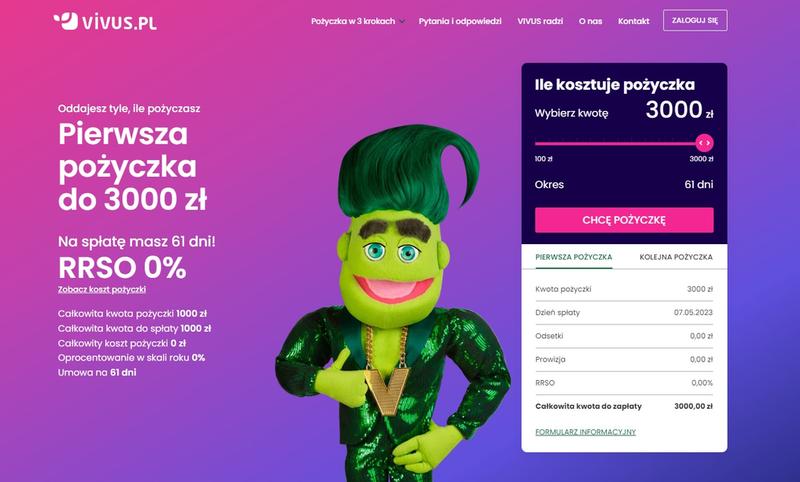
Jeśli mam pierwszą pożyczkę promocyjną z RRSO 0%, udzieloną na przykład na 61 dni, i spłacę ją zgodnie z warunkami oferty, całkowity koszt może wynieść 0 zł. Wtedy za pożyczone 1000 zł oddaję 1000 zł, a za 4000 zł — 4000 zł, o ile moja umowa przewiduje takie parametry, a ja spłacę pożyczkę w terminie. Materiały ofertowe wspominają także o kwocie do 5000 zł, dlatego przed przelewem kieruję się umową, a nie samym przykładem z reklamy.
Przy kolejnych pożyczkach zasady mogą być inne: firma może naliczyć prowizję i odsetki, a standardowy okres spłaty wynosi zwykle 30 dni. Dlatego nie zakładam, że przy wcześniejszej spłacie wystarczy przelać pierwotną kwotę z umowy — najpierw sprawdzam aktualne rozliczenie. Jeśli na przykład pożyczyłem 4800 zł, a umowa podaje 5392,11 zł jako całkowitą kwotę do zapłaty, proszę o wyliczenie należności na dzień wcześniejszej spłaty. W tym przykładzie prowizja wynosiła 519,12 zł, a odsetki 72,99 zł, jednak moje rozliczenie zależy od konkretnej umowy.
Dokładna kwota i potwierdzenie przelewu dają spokój przy spłacie
Najpierw loguję się do profilu klienta i sprawdzam informacje o pożyczce. Jeśli nie widzę tam jednoznacznej kwoty potrzebnej do całkowitego zamknięcia zobowiązania, kontaktuję się z obsługą Vivigo i proszę o saldo na konkretny dzień. Kwota może zależeć od rodzaju pożyczki, naliczonych kosztów i daty zaksięgowania pieniędzy. Ponadto sama wpłata części środków nie oznacza całkowitej spłaty — po przelewie może pozostać saldo do uregulowania. Podrzucam odnośnik do artykułu, w którym była mowa o podobnym zagadnieniu.
Gdy znam już właściwą kwotę, mogę skorzystać z płatności w profilu klienta, na przykład przez bramkę Autopay, albo wykonać zwykły przelew bankowy. Dostępne metody mogą obejmować BLIK, szybki przelew lub kartę. Przy przelewie tradycyjnym wpisuję dane rachunku z umowy lub profilu, nazwę odbiorcy podaną przez firmę oraz wymagany tytuł, na przykład numer pożyczki. Nie kopiuję danych rachunku ze starego artykułu, ponieważ mogły się zmienić.
Pamiętam też o czasie księgowania. Szybka płatność może dotrzeć sprawnie, natomiast zwykły przelew zależy od sesji bankowych i może zostać zaksięgowany później. Jeśli termin spłaty przypada w dzień wolny, sprawdzam w umowie zasady jego przesunięcia. Na koniec zachowuję potwierdzenie transakcji, a po zaksięgowaniu sprawdzam w profilu, czy saldo wynosi 0 zł i czy firma oznaczyła zobowiązanie jako spłacone.
Wcześniejsza spłata różni się od przedłużenia pożyczki. Jeśli nie mogę spłacić całości, kontaktuję się z firmą i pytam o dostępne rozwiązania, zamiast wysyłać przypadkową kwotę. Przedłużenie lub inne ustalenie może wiązać się z dodatkowymi kosztami, dlatego najpierw sprawdzam dokładne warunki. Z kolei nawet jednodniowe opóźnienie może pociągnąć za sobą konsekwencje opisane w umowie, takie jak odsetki za opóźnienie, wezwania do zapłaty czy dalsze działania zmierzające do odzyskania należności.
Przed przelewem czytam umowę i sprawdzam indywidualną kalkulację, ponieważ oferta może zależeć od tego, czy pożyczka jest pierwsza, czy kolejna. Vivigo umożliwia obsługę zobowiązania online, a tożsamość klienta może weryfikować między innymi za pomocą Kontomatik, Autopay lub tradycyjnego przelewu. Dlatego przy wcześniejszej spłacie najpierw potwierdzam dokładne saldo, następnie korzystam z aktualnych danych płatniczych, a po zaksięgowaniu sprawdzam, czy nie pozostała żadna należność.
Vivus (Vivigo) – jak wcześniej spłacić pożyczkę i ograniczyć koszty
Aby wcześniej spłacić pożyczkę, sprawdź saldo, wybierz właściwy sposób płatności, a następnie potwierdź rozliczenie w profilu klienta. Koszty i zasady rozliczeń mogą zależeć od rodzaju pożyczki, dlatego zweryfikuj je w umowie oraz swoim profilu.
- Ustal saldo na konkretny dzień. Zaloguj się do profilu klienta Vivigo (dawniej Vivus) i sprawdź aktualną kwotę do zapłaty oraz numer rachunku. Nie korzystaj wyłącznie z pierwotnego harmonogramu, ponieważ saldo może uwzględniać naliczone koszty lub odsetki. Jeśli nie możesz zalogować się na konto, skontaktuj się z obsługą klienta.
- Sprawdź, czy wcześniejsza spłata obniży koszty. Przeczytaj umowę i zweryfikuj indywidualne rozliczenie pożyczki. Pierwsza oferta promocyjna może mieć RRSO 0% — wtedy, jeśli spłacisz ją w terminie, oddasz pożyczoną kwotę bez dodatkowych kosztów. Przy kolejnych pożyczkach mogą obowiązywać prowizja i odsetki. Wcześniejsza spłata może wpłynąć na ich rozliczenie, ale to pożyczkodawca potwierdzi, czy i o ile koszty się obniżą. Nie zakładaj więc, że każdą pożyczkę spłacisz wcześniej bez dodatkowych opłat.
- Wybierz właściwy sposób płatności. Po zalogowaniu możesz zapłacić za pośrednictwem dostępnej bramki, np. Autopay, albo wykonać tradycyjny przelew na rachunek wskazany w profilu lub umowie. Ponieważ numer rachunku do spłaty może różnić się od konta, z którego otrzymałeś środki, nie korzystaj z danych przelewu wypłacającego pożyczkę.
- Podaj prawidłowy tytuł i kwotę. W tytule tradycyjnego przelewu umieść wymagane dane, w tym numer pożyczki, jeśli podaje go profil lub umowa. Przelej aktualne saldo, a nie tylko kwotę pierwotnie wypłaconą. Pamiętaj też, że przelew międzybankowy może dotrzeć później niż płatność natychmiastowa.
- Potwierdź zaksięgowanie spłaty. Po płatności ponownie zaloguj się do profilu i sprawdź, czy saldo wynosi zero, a umowa ma status „spłacona”. Zachowaj potwierdzenie przelewu. Jeśli profil nadal pokazuje zadłużenie, skontaktuj się z firmą, aby wyjaśnić różnicę — samo zlecenie przelewu nie potwierdza zakończenia rozliczenia.
- W razie problemów działaj przed terminem. Jeśli nie możesz spłacić całej kwoty, skontaktuj się z pożyczkodawcą i sprawdź dostępne rozwiązania. Opóźnienie może oznaczać dodatkowe koszty, ponaglenia oraz negatywny wpływ na historię kredytową. Z kolei przedłużenie terminu może wiązać się z opłatą.
Jak obliczyć koszty i odsetki przy wcześniejszej spłacie
Gdy chcę wcześniej spłacić pożyczkę, najpierw sprawdzam umowę i saldo w profilu klienta. Oddzielam kapitał od kosztów, takich jak odsetki, prowizja i ewentualne opłaty. Następnie proszę pożyczkodawcę o podanie całkowitej kwoty spłaty na konkretny dzień, ponieważ odsetki zależą od czasu korzystania z pieniędzy. Przy stałym oprocentowaniu mogę oszacować je wzorem: kapitał × roczna stopa procentowa × liczba dni / 365. To jednak tylko przybliżenie, dlatego wiążącą kwotę powinien potwierdzić pożyczkodawca.
Na przykład od pożyczki w wysokości 2 400 zł, zaciągniętej na 60 dni przy oprocentowaniu 18% rocznie, odsetki za cały okres wyniosą około 71 zł: 2 400 × 0,18 × 60 / 365. Jeśli spłacę ją po 20 dniach, odsetki wyniosą około 24 zł, czyli o około 47 zł mniej. Mogą jednak dojść inne koszty z umowy, dlatego sprawdzam, czy prowizja podlega proporcjonalnemu zwrotowi i czy firma pobiera opłatę za wcześniejszą spłatę.
Terminowa spłata bez przykrych niespodzianek
W pożyczkach krótkoterminowych zasady mogą różnić się od tych obowiązujących przy kredycie ratalnym. Pierwsza oferta Vivigo może obejmować RRSO 0% i okres spłaty do 61 dni. Jeśli spłacę całość zgodnie z umową, oddam dokładnie tyle, ile pożyczyłem. Za kolejne pożyczki zwykle trzeba zapłacić, a ich termin spłaty wynosi do 30 dni. Koszt zależy od indywidualnej oferty i wypłaconej kwoty. Dlatego przed przelewem sprawdzam saldo oraz numer rachunku w profilu klienta — może on różnić się od rachunku, z którego otrzymałem pieniądze.
Po wykonaniu przelewu zachowuję potwierdzenie, a następnie sprawdzam, czy firma zaksięgowała spłatę. Jeśli nie znam dokładnej kwoty, przed wysłaniem pieniędzy kontaktuję się z pożyczkodawcą, zamiast samodzielnie szacować odsetki. Pilnuję również terminu, ponieważ nawet jednodniowe opóźnienie może skutkować odsetkami karnymi, ponagleniami i negatywnym wpływem na historię kredytową. Wcześniejsza spłata zwykle obniża koszt, jednak ostateczne rozliczenie zawsze opieram na umowie i aktualnym wyliczeniu firmy.
Wskazówka: poproś Vivigo o kwotę całkowitej spłaty na konkretny dzień — saldo widoczne na koncie może nie uwzględniać odsetek naliczonych do chwili zaksięgowania przelewu.
Zwrot prowizji i innych opłat po przedterminowej spłacie
Gdy spłaciłem pożyczkę przed terminem, sprawdziłem, czy przysługuje mi zwrot części prowizji i innych kosztów. Przy kredycie konsumenckim wcześniejsza spłata co do zasady obniża całkowity koszt zobowiązania za okres, o który skróciłem umowę. Rozliczenie może obejmować nie tylko odsetki, lecz także prowizję i opłaty pobrane z góry — zależy to od rodzaju kosztu oraz warunków umowy.
Najpierw ustaliłem dokładną datę spłaty, wpłaconą kwotę i wszystkie pozycje wymienione w umowie. Jeśli pożyczka była darmowa i oddałem dokładnie tyle, ile pożyczyłem, nie było prowizji ani odsetek do zwrotu. Przy płatnym zobowiązaniu poprosiłem pożyczkodawcę o szczegółowe rozliczenie i wyjaśnienie sposobu obliczenia należnej kwoty. Zachowałem też potwierdzenie przelewu i kopię umowy, aby łatwiej wyjaśnić ewentualne różnice.
Spłacona pożyczka, ale opłaty nadal ciążą? Upomnij się o rozliczenie
Jeśli firma nie rozliczyła opłat, wysłałem reklamację. Podałem numer umowy i datę wcześniejszej spłaty, a także poprosiłem o zwrot należnej części kosztów. W przypadku pożyczki Vivigo dane o zobowiązaniu i rachunku do spłaty można sprawdzić w profilu klienta. Jeżeli szukasz podobnych treści, poznaj najważniejsze zasady pożyczek w domach maklerskich. Numer konta do zwrotu może różnić się od rachunku, z którego otrzymałem pieniądze, dlatego najpierw sprawdziłem instrukcje pożyczkodawcy, zamiast zakładać, że wystarczy przelać środki na konto nadawcy.
Przed podpisaniem umowy porównałem kwotę wypłaty z całkowitą kwotą do zapłaty. Jak już się tu znalazłeś to Sprawdź, jak wybrać bezpieczną kwotę hipoteki umownej. Po spłacie poprosiłem o końcowe rozliczenie na piśmie. Umowa powinna jasno określać prowizję, odsetki, termin spłaty i zasady rozliczenia przy wcześniejszym zwrocie. Dzięki temu łatwiej ocenić prawidłowość naliczeń. Jeśli pożyczkodawca odmówi zwrotu, mogę ponowić reklamację, a następnie poprosić o pomoc rzecznika konsumentów.
Jak spłacić pożyczkę Vivus i potwierdzić zamknięcie zobowiązania
Poniższe kroki pomogą Ci spłacić pożyczkę Vivus (obecnie Vivigo) w terminie, a następnie sprawdzić, czy zobowiązanie zostało zamknięte.
- Najpierw sprawdź warunki i termin spłaty. Zaloguj się do profilu klienta, aby poznać kwotę do zapłaty, termin i szczegóły umowy. Pierwsza pożyczka może być bezkosztowa, jeśli spłacisz ją zgodnie z umową. Kolejne zwykle są płatne, a ich okres spłaty wynosi 30 dni. Nie korzystaj ze starszych informacji o limitach ani numerach rachunków, ponieważ oferta może się zmieniać.
- Następnie wybierz sposób płatności. W profilu klienta możesz skorzystać z dostępnej płatności elektronicznej, na przykład BLIK-a, szybkiego przelewu lub karty. Możesz też wykonać tradycyjny przelew na rachunek wskazany w umowie lub profilu. Ponieważ numer konta do spłaty może różnić się od rachunku, z którego wypłacono pożyczkę, nie przelewaj pieniędzy z powrotem na konto nadawcy.
- Przy przelewie tradycyjnym uważnie wpisz dane. Sprawdź odbiorcę, numer rachunku, kwotę i tytuł płatności. W tytule podaj informację, która pozwoli przypisać wpłatę do zobowiązania, na przykład numer pożyczki. Dla pewności skopiuj dane z profilu klienta lub umowy.
- Zapłać z wyprzedzeniem. Nie czekaj do ostatniej chwili, bo zaksięgowanie przelewu zależy między innymi od sesji bankowych i dnia tygodnia. Jeśli termin przypada w dzień wolny, sprawdź w umowie lub profilu, kiedy musisz dokonać spłaty. Zachowaj potwierdzenie płatności.
- Po płatności sprawdź jej zaksięgowanie. Zaloguj się ponownie do profilu klienta i upewnij się, że saldo wynosi zero, a zobowiązanie ma status „spłacone” lub „zamknięte”. Jeśli wpłata się nie pojawi, skontaktuj się z obsługą Vivigo i przygotuj potwierdzenie przelewu.
- Potwierdź zamknięcie zobowiązania i zachowaj dokumenty. Zapisz potwierdzenie spłaty, historię płatności oraz umowę. Jeśli masz wątpliwości, poproś obsługę klienta o potwierdzenie, że nie pozostała żadna zaległość. Dokumenty mogą pomóc wyjaśnić ewentualne rozbieżności w rozliczeniu.
- Jeśli nie możesz zapłacić w terminie, skontaktuj się z pożyczkodawcą od razu. Sprawdź w profilu, czy możesz zmienić termin spłaty, i ustal dostępne opcje, zanim opóźnienie się przedłuży. Nie zakładaj, że zmiana terminu jest bezpłatna — sprawdź jej koszt i warunki. Opóźnienie może skutkować dodatkowymi odsetkami lub opłatami, ponagleniami, pogorszeniem historii kredytowej, a później także działaniami windykacyjnymi.
Źródła:
- https://jakdorobic.pl/darmowa-pozyczka-vivus/
- https://www.bankier.pl/smart/pozyczka-vivigo-opinie-analiza-i-recenzja-chwilowki
- https://www.vivigo.pl/
FAQ – Najczęstsze pytania
Czy wcześniejsza spłata pożyczki Vivus (Vivigo) jest bezpłatna?
Nie zawsze. Koszty zależą od rodzaju pożyczki i warunków umowy. Pierwsza pożyczka promocyjna z RRSO 0% może nie wiązać się z dodatkowymi kosztami, jeśli zostanie spłacona zgodnie z umową. Przy kolejnych pożyczkach mogą obowiązywać prowizja i odsetki, dlatego trzeba sprawdzić indywidualne rozliczenie.
Jak ustalić kwotę potrzebną do wcześniejszej spłaty?
Zaloguj się do profilu klienta Vivigo i sprawdź aktualne saldo. Jeśli nie ma tam jednoznacznej kwoty całkowitej spłaty, poproś obsługę o wyliczenie należności na konkretny dzień. Nie zakładaj, że wystarczy oddać pierwotnie pożyczoną kwotę.
Czy wcześniejsza spłata może obniżyć koszty pożyczki?
Może obniżyć odsetki za okres, o który skrócono czas spłaty, a przy kredycie konsumenckim rozliczenie może obejmować także część prowizji lub innych kosztów. Zakres obniżki zależy od rodzaju opłat i umowy, dlatego warto poprosić pożyczkodawcę o szczegółowe rozliczenie.
Jak zapłacić za pożyczkę Vivigo?
Możesz skorzystać z płatności dostępnej w profilu klienta, na przykład przez bramkę Autopay, albo wykonać tradycyjny przelew. Użyj aktualnego numeru rachunku i danych z profilu lub umowy, ponieważ konto do spłaty może być inne niż rachunek, z którego wypłacono pożyczkę.
Jak sprawdzić, czy pożyczka została całkowicie spłacona?
Po zaksięgowaniu płatności zaloguj się ponownie do profilu i sprawdź, czy saldo wynosi 0 zł, a zobowiązanie ma status „spłacone” lub „zamknięte”. Zachowaj potwierdzenie transakcji. Jeśli nadal widnieje zadłużenie, skontaktuj się z Vivigo i wyjaśnij różnicę.