Ireneusz Wojtunik
Gdy sprawdzam wpis w BIK, najpierw weryfikuję, czy dane są prawdziwe i aktualne. Jeśli zauważę błędną kwotę, nieprawidłowy status spłaty, cudzy kredyt albo uregulowane zobowiązanie, które nadal widnieje jako aktywne, składam reklamację do banku, SKOK-u lub firmy pożyczkowej, która przekazała te informacje. Tylko ta instytucja, nie sam BIK, może zlecić korektę. W piśmie podaję swoje dane i numer umowy, opisuję konkretny błąd oraz dołączam dokumenty potwierdzające jego poprawienie.
- Sprawdź raport BIK i porównaj kwoty, daty, statusy zobowiązań oraz zapytania kredytowe z umowami i potwierdzeniami spłat. Bezpłatną kopię danych możesz uzyskać raz na sześć miesięcy.
- Błędne lub nieaktualne informacje reklamuj w banku, SKOK-u albo firmie pożyczkowej, która przekazała je do BIK. Opisz konkretny błąd, wskaż oczekiwaną korektę i dołącz dowody; to instytucja źródłowa zleca zmianę danych.
- Po spłacie zobowiązania możesz cofnąć zgodę na dalsze przetwarzanie danych, ale znikną wtedy również pozytywne informacje o terminowych ratach.
- Prawidłowego wpisu o opóźnieniu przekraczającym 60 dni nie można usunąć na życzenie. Może być przetwarzany przez pięć lat od spłaty, jeśli wierzyciel spełnił wymagane warunki powiadomienia.
- Spłata zaległości nie usuwa automatycznie wpisu, dlatego dopilnuj aktualizacji statusu i odbudowuj historię przez terminowe płatności oraz ograniczanie zbędnych wniosków kredytowych.
- Unikaj płatnych obietnic „czyszczenia BIK” — zewnętrzne firmy nie mają specjalnych uprawnień do usuwania prawdziwych danych, a reklamację możesz złożyć samodzielnie.
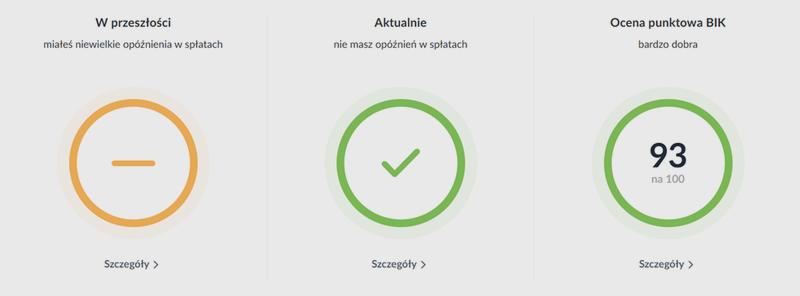
Mogę też cofnąć zgodę na dalsze przetwarzanie danych o spłaconym kredycie, jeśli regulowałem raty terminowo. Dotyczy to również sytuacji, gdy opóźnienie nie przekroczyło 60 dni, a wpis nadal widnieje na podstawie mojej zgody. Warto jednak pamiętać, że wraz z nim zniknie pozytywna informacja o terminowych spłatach, która może wzmacniać moją wiarygodność. Ponadto raz na 6 miesięcy mogę bezpłatnie poprosić o kopię danych, a pełny raport dokładniej pokazuje historię oraz zapytania kredytowe.
Prawdziwych zaległości nie da się wymazać na życzenie
Jeśli spóźniłem się ze spłatą o ponad 60 dni, wierzyciel może przetwarzać dane bez mojej zgody przez 5 lat od całkowitej spłaty. Najpierw musi jednak poinformować mnie o takim zamiarze, a od powiadomienia musi upłynąć co najmniej 30 dni. Dlatego nie usunę prawidłowego wpisu tylko dlatego, że utrudnia uzyskanie kredytu. Po 5 latach mogę natomiast domagać się aktualizacji, jeśli wpis nadal widnieje. Jeśli interesuje cię więcej, Sprawdź, kiedy wpis hipoteki staje się prawomocny. Samo uregulowanie długu nie usuwa go automatycznie, a zasady te wynikają między innymi z Prawa bankowego.
Uważam też na firmy, które obiecują „czyszczenie BIK” w kilka dni. Zewnętrzny pośrednik nie ma specjalnych uprawnień do usuwania prawdziwych danych, a reklamację mogę złożyć samodzielnie. Poza korektą błędów i usunięciem wpisów przetwarzanych bez podstawy prawnej nie istnieje legalny sposób na dowolne wymazanie historii. Zamiast płacić za obietnice bez gwarancji, sprawdzam raport, pilnuję terminów rat i ograniczam zbędne wnioski kredytowe — te działania pomagają mi odbudować wiarygodność.
Jak uporządkować wpisy w BIK i poprawić historię kredytową
Poniższa lista wyjaśnia, jak sprawdzić dane w BIK, rozpoznać wpisy wymagające korekty lub usunięcia oraz poprawiać wiarygodność kredytową. Pamiętaj jednak, że prawdziwych informacji nie można skasować tylko dlatego, że utrudniają uzyskanie kredytu.
- Sprawdź raport i zweryfikuj wpisy. Przejrzyj zobowiązania, ich statusy, daty, kwoty, historię spłat i zapytania kredytowe. Pełny raport BIK jest płatny, natomiast raz na 6 miesięcy możesz bezpłatnie poprosić o mniej szczegółową kopię danych. Zaznacz informacje nieaktualne, nieznane lub niezgodne z dokumentami.
- Złóż reklamację w instytucji, która przekazała błędne dane. Skieruj wniosek do banku, SKOK-u lub firmy pożyczkowej, a nie tylko do BIK. To instytucja źródłowa może sprawdzić wpis i zlecić jego korektę. Opisz błąd, wskaż umowę lub zobowiązanie oraz dołącz potwierdzenia, na przykład dowód spłaty. Jeśli uregulowałeś dług, a nadal widnieje on jako aktywny, poproś również o aktualizację statusu.
- Ustal, czy możesz cofnąć zgodę na dalsze przetwarzanie danych. Po terminowej spłacie zobowiązania możesz odwołać zgodę na przetwarzanie informacji po zakończeniu umowy. Podobna możliwość może dotyczyć spłaconego zobowiązania z opóźnieniem krótszym niż 60 dni. Wniosek złóż w instytucji, która przekazała dane. Zanim to zrobisz, rozważ skutki: znikną także pozytywne informacje o terminowych spłatach, które mogą wspierać Twoją wiarygodność.
- Sprawdź warunki przechowywania wpisu o poważnym opóźnieniu. Jeśli opóźnienie przekroczyło 60 dni, wierzyciel poinformował Cię o zamiarze dalszego przetwarzania danych, a od powiadomienia minęło co najmniej 30 dni, wpis może być widoczny bez Twojej zgody przez 5 lat od spłaty zobowiązania. Nie usuniesz go wcześniej na własne życzenie. Jeśli minęło już 5 lat albo nie spełniono wymaganych warunków, poproś instytucję źródłową o weryfikację i aktualizację danych.
- Jeśli masz zaległości, uzgodnij sposób ich spłaty. Skontaktuj się z wierzycielem, ustal realny harmonogram spłat lub zapytaj o restrukturyzację. Uregulowanie długu nie usuwa automatycznie prawidłowego negatywnego wpisu, ale zamyka zaległość i pozwala rozpocząć odbudowę historii. Po spłacie dopilnuj aktualizacji statusu zobowiązania.
- Odbudowuj historię bez nadmiernego zadłużania się. Spłacaj raty i rachunki w terminie, kontroluj wykorzystanie limitów oraz unikaj składania wielu wniosków kredytowych naraz, ponieważ instytucje oceniające wniosek mogą widzieć zapytania kredytowe. Nie zaciągaj nowych zobowiązań tylko po to, by poprawić scoring. Najważniejsza jest stabilna spłata zobowiązań, których rzeczywiście potrzebujesz.
- Nie płać za obietnice „czyszczenia BIK”. Zewnętrzne firmy nie mają specjalnych uprawnień do usuwania prawidłowych wpisów. Wniosek o korektę lub cofnięcie zgody możesz złożyć samodzielnie, a usługi gwarantujące szybkie usunięcie negatywnych danych mogą wprowadzać w błąd. Nie fałszuj też dokumentów ani nie manipuluj informacjami.
Jak sprawdzić raport BIK i znaleźć błędne informacje
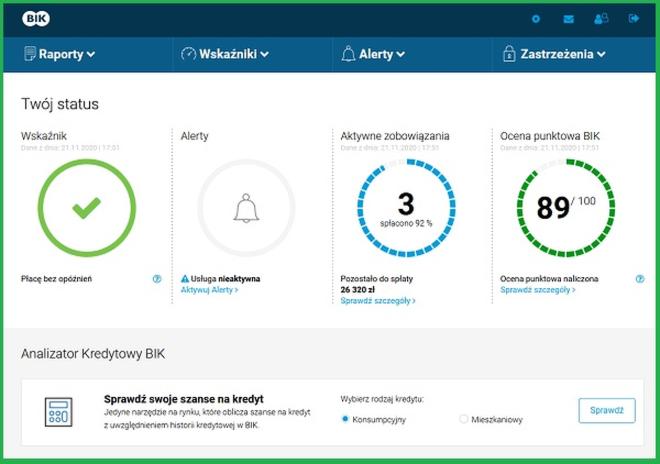
Sprawdzanie raportu BIK zaczynam od listy kredytów, pożyczek, kart i limitów, również tych spłaconych. Następnie porównuję kwoty, daty, statusy i historię rat z umowami, potwierdzeniami przelewów oraz korespondencją z bankiem. Weryfikuję też zapytania kredytowe — każde powinno odpowiadać wnioskowi, który rzeczywiście złożyłem. Ponieważ instytucje aktualizują dane co do zasady przynajmniej raz w tygodniu, niedawna spłata może jeszcze nie być widoczna.
Pełny raport zamawiam po zalogowaniu na konto BIK. Skoro już zahaczyliśmy o ten temat, sprawdź, gdzie znaleźć pożyczkę bez BIK. Mogę również raz na pół roku wystąpić o bezpłatną kopię danych, choć zazwyczaj zawiera mniej szczegółów, a jej przygotowanie trwa nawet do 30 dni. Szukam rozbieżności: raty oznaczonej jako zaległa mimo terminowej wpłaty, błędnej kwoty zadłużenia, niezamkniętego kredytu lub umowy, której nie zawierałem. Zapisuję nazwę instytucji, numer umowy i treść wpisu, dzięki czemu mogę precyzyjnie opisać problem.
Regularne sprawdzanie raportu pomaga szybciej wychwycić nieścisłości. Warto zachowywać umowy i potwierdzenia spłat, by móc łatwo udokumentować reklamację.
Błędne dane mogą zaszkodzić — reklamacja zwykle trwa 30 dni
Po wykryciu błędu składam reklamację do banku, SKOK-u lub firmy pożyczkowej odpowiedzialnej za dane. Dołączam kopie dokumentów i wskazuję, czego oczekuję: korekty kwoty, statusu lub daty albo usunięcia informacji przetwarzanej bez podstawy. Sam kontakt z BIK zwykle nie wystarczy, ponieważ wpis może zweryfikować i skorygować instytucja, która go przekazała. Zachowuję potwierdzenie wysłania reklamacji i odpowiedź. Instytucja standardowo rozpatruje reklamację w ciągu 30 dni, a w szczególnie złożonej sprawie może wydłużyć ten termin zgodnie z przepisami.
Warto pamiętać, że nie usunę prawdziwego wpisu o poważnym opóźnieniu tylko dlatego, że utrudnia mi uzyskanie kredytu. Jeśli zaległość przekroczyła 60 dni, wierzyciel prawidłowo poinformował mnie o dalszym przetwarzaniu danych, a od powiadomienia minęło co najmniej 30 dni, informacja może być widoczna przez 5 lat od spłaty. Z kolei terminowo spłacone zobowiązania mogą budować pozytywną historię, dlatego nie cofam zgody pochopnie. Nie płacę też firmom obiecującym błyskawiczne „czyszczenie BIK”: błędy zgłaszam sam, a poprawne dane traktuję jako część swojej historii finansowej.
Wskazówka: przed złożeniem reklamacji porównaj raport BIK z historią rachunku bankowego — potwierdzenie przelewu z datą i kwotą może szybko rozstrzygnąć, czy rata została błędnie oznaczona jako zaległa.
Jak złożyć reklamację do instytucji, która przekazała dane
Najpierw pobieram raport BIK i sprawdzam, który wpis budzi moje zastrzeżenia. Notuję nazwę banku lub firmy pożyczkowej, numer umowy, kwotę, daty oraz status zobowiązania — na przykład to, czy widnieje jako spłacone, choć uregulowałem je wcześniej. Bezpłatną kopię danych mogę uzyskać raz na pół roku, a na jej otrzymanie czekam zwykle do 30 dni. Odpłatny raport zawiera więcej szczegółów. Instytucje aktualizują dane o zobowiązaniach co najmniej raz w tygodniu.
Reklamację kieruję do instytucji, która przekazała dane do BIK, a nie tylko do samego BIK. W piśmie podaję imię i nazwisko, PESEL, dane kontaktowe, numer umowy lub wniosku, opis błędnego wpisu oraz konkretne żądanie — na przykład poprawienie kwoty, daty albo statusu spłaty. Dołączam kopie potwierdzeń przelewów, zaświadczeń o spłacie lub korespondencji. Następnie wysyłam reklamację przez bankowość elektroniczną, formularz instytucji albo listem poleconym i zachowuję potwierdzenie nadania. Instytucja zazwyczaj odpowiada w ciągu 30 dni.
Nieprawdziwy wpis? Konkretne dowody mogą zmienić decyzję instytucji
W uzasadnieniu krótko wyjaśniam, co się nie zgadza, i wskazuję oczekiwaną zmianę. Jeśli instytucja uzna reklamację, sama przekazuje korektę do BIK. Aktualizacja może potrwać od kilku dni do około 2 tygodni, a w bardziej złożonych sprawach — dłużej. Jeśli instytucja odmówi, proszę o wyjaśnienie podstawy dalszego przetwarzania i sprawdzam dokumenty dotyczące zobowiązania. Przy opóźnieniu przekraczającym 60 dni instytucja może przetwarzać dane przez 5 lat od spłaty, jeśli wcześniej poinformowała mnie o takim zamiarze, a od powiadomienia upłynęło co najmniej 30 dni.
Jeśli spłacałem kredyt terminowo, mogę cofnąć zgodę na dalsze przetwarzanie danych. Wtedy jednak znikną również pozytywne informacje, które pomagają budować wiarygodność, dlatego najpierw oceniam, czy usunięcie wpisu leży w moim interesie. Nie płacę firmom obiecującym „czyszczenie BIK”: nie mają specjalnych uprawnień, a prawidłowych danych nie można wykreślić tylko dlatego, że są niewygodne. Zamiast tego dbam o to, by wpis był prawdziwy, aktualny i oparty na właściwej podstawie.
Wskazówka: w reklamacji wskaż konkretnie, jakiej korekty oczekujesz, i dołącz kopie dowodów — samo stwierdzenie, że wpis jest błędny, może nie wystarczyć do jego zweryfikowania.
Dlaczego płatne usługi czyszczenia BIK nie gwarantują efektu
Opłacenie usługi „czyszczenia BIK” nie gwarantuje usunięcia niekorzystnych informacji. O tym, czy można zmienić dane, decydują przepisy oraz instytucja, która przekazała je do BIK. Dlatego płatna pomoc może nie przynieść obiecanego efektu.
- Firma nie usunie na życzenie prawidłowych wpisów. Banki, SKOK-i i współpracujące z BIK firmy pożyczkowe przekazują informacje o kredytach, pożyczkach, zapytaniach kredytowych i terminowości spłat. Zewnętrzny podmiot nie ma specjalnych uprawnień, by dowolnie zmieniać te dane.
- Poważne opóźnienia mogą pozostać widoczne przez pięć lat. Wierzyciel może przetwarzać dane bez zgody klienta przez pięć lat od spłaty zobowiązania, jeśli opóźnienie przekroczyło 60 dni, odpowiednio wcześniej poinformował o zamiarze dalszego przetwarzania, a od powiadomienia minęło co najmniej 30 dni. Zapłata za usługę ani prośba o usunięcie wpisu nie znoszą tej podstawy.
- Pośrednik nie zastąpi instytucji, która dodała wpis. Za przekazane informacje odpowiada bank lub firma pożyczkowa i to ta instytucja może zlecić korektę w BIK. Jeśli wpis jest błędny, nieaktualny albo nie powinien już być przetwarzany, złóż reklamację właśnie tam. Sam kontakt z BIK zwykle nie wystarczy, by zmienić dane.
- Usunięcie pozytywnej historii może zaszkodzić. Po spłacie kredytu terminowe raty mogą wspierać wiarygodność kredytową, jeśli klient zgodził się na dalsze przetwarzanie danych. Cofnięcie zgody może sprawić, że instytucje finansowe przestaną widzieć te informacje. W rezultacie scoring nie musi się poprawić, a szanse na kredyt — wzrosnąć.
- Obietnice szybkiego efektu nie zmieniają zasad. Instytucja musi sprawdzić sprawę i zaktualizować dane, co może potrwać od kilku dni do kilku tygodni, a w bardziej złożonych przypadkach — dłużej. Pośrednik nie zagwarantuje usunięcia wpisu, jeśli jest prawidłowy i nadal można go legalnie przetwarzać.
- Podstawowe działania możesz wykonać samodzielnie. Najpierw sprawdź raport BIK lub bezpłatną kopię danych, którą możesz uzyskać raz na sześć miesięcy. Następnie złóż reklamację, wskazując konkretne nieprawidłowości. Wniosek o korektę lub cofnięcie zgody skieruj do instytucji, która przekazała dane; zwykle nie musisz płacić firmie za samo przygotowanie pisma.
- Wyczyszczenie raportu nie rozwiąże problemu zadłużenia. Jeśli nadal masz zaległości, ureguluj je, uzgodnij plan spłaty lub rozważ restrukturyzację. Historię kredytową poprawisz przede wszystkim dzięki terminowym płatnościom, ograniczeniu zbędnych wniosków kredytowych i regularnemu sprawdzaniu aktualności danych.