Ireneusz Wojtunik
Wybierając formę prawną firmy, biorę pod uwagę nie tylko podatki i formalności, lecz przede wszystkim to, kto odpowie za długi, gdy biznes wpadnie w kłopoty. W jednej formie ryzykuję własnym domem i oszczędnościami, w innej wierzyciel może dochodzić roszczeń głównie z majątku spółki. Ta różnica ma szczególne znaczenie przy kredytach, kosztownych inwestycjach, sporach z klientami i opóźnieniach w płatnościach.
- Forma prawna firmy wpływa na zakres odpowiedzialności za długi, podatki, składki ZUS, księgowość, formalności i możliwości pozyskiwania inwestorów.
- JDG jest prosta i bezpłatna w rejestracji, ale przedsiębiorca odpowiada za zobowiązania całym swoim majątkiem. Podobne ryzyko ponoszą wspólnicy spółki cywilnej, którzy odpowiadają solidarnie.
- W spółkach jawnej i partnerskiej odpowiedzialność zależy od rodzaju zobowiązania; spółka partnerska ogranicza odpowiedzialność za błędy zawodowe innych partnerów. W spółce komandytowej zakres ryzyka zależy od roli wspólnika.
- Spółki kapitałowe — sp. z o.o., PSA i S.A. — zasadniczo oddzielają majątek wspólników lub akcjonariuszy od majątku spółki. Ochrona nie zwalnia jednak osób zarządzających z obowiązków ani z możliwej odpowiedzialności przewidzianej prawem.
- Wybór formy wiąże się z różnymi wymogami: od braku kapitału w JDG po kapitał zakładowy 5 000 zł w sp. z o.o., 1 zł kapitału akcyjnego w PSA i 100 000 zł kapitału zakładowego w S.A. Spółki kapitałowe prowadzą pełną księgowość i rozliczają CIT.
- Przed podjęciem decyzji warto ocenić ryzyko branży, planowane inwestycje, liczbę i role wspólników, sposób wypłaty zysków, koszty obsługi oraz plany rozwoju. Formę można później zmienić, ale przekształcenie wymaga czasu, formalności i pieniędzy.
- W 2026 roku szczegółowe obowiązki zależą od aktualnych przepisów i sytuacji firmy, dlatego wybór warto skonsultować z księgowym, doradcą podatkowym lub prawnikiem.
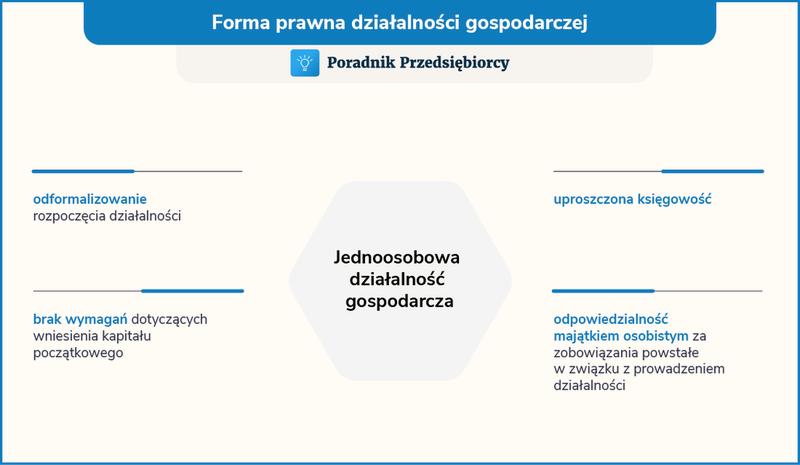
Najprościej założyć jednoosobową działalność gospodarczą (JDG). Rejestruję ją bezpłatnie w CEIDG, nie wnoszę kapitału zakładowego, a majątek firmowy i prywatny pozostają częścią jednego majątku. To wygodne na start, ale wiąże się z ryzykiem: za zobowiązania firmy odpowiadam całym swoim majątkiem. Jeśli firmowe środki nie wystarczą na spłatę długów, wierzyciel może sięgnąć także po moje oszczędności lub nieruchomość. Przy wspólności majątkowej konsekwencje mogą objąć również majątek małżeński — zależnie od okoliczności i przepisów.
Podobnie trzeba uważać przy spółce cywilnej. Nie stanowi ona odrębnego podmiotu prawnego, a każdy wspólnik prowadzi działalność jako przedsiębiorca wpisany do CEIDG. Wspólnicy solidarnie odpowiadają za zobowiązania związane ze wspólnym biznesem, dlatego wierzyciel może zażądać całej należności od jednego z nich, zamiast ograniczać się do proporcjonalnej części. Co więcej, nie musi najpierw bezskutecznie szukać pieniędzy w majątku spółki — może dochodzić zapłaty z majątków osobistych wspólników.
Firmowy dług nie musi zagrozić prywatnemu majątkowi — wszystko zależy od wybranej struktury
W spółce jawnej istnieje odrębny majątek, z którego w pierwszej kolejności zaspokaja się roszczenia wierzycieli. Jeśli jednak egzekucja z tego majątku okaże się bezskuteczna, wspólnicy odpowiadają za długi całym swoim majątkiem. Odpowiedzialność subsydiarna nie zapewnia więc pełnej ochrony prywatnych finansów. Spółka jawna może sprawdzić się w niewielkiej firmie rodzinnej lub usługowej, ale przed jej wyborem warto dokładnie ustalić, jak wspólnicy podzielą obowiązki i ryzyko.
Spółka partnerska służy przedstawicielom określonych wolnych zawodów, na przykład lekarzom, prawnikom czy architektom. Partner co do zasady nie odpowiada za błąd zawodowy popełniony przez innego partnera ani przez osobę, za którą sam nie odpowiada. Nie oznacza to jednak, że spółka jest wolna od wszelkiego ryzyka: partnerzy mogą odpowiadać za pozostałe zobowiązania związane z jej działalnością. Dlatego warto od początku jasno określić zasady w umowie i uzupełnić je odpowiednim ubezpieczeniem.
W spółce komandytowej zakres odpowiedzialności zależy od roli wspólnika. Komplementariusz odpowiada za zobowiązania bez ograniczenia, całym swoim majątkiem. Z kolei komandytariusz zasadniczo odpowiada do wysokości sumy komandytowej określonej w umowie, z uwzględnieniem wniesionego wkładu i ustawowych wyjątków. Taka struktura pozwala połączyć aktywnego wspólnika z pasywnym inwestorem. Trzeba jednak pamiętać, że od 2021 roku spółka komandytowa jest podatnikiem CIT i prowadzi pełną księgowość, a jej rozliczenia mogą być bardziej złożone niż w JDG.
Spółka z ograniczoną odpowiedzialnością to jedna z najczęściej wybieranych form ograniczających ryzyko wspólników. Ma własny majątek i osobowość prawną, a wspólnicy co do zasady nie odpowiadają prywatnym majątkiem za jej długi. Minimalny kapitał zakładowy wynosi 5 000 zł. Ochrona nie jest jednak absolutna: członkowie zarządu mogą odpowiadać za zobowiązania spółki, jeśli egzekucja wobec niej okaże się bezskuteczna, a oni nie dopełnią obowiązków dotyczących złożenia wniosku o upadłość we właściwym czasie. Dlatego samo „z o.o.” w nazwie nie zwalnia z pilnowania płynności i reagowania na problemy.
W spółce akcyjnej oraz prostej spółce akcyjnej akcjonariusze zasadniczo nie odpowiadają za długi spółki prywatnym majątkiem. S.A. wymaga co najmniej 100 000 zł kapitału zakładowego i wiąże się z rozbudowanymi obowiązkami, takimi jak pełna księgowość, sprawozdawczość oraz dodatkowe formalności korporacyjne. Prosta spółka akcyjna (PSA) może powstać z kapitałem akcyjnym już od 1 zł, dlatego często rozważają ją startupy i firmy szukające inwestorów. W obu formach odpowiedzialność akcjonariuszy pozostaje oddzielona od odpowiedzialności spółki, choć osoby zarządzające nadal muszą wypełniać swoje obowiązki.
Forma prawna wpływa również na codzienne koszty prowadzenia firmy. JDG i niektóre spółki osobowe mogą korzystać z uproszczonej księgowości, jeśli spełniają odpowiednie warunki; w materiałach dotyczących działalności często wskazuje się limit przychodów wynoszący 2 mln euro. Spółki kapitałowe prowadzą pełne księgi rachunkowe, co zwykle zwiększa nakład pracy i wydatki, ale wyraźniej oddziela majątek firmy od majątku właścicieli. W spółce z o. Skoro już poruszamy się w tym temacie to poznaj korzyści i prawa udziałowców spółki.o. dochodzą CIT i podatek od dywidendy, a wypłata pieniędzy nie jest tak swobodna jak przelewanie środków w JDG. Z kolei obowiązek opłacania składek ZUS zależy między innymi od formy działalności i struktury wspólników: jednoosobowego wspólnika spółki z o.o. dotyczą inne zasady niż wspólników spółki wieloosobowej.
Przed wyborem formy zastanawiam się, jak duże ryzyko wiąże się z moją branżą, czy będę finansować działalność długiem, ilu będę mieć wspólników i czy planuję pozyskać inwestora. Sprawdzam też, czy może dojść do szkody u klienta, problemów z wypłacalnością kontrahenta, sporu z pracownikiem albo roszczeń dotyczących własności intelektualnej. Przy niewielkiej, stabilnej działalności JDG może być prostym i rozsądnym rozwiązaniem. Natomiast przy większym ryzyku, planach rozwoju lub potrzebie ochrony prywatnego majątku częściej rozważa się spółkę kapitałową. Nie ma jednej formy odpowiedniej dla wszystkich — znaczenie mają konkretne warunki, umowa, sposób zarządzania i szybka reakcja na problemy finansowe.
Później można zmienić formę prawną, na przykład przekształcić JDG w spółkę albo wybrać inną strukturę w miarę rozwoju firmy. Taka operacja bywa jednak bardziej pracochłonna i kosztowna niż założenie działalności od razu w odpowiedniej formie. Dlatego traktuję wybór jako decyzję na najbliższe 1–3 lata, a przy planowaniu rozwoju uwzględniam także perspektywę 3–5 lat. Zanim podpiszę umowę kredytową lub przyjmę wspólnika, sprawdzam zasady odpowiedzialności i konsultuję je z księgowym albo prawnikiem. To niewielki wysiłek w porównaniu z ryzykiem, że za firmowy dług zapłacę prywatnym majątkiem.
| Forma prawna | Wspólnicy / właściciele | Minimalny kapitał | Rejestracja i podstawowe wymogi | Odpowiedzialność za zobowiązania | Podatek dochodowy | ZUS właścicieli / wspólników | Księgowość i sprawozdawczość | Najlepiej pasuje do |
|---|---|---|---|---|---|---|---|---|
| Jednoosobowa działalność gospodarcza (JDG) | 1 osoba fizyczna; pracowników można zatrudniać | Brak | Wpis do CEIDG; rejestracja jest bezpłatna; możliwe założenie online | Przedsiębiorca odpowiada całym swoim majątkiem za zobowiązania firmy | PIT: skala podatkowa, podatek liniowy albo ryczałt, jeśli spełnione są warunki | Co do zasady obowiązkowe składki; mogą przysługiwać ulgi dla początkujących i małych firm | KPiR lub ewidencja przychodów przy spełnieniu warunków; pełne księgi po przekroczeniu ustawowego limitu albo w innych wymaganych przypadkach | Samodzielny start, freelancerzy, małe usługi i działalność o niższym ryzyku |
| Spółka cywilna | Co najmniej 2 wspólników; każdy wspólnik będący osobą fizyczną prowadzi wpis w CEIDG | Brak | Pisemna umowa wspólników; sama spółka nie jest odrębnym przedsiębiorcą ani osobą prawną | Wspólnicy odpowiadają solidarnie całym swoim majątkiem; wierzyciel może dochodzić całości długu od każdego z nich | Spółka nie płaci podatku dochodowego; wspólnicy rozliczają przypadające na nich dochody lub przychody | Każdy wspólnik rozlicza własne składki, zasadniczo jak przedsiębiorca | KPiR lub ewidencja przychodów, jeśli pozwalają na to przepisy i limity; pełne księgi po przekroczeniu właściwego progu | Mały, wspólny biznes z zaufanym partnerem i niewielkim ryzykiem |
| Spółka jawna | Co najmniej 2 wspólników | Brak | Umowa spółki i wpis do KRS | Wspólnicy odpowiadają bez ograniczeń; ich odpowiedzialność jest subsydiarna, czyli aktualizuje się, gdy egzekucja z majątku spółki jest bezskuteczna | Najczęściej PIT wspólników będących osobami fizycznymi; w określonych przypadkach spółka może być podatnikiem CIT | Wspólnicy będący osobami fizycznymi co do zasady podlegają składkom ZUS | KPiR lub ewidencja przychodów, jeśli spełnione są warunki; pełne księgi w przypadkach przewidzianych przepisami | Stabilna współpraca wspólników, firmy rodzinne i mniejsze przedsiębiorstwa |
| Spółka partnerska | Co najmniej 2 partnerów wykonujących zawody dopuszczone ustawą | Brak | Umowa i wpis do KRS; w nazwie wymagane jest oznaczenie „spółka partnerska” lub „sp.p.” | Partner zasadniczo nie odpowiada za zobowiązania wynikające z błędów zawodowych innych partnerów; odpowiada za własne działania oraz za pozostałe zobowiązania na zasadach ustawowych | Co do zasady PIT partnerów; dostępne formy rozliczenia zależą m.in. od rodzaju działalności i warunków ustawowych | Partnerzy będący osobami fizycznymi co do zasady podlegają składkom ZUS | Księgi rachunkowe po przekroczeniu ustawowego limitu lub w innych wymaganych przypadkach; w pozostałych sytuacjach możliwa ewidencja uproszczona | Wspólna praktyka lekarzy, prawników, architektów i innych uprawnionych specjalistów |
| Spółka komandytowa | Co najmniej 2 wspólników: minimum 1 komplementariusz i 1 komandytariusz | Brak ustawowego minimum; umowa określa sumę komandytową komandytariusza | Umowa w formie aktu notarialnego albo przez system teleinformatyczny, jeśli spełniono warunki; wpis do KRS | Komplementariusz odpowiada bez ograniczeń; komandytariusz — zasadniczo do wysokości sumy komandytowej, z uwzględnieniem wniesionego wkładu i wyjątków ustawowych | Spółka jest podatnikiem CIT; możliwa stawka 9% dla uprawnionych podatników, w pozostałych przypadkach zasadniczo 19%; wypłata zysku może podlegać dodatkowemu opodatkowaniu u wspólnika | Komplementariusz będący osobą fizyczną co do zasady podlega ZUS; sytuacja komandytariusza zależy od jego statusu i przepisów | Pełne księgi rachunkowe i obowiązki sprawozdawcze | Biznes z inwestorem pasywnym lub podziałem ról między wspólników |
| Spółka z ograniczoną odpowiedzialnością (sp. z o.o.) | 1 lub więcej wspólników; wyjątek: nie może jej założyć wyłącznie inna jednoosobowa sp. z o.o. | 5 000 zł kapitału zakładowego; wartość nominalna udziału co najmniej 50 zł | Umowa notarialna albo rejestracja online na wzorcu; wpis do KRS; wymagany zarząd | Wspólnicy zasadniczo nie odpowiadają za długi spółki; członkowie zarządu mogą ponosić odpowiedzialność w przypadkach określonych w przepisach | CIT: zasadniczo 19% albo 9% dla podatników spełniających warunki; wypłata dywidendy osobie fizycznej co do zasady podlega 19% PIT | Jedyny wspólnik zasadniczo podlega składkom ZUS; samo posiadanie udziałów w spółce wieloosobowej co do zasady nie powoduje takiego obowiązku | Obowiązkowe księgi rachunkowe, roczne sprawozdanie finansowe i jego złożenie do KRS | Działalność o wyższym ryzyku, wspólnicy, inwestorzy i plany wzrostu |
| Prosta spółka akcyjna (PSA) | 1 lub więcej akcjonariuszy; akcjonariuszem nie może być jednoosobowa sp. z o.o. | 1 zł kapitału akcyjnego; wkładem może być m.in. praca lub usługi, na zasadach ustawowych | Umowa notarialna albo rejestracja online na wzorcu; wpis do KRS; zarząd albo rada dyrektorów | Akcjonariusze zasadniczo nie odpowiadają za zobowiązania spółki; członkowie organów mogą odpowiadać w przewidzianych prawem przypadkach | CIT: zasadniczo 19% albo 9% dla uprawnionych podatników; dywidenda może podlegać odrębnemu opodatkowaniu | Posiadanie akcji samo w sobie co do zasady nie tworzy obowiązku ZUS; znaczenie ma m.in. podstawa wykonywania pracy lub pełniona funkcja | Pełne księgi rachunkowe i roczne sprawozdanie finansowe | Startupy, innowacyjne przedsięwzięcia i firmy planujące pozyskać inwestora |
| Spółka akcyjna (S.A.) | 1 lub więcej akcjonariuszy; akcjonariuszem nie może być jednoosobowa sp. z o.o. | 100 000 zł kapitału zakładowego; wartość nominalna akcji co najmniej 0,01 zł | Statut w formie aktu notarialnego; wpis do KRS; zarząd i rada nadzorcza; co do zasady wymagany kapitał pokryty w ustawowym zakresie | Akcjonariusze nie odpowiadają za zobowiązania spółki; członkowie organów mogą odpowiadać w przypadkach określonych prawem | CIT: zasadniczo 19% albo 9% dla uprawnionych podatników; dywidenda może podlegać odrębnemu opodatkowaniu | Posiadanie akcji samo w sobie co do zasady nie tworzy obowiązku ZUS; znaczenie ma m.in. podstawa wykonywania pracy lub pełniona funkcja | Pełne księgi rachunkowe; roczne sprawozdanie finansowe; badanie przez biegłego rewidenta, gdy spółka spełnia ustawowe kryteria | Duże przedsiębiorstwa, szerokie grono inwestorów i plany wejścia na giełdę |
| Spółka komandytowo-akcyjna (S.K.A.) | Co najmniej 1 komplementariusz i 1 akcjonariusz | 50 000 zł kapitału zakładowego | Statut w formie aktu notarialnego i wpis do KRS; wymagane organy zależą m.in. od liczby akcjonariuszy | Komplementariusz odpowiada bez ograniczeń; akcjonariusz zasadniczo nie odpowiada za zobowiązania spółki | Spółka jest podatnikiem CIT; wypłata zysku może powodować dodatkowe opodatkowanie wspólników, z uwzględnieniem ustawowych zasad i odliczeń | Obowiązek zależy od statusu wspólnika i tytułów ubezpieczeniowych; komplementariusz będący osobą fizyczną co do zasady podlega ZUS | Pełne księgi rachunkowe i roczne sprawozdanie finansowe | Przedsięwzięcia łączące aktywnych zarządzających z akcjonariuszami finansującymi biznes |
Podatki, składki i księgowość — obowiązki zależne od formy działalności
Poniższa lista pokazuje, jak forma działalności wpływa na podatki, składki i księgowość. Uwzględnia też odpowiedzialność za zobowiązania oraz formalności, które warto rozważyć przed wyborem.
- Jednoosobowa działalność gospodarcza (JDG). Przedsiębiorca rejestruje firmę w CEIDG i nie wnosi kapitału zakładowego. Wybiera dostępną formę opodatkowania PIT, a jeśli spełnia odpowiednie warunki i limity, może prowadzić uproszczoną księgowość, np. podatkową księgę przychodów i rozchodów albo ewidencję ryczałtu. Co do zasady opłaca składki ZUS, choć początkujący przedsiębiorcy mogą korzystać z ulg. Za zobowiązania firmy odpowiada całym swoim majątkiem, dlatego ponosi też ryzyko dotyczące majątku prywatnego.
- Spółka cywilna. Wspólnicy zawierają umowę i prowadzą działalność jako przedsiębiorcy wpisani do CEIDG. Sama spółka nie jest odrębnym przedsiębiorcą ani podatnikiem podatku dochodowego. Każdy wspólnik rozlicza przypadający na niego dochód i opłaca własne składki ZUS. Jeśli spełniają właściwe warunki, mogą prowadzić uproszczoną księgowość; po przekroczeniu ustawowego limitu przychodów lub w innych wymaganych przypadkach muszą prowadzić księgi rachunkowe. Wspólnicy odpowiadają solidarnie za zobowiązania, także majątkiem osobistym.
- Spółki jawna i partnerska. Wspólnicy zawierają umowę i rejestrują spółkę w KRS. Zasadniczo to oni, a nie spółka, rozliczają podatek dochodowy; spółka jawna może jednak podlegać szczególnym regułom. Rodzaj spółki i spełnienie ustawowych warunków wpływają na sposób prowadzenia ksiąg. Gdy powstanie taki obowiązek, spółka prowadzi pełną księgowość. W spółce jawnej wspólnicy odpowiadają za zobowiązania subsydiarnie, czyli gdy egzekucja z majątku spółki okaże się bezskuteczna. Spółkę partnerską mogą założyć przedstawiciele określonych wolnych zawodów, a partner co do zasady nie odpowiada za błędy zawodowe pozostałych partnerów.
- Spółka komandytowa i komandytowo-akcyjna. Obie formy wymagają rejestracji w KRS i prowadzenia pełnej księgowości. Spółka komandytowa płaci CIT, a podatek może pojawić się także przy wypłacie zysku wspólnikom. Komplementariusz odpowiada za zobowiązania bez ograniczenia, natomiast odpowiedzialność komandytariusza ograniczają przepisy i umowa. W spółce komandytowo-akcyjnej komplementariusz odpowiada za zobowiązania, a akcjonariusz co do zasady nie odpowiada za nie osobiście. Obowiązki podatkowe zależą od statusu spółki i wspólników.
- Spółka z o.o. i prosta spółka akcyjna. Obie są odrębnymi osobami prawnymi, prowadzą pełną księgowość i rozliczają CIT. Wspólnicy spółki z o.o. zasadniczo nie odpowiadają za jej zobowiązania majątkiem prywatnym, ale członkowie zarządu mogą ponosić odpowiedzialność w przypadkach określonych prawem. Minimalny kapitał zakładowy spółki z o.o. wynosi 5 000 zł, a kapitał akcyjny PSA może wynosić 1 zł. Wypłata zysku może wiązać się z dodatkowym podatkiem od dywidendy. Obowiązek opłacania ZUS zależy m.in. od struktury właścicielskiej; jednoosobowy wspólnik spółki z o.o. podlega odrębnym zasadom.
- Spółka akcyjna. Wymaga kapitału zakładowego w wysokości co najmniej 100 000 zł, rejestracji w KRS, prowadzenia pełnej księgowości i sporządzania sprawozdań finansowych. Wiąże się też z rozbudowanymi obowiązkami korporacyjnymi. Jeśli spółka spełnia ustawowe kryteria, biegły rewident bada jej sprawozdanie. Akcjonariusze zasadniczo nie odpowiadają za zobowiązania spółki swoim majątkiem. Spółka płaci CIT, a dywidenda może podlegać odrębnemu opodatkowaniu.
- Dobór formy i bieżąca weryfikacja obowiązków. Przed podjęciem decyzji porównaj podatki, składki ZUS i koszty księgowości, a także ryzyko działalności, liczbę wspólników, planowane inwestycje oraz sposób wypłaty pieniędzy z firmy. Wymogi zależą m.in. od przychodów, rodzaju działalności i aktualnych przepisów. Możesz później zmienić formę lub przekształcić firmę, jednak wiąże się to z formalnościami i kosztami. Dlatego warto skonsultować wybór z księgowym lub doradcą podatkowym.
JDG czy spółka? Najważniejsze rodzaje form prawnych w Polsce
Gdy sam zacząłem myśleć o firmie, szybko zrozumiałem, że wybór formy prawnej to coś więcej niż formalność. Wpływa na podatki, księgowość, składki ZUS, dostęp do inwestorów oraz zakres mojej odpowiedzialności za firmowe długi. Najprostsza na początek jest jednoosobowa działalność gospodarcza (JDG): wpis do CEIDG nic nie kosztuje, nie potrzebuję kapitału zakładowego, a księgowość mogę uprościć — na przykład prowadzić KPiR albo wybrać ryczałt, jeśli spełniam warunki. Za tę prostotę płacę jednak pełną odpowiedzialnością, a składki i podatki muszę uwzględniać także przy niewielkich przychodach. Dlatego JDG często sprawdza się u freelancera, specjalisty lub właściciela małej firmy usługowej, o ile ryzyko działalności pozostaje rozsądne.
Jeśli chcę działać z innymi, mogę wybrać spółkę cywilną albo jedną ze spółek handlowych. Spółkę cywilną zakłada co najmniej dwóch przedsiębiorców na podstawie umowy. Nie ma ona osobowości prawnej ani własnego wpisu do CEIDG — każdy wspólnik rejestruje się osobno. Spółka nie wymaga kapitału, ale wspólnicy odpowiadają za jej zobowiązania solidarnie całym majątkiem. Z kolei spółka jawna ma odrębny majątek i wpis do KRS; wspólnicy odpowiadają prywatnie, jeśli majątek spółki nie wystarcza. Jak już zgłębiasz temat to sprawdź, gdzie rejestruje się spółkę jawną. Spółka partnerska służy przedstawicielom określonych wolnych zawodów, na przykład lekarzom, prawnikom i architektom. Pozwala ograniczyć odpowiedzialność za błąd zawodowy do osoby, która go popełniła. W spółce komandytowej komplementariusz odpowiada bez ograniczeń, a komandytariusz — co do zasady do wysokości sumy komandytowej określonej w umowie. Ponadto spółka płaci CIT i prowadzi pełną księgowość.
Ochrona prywatnego majątku, ale też więcej formalności
Gdy rośnie ryzyko lub skala biznesu albo potrzebuję inwestora, rozważam spółki kapitałowe. Najpopularniejsza z nich, spółka z ograniczoną odpowiedzialnością, wymaga co najmniej 5 tys. zł kapitału zakładowego, wpisu do KRS i pełnej księgowości. Wspólnicy zasadniczo nie odpowiadają prywatnym majątkiem za zobowiązania spółki, jednak wypłata zysku w formie dywidendy może wiązać się z dodatkowym podatkiem. W określonych sytuacjach odpowiadać mogą też członkowie zarządu. Prosta spółka akcyjna wymaga zaledwie 1 zł kapitału akcyjnego, daje startupom większą elastyczność i pozwala wnosić wkłady w postaci pracy lub know-how. Podobnie jak inne spółki kapitałowe prowadzi pełną księgowość. Natomiast spółka akcyjna, przeznaczona między innymi dla dużych przedsięwzięć i firm planujących debiut giełdowy, wymaga co najmniej 100 tys. zł kapitału oraz wiąże się z rozbudowanymi obowiązkami, w tym sporządzaniem sprawozdań finansowych.
Przed wyborem porównuję nie tylko koszt rejestracji, lecz także ryzyko branżowe, przewidywane przychody, sposób wypłaty pieniędzy, liczbę wspólników i plany na kolejne lata. Spółka komandytowo-akcyjna łączy komplementariusza z akcjonariuszami i wymaga co najmniej 50 tys. zł kapitału zakładowego. Z kolei spółdzielnie, fundacje i stowarzyszenia służą innym celom niż typowy biznes nastawiony na zysk. Nie ma jednej formy odpowiedniej dla każdego: mogę zacząć od JDG, a później ją przekształcić, choć zmiana wymaga czasu i pieniędzy. Zanim zdecyduję, obliczam z księgowym lub doradcą przewidywane podatki i składki ZUS — kilka godzin analizy może oszczędzić mi formalności i nieprzyjemnych niespodzianek.
Wskazówka: przed wyborem formy prawnej sprawdź nie tylko, kto odpowiada za długi, lecz także jak będziesz wypłacać sobie pieniądze — w spółce z o.o. zysk pozostawiony w firmie i wypłacony jako dywidenda mogą być opodatkowane inaczej.
Jak dopasować formę prawną do ryzyka, wspólników i planów rozwoju
Przy wyborze formy prawnej najpierw rozpisuję możliwe straty: od niezapłaconej faktury i reklamacji po kredyt, wypadek przy pracy czy spór o własność intelektualną. W jednoosobowej działalności gospodarczej majątek firmowy i prywatny nie są oddzielone, dlatego za zobowiązania odpowiadam całym majątkiem. JDG sprawdza się przy niewielkim ryzyku: rejestracja w CEIDG jest bezpłatna, nie wymaga kapitału zakładowego, a rozliczenia mogą być prostsze. Jeśli jednak jeden nietrafiony kontrakt mógłby zagrozić domowym finansom, poważnie rozważam spółkę z o.o. Jej minimalny kapitał zakładowy wynosi 5 tys. zł. Co do zasady wspólnicy nie odpowiadają za długi spółki prywatnym majątkiem, ale muszą liczyć się z pełną księgowością, formalnościami KRS oraz opodatkowaniem zysku i dywidendy.
Przy ocenie ryzyka i formalności zwracam uwagę na następujące kwestie:
- możliwą odpowiedzialność za zobowiązania firmy oraz ochronę majątku prywatnego;
- wysokość kapitału zakładowego i koszty rejestracji;
- obowiązki księgowe, podatkowe i formalności związane z prowadzeniem działalności.
Następnie przyglądam się osobom, z którymi chcę prowadzić biznes. Samodzielny freelancer zwykle ceni prostotę JDG, natomiast z zaufanym partnerem może rozważyć spółkę cywilną lub jawną. W spółce cywilnej wspólnicy odpowiadają solidarnie całym majątkiem, a w jawnej — subsydiarnie: wierzyciel sięga po majątek wspólników, gdy majątek spółki nie wystarcza. Z kolei przy wolnym zawodzie, takim jak lekarz, prawnik czy architekt, sprawdzę spółkę partnerską, ponieważ partner nie odpowiada za błąd zawodowy innego partnera. Jeśli chcę włączyć inwestora pasywnego, przyjrzę się spółce komandytowej, w której zakres odpowiedzialności zależy od roli wspólnika. Uwzględnię przy tym CIT i obowiązek prowadzenia pełnej księgowości.
Startup z kapitałem od 1 zł czy giełdowe ambicje?
Jeśli planuję pozyskiwać kapitał, zmieniać skład wspólników albo przygotować firmę do sprzedaży, większą elastyczność zwykle zapewnią mi spółki kapitałowe. Spółka z o.o. pasuje do wielu rozwijających się firm, natomiast prosta spółka akcyjna może sprawdzić się w startupie: jej kapitał akcyjny może wynosić zaledwie 1 zł, a wkład mogą stanowić także praca lub know-how. Jeśli myślę o giełdzie, potrzebuję spółki akcyjnej. Całkiem niedawno pisaliśmy o tym w tym poście. Jej minimalny kapitał zakładowy wynosi 100 tys. zł, a obowiązki obejmują m.in. pełną księgowość i bardziej rozbudowany nadzór. Przed wyborem porównuję nie tylko podatki, lecz także ZUS, koszty obsługi księgowej i finansowania, sposób wypłaty zysku oraz czas potrzebny na formalności.
Nie zakładam, że forma wybrana na początku będzie odpowiednia na zawsze, ale nie traktuję jej zmiany jak drobnej korekty — przekształcenie wymaga pracy, dokumentów i pieniędzy. Dlatego planuję działania na kilka najbliższych lat: szacuję obroty, zatrudnienie, inwestycje i ryzyko niewypłacalności klientów, a także ustalam, czy wspólnicy chcą zarządzać firmą, czy tylko wnieść kapitał. Sprawdzam również umowę spółki oraz zasady podejmowania decyzji, dziedziczenia udziałów i ochrony majątku. Gdy mam wątpliwości, omawiam warianty z księgowym lub doradcą podatkowym. Koszt takiej konsultacji może być niewielki w porównaniu z konsekwencjami źle dobranej struktury.
Wskazówka: przed wyborem formy prawnej przygotuj scenariusz „co, jeśli…?” — sprawdź, kto poniesie stratę, gdy klient nie zapłaci, wspólnicy się pokłócą albo firma będzie potrzebować inwestora. To często lepiej pokazuje różnice między formami niż samo porównanie kosztów rejestracji.