Ireneusz Wojtunik
Rentowności polskich obligacji wpływają zarówno na decyzje inwestorów, jak i na koszty finansowania państwa. W artykule wyjaśniam, czym jest rentowność obligacji i jak odróżnić ją od oprocentowania. Jeśli lubisz tę tematykę, Sprawdź, ile można zarobić na lodach. Przyglądam się także czynnikom, które kształtują jej poziom, takim jak stopy procentowe, inflacja i sytuacja gospodarcza. Dzięki temu łatwiej zrozumieć, co zmiany rentowności mogą oznaczać dla portfela inwestycyjnego.
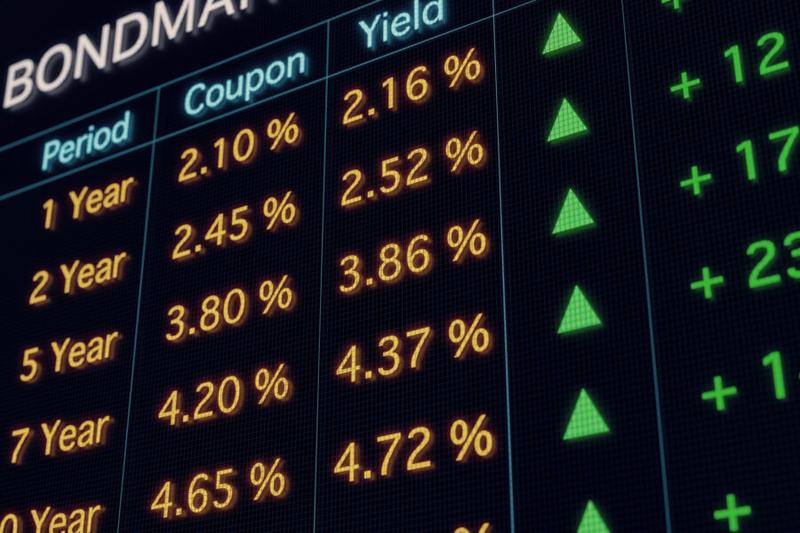
Krzywa rentowności pokazuje, jakiego dochodu rynek oczekuje od obligacji o różnych terminach wykupu. Porównuje na przykład rentowność papierów dwuletnich z pięcio- i dziesięcioletnimi. Zwykle wznosi się ku górze, bo inwestorzy oczekują wyższej premii za pożyczenie pieniędzy na dłużej. Jej kształt zmieniają jednak obawy o inflację, gospodarkę, finanse państwa i decyzje banku centralnego.
Krótki koniec krzywej silnie reaguje na oczekiwania dotyczące najbliższych zmian stóp procentowych. Długi odzwierciedla również perspektywy inflacji i wzrostu, podaż nowego długu oraz premię za ryzyko. Gdy rentowności krótkich obligacji przewyższają rentowności długich, krzywa się odwraca. A skoro jesteśmy przy tym temacie to poznaj wpływ rentowności netto na sukces firmy. Rynek może wówczas sygnalizować słabszą koniunkturę lub przyszłe obniżki stóp, ale nie daje pewnej prognozy — pokazuje zmieniające się oczekiwania inwestorów.
Inflacja, stopy i ryzyko: co może poruszyć ceny obligacji?
Ceny obligacji zwykle spadają, gdy rosną ich rentowności, i odwrotnie. Załóżmy, że dziesięcioletnia obligacja o nominale 100 zł wypłaca 4 zł kuponu rocznie. Przy rentowności 4 proc. kosztuje około 100 zł. Gdy rentowność spada do 3 proc., jej cena może wzrosnąć o ponad 8,5 proc.; gdy rośnie do 5 proc., może spaść o niecałe 8 proc. Skala zmian zależy między innymi od terminu wykupu i duration. Przybliżone duration obligacji dwu-, pięcio- i dziesięcioletniej wynosi odpowiednio 1,99, 4,15 i 8,76, więc zmiana rentowności o 1 punkt procentowy oznacza orientacyjnie podobną zmianę ceny w procentach.
Oceniając krzywą, śledzę inflację, komunikaty banku centralnego, wzrost gospodarczy, nastroje inwestorów, popyt zagranicznego kapitału i potrzeby pożyczkowe państwa. Na przykład droższa energia może podnieść oczekiwania inflacyjne, a duża podaż obligacji — skłonić inwestorów do żądania wyższej rentowności. Z kolei zakupy banku centralnego, takie jak skup prowadzony przez NBP, mogą wspierać ceny i wpływać na wyceny rynkowe. Krzywa nie przesądza, co wydarzy się jutro, lecz pokazuje scenariusze uwzględnione już przez rynek oraz związane z nimi ryzyko.
| Czynnik / miara | Wpływ na rentowność lub cenę | Wartość orientacyjna |
|---|---|---|
| Inflacja i oczekiwania inflacyjne | Inflacja ↑ → rentowności ↑, ceny ↓ | Cel NBP: 2,5% ± 1 pkt proc. |
| Stopa referencyjna NBP | Podwyżki → zwykle wzrost rentowności krótkich obligacji | Zmiana o 1 pkt proc. = 100 pb |
| Deficyt i podaż długu | Podaż ↑ → presja na wzrost rentowności | Wpływ zależy od popytu inwestorów |
| Relacja ceny i rentowności | Rentowność ↑ → cena ↓ | Ruchy są przeciwne |
| Obligacja stałokuponowa: kupon 4%, nominał 100 zł, 10 lat | Rentowność 3% → cena ok. 108,5 zł; 4% → 100 zł; 5% → ok. 92,3 zł | Przykład teoretyczny |
| Duration 2 / 5 / 10 lat | Przy wzroście rentowności o 1 pkt proc. cena spada w przybliżeniu o: | 2% / 4,2% / 8,8% |
| Duration portfela | Zmiana ceny ≈ −duration × zmiana rentowności | Duration 7; rentowność +0,5 pkt proc. → ok. −3,5% |
| Horyzont inwestycyjny | Dłuższy ułatwia przeczekanie wahań; krótki zwiększa ryzyko sprzedaży ze stratą | Dopasuj do planowanego terminu wypłaty |
Inflacja i decyzje RPP: co kształtuje rentowności polskich obligacji?
Rentowność polskich obligacji skarbowych zależy od kuponu, inflacji, stóp procentowych i nastrojów inwestorów. Gdy ceny rosną szybciej, rynek może oczekiwać, że Rada Polityki Pieniężnej utrzyma stopy na wysokim poziomie lub je podniesie. Wówczas nowe obligacje muszą oferować wyższy dochód, a ceny już notowanych papierów zwykle spadają. Z kolei słabnąca inflacja i perspektywa obniżek stóp mogą podnieść ceny obligacji i obniżyć ich rentowność.
Decyzje RPP najsilniej wpływają na krótki koniec krzywej rentowności, ponieważ obligacje z bliskim terminem wykupu mocno reagują na najbliższe ruchy banku centralnego. Natomiast długi koniec, obejmujący na przykład papiery dziesięcioletnie, odzwierciedla przede wszystkim oczekiwania dotyczące przyszłej inflacji i wzrostu gospodarczego oraz skalę potrzeb pożyczkowych państwa. Wpływają na niego także rynki zagraniczne: gdy rośnie rentowność obligacji amerykańskich lub niemieckich, inwestorzy mogą żądać wyższego dochodu również od polskiego długu.
Zmiany rentowności mogą zaskoczyć inwestorów
Znaczenie ma nie tylko poziom rentowności, lecz także kształt krzywej, która zestawia dochodowość obligacji o różnych terminach wykupu. Jej nachylenie pokazuje, jak inwestorzy oceniają przyszłe stopy procentowe i koniunkturę. Na cenę papieru wpływa również duration, czyli przybliżona miara jego wrażliwości na zmiany rentowności. Jeśli duration wynosi 7 lat, wzrost rentowności o 0,5 pkt proc. może obniżyć cenę o około 3,5 proc. Podobny spadek rentowności może przynieść zbliżony zysk kapitałowy, choć wynik zależy też od kuponów i sytuacji rynkowej.
Na liście znajdują się najważniejsze czynniki, które warto brać pod uwagę przy ocenie polskich obligacji:
- inflacja bazowa i jej wpływ na oczekiwania dotyczące stóp procentowych;
- komunikaty RPP oraz perspektywa zmian stóp;
- kurs złotego, podaż długu i globalny apetyt na ryzyko.
Choć ryzyko niewypłacalności państwa jest niewielkie, cena obligacji może wyraźnie się zmieniać przed terminem wykupu. Podrzucam link do artykułu, w którym była mowa o podobnym zagadnieniu. Inwestor, który zachowa papier do wykupu, zna warunki wypłaty kuponów i zwrotu kapitału; jeśli sprzeda go wcześniej, może zyskać albo stracić. Dlatego warto oceniać polskie obligacje, uwzględniając inflację bazową, komunikaty RPP, kurs złotego, podaż długu i globalny apetyt na ryzyko — pojedynczy odczyt rzadko wystarcza do oceny sytuacji.
Rentowność a cena obligacji: jak zmiany stóp wpływają na zyski inwestorów
Ceny obligacji i ich rentowność zwykle zmieniają się w przeciwnych kierunkach. Gdy stopy rynkowe rosną, starsze papiery ze stałym kuponem tracą na atrakcyjności, więc ich ceny spadają; gdy stopy maleją, ceny mogą wzrosnąć. Kupon, nominał i termin wykupu pozostają bez zmian — zmienia się tylko wycena rynkowa. Na przykład obligacja o nominale 200 zł i kuponie 6% przynosi 12 zł rocznie. Jeśli podobne nowe papiery oferują wyższą rentowność, inwestorzy zapłacą za nią mniej.
Na skalę wahań wpływa między innymi termin wykupu, a pomaga ją oszacować duration. Przy duration równym 6 lat wzrost rentowności o 0,5 pkt proc. oznacza orientacyjny spadek ceny o około 3%; taki sam ruch w dół może przynieść zbliżony zysk kapitałowy. To przybliżenie, ponieważ znaczenie mają też kupony, czas do wykupu i zmiany na różnych odcinkach krzywej rentowności. Jej krótki koniec silniej reaguje na decyzje banku centralnego, natomiast długi — również na oczekiwania inflacyjne, wzrost gospodarczy, podaż długu i nastroje inwestorów.
Wyższy zwrot kusi, lecz wahania cen mogą zaskoczyć inwestora
Rentowność do wykupu szacuje średnioroczny zwrot, jeśli inwestor kupi obligację po bieżącej cenie i zachowa ją do wykupu, a emitent terminowo wypłaci odsetki i kapitał. Wcześniejsza sprzedaż może jednak przynieść zysk lub stratę — zależnie od zmian rentowności. Fundusz obligacji nie ma jednego terminu wykupu, dlatego jego wynik zależy także od duration portfela, reinwestowania kuponów, kosztów i zmian cen. Wysoka rentowność sama w sobie nie oznacza więc, że wycena przestała spadać.
Przede wszystkim warto dopasować horyzont inwestycji do ryzyka wahań cen. Gdy stopy spadają, długoterminowe obligacje mogą zyskać więcej niż krótkoterminowe; gdy rosną, zwykle mocniej tracą. Trzymanie pojedynczego papieru do wykupu ogranicza znaczenie codziennych zmian wyceny, ale nie chroni przed inflacją ani spadkiem siły nabywczej. Przed zakupem sprawdź zatem kupon, termin wykupu, rentowność i duration, a także oceń, czy możesz przeczekać okresowe spadki.
Ciekawostka: obligacja o dłuższym terminie wykupu zwykle silniej reaguje na zmianę stóp procentowych, dlatego nawet niewielki ruch rentowności może wyraźnie zmienić jej cenę — choć kupon pozostaje taki sam.
Duration i horyzont inwestycyjny: jak ocenić ryzyko funduszy obligacji
Poniższe wskazówki pomogą ocenić, jak zmiany stóp procentowych wpływają na fundusz obligacji i czy jego ryzyko pasuje do Twojego horyzontu inwestycyjnego.
- Sprawdź skład funduszu. Ustal, czy portfel obejmuje głównie obligacje skarbowe czy korporacyjne oraz papiery o stałym czy zmiennym oprocentowaniu. Zwróć też uwagę na terminy wykupu i kupony: długoterminowe obligacje o stałym oprocentowaniu zwykle silniej reagują na zmiany rentowności. Fundusz nie ma jednej daty wykupu, ponieważ zarządzający wymienia papiery i reinwestuje wpływy.
- Sprawdź duration portfela. Ta miara szacuje wrażliwość cen obligacji na zmiany rentowności. Przy duration równym 7 lat wzrost rentowności o 0,5 pkt proc. może obniżyć wartość portfela o około 3,5%; podobny spadek rentowności może ją podnieść o zbliżoną wartość. Szacunek pomija odsetki, koszty i inne zmiany oraz zakłada równoległe przesunięcie krzywej rentowności, więc nie stanowi gwarancji.
- Dopasuj duration do swojego horyzontu. Przy inwestycji na kilka miesięcy fundusz o wysokim duration może być zbyt ryzykowny: przejściowy spadek wyceny może przewyższyć naliczone odsetki. Kilkuletni horyzont daje więcej czasu na uzyskanie dochodu z obligacji i odrobienie strat, ale nie wyklucza dalszego spadku cen.
- Ustal, co wpływa na krzywą rentowności. Krótki jej koniec wiąże się zwłaszcza z oczekiwaniami dotyczącymi decyzji banku centralnego. Na długi koniec wpływają także perspektywy inflacji, podaż długu, kondycja finansów publicznych i premia za zamrożenie kapitału. Weź pod uwagę również wzrost gospodarczy, nastroje rynkowe i popyt inwestorów zagranicznych. Ponieważ różne odcinki krzywej mogą zmieniać się odmiennie, samo duration nie pokazuje całego ryzyka.
- Rozważ kilka scenariuszy. Przy stabilnych rentownościach odsetki mogą stopniowo odrabiać straty, a ich spadek może dodatkowo podnieść ceny obligacji. Z kolei dalszy wzrost rentowności może pogłębić straty, zwłaszcza w funduszach o długim duration. Wyższa rentowność początkowa zwiększa potencjalny dochód i może częściowo ograniczyć skutki przeceny, ale nie wyklucza dalszych spadków.
- Porównaj fundusze i koszty. Sprawdź historyczne wahania, duration, skład portfela i sposób zarządzania ekspozycją na krzywą, w tym wykorzystanie instrumentów pochodnych. Fundusze krótkoterminowe zwykle słabiej reagują na długoterminowe rentowności, a obligacje o zmiennym oprocentowaniu mogą ograniczać to ryzyko. Uwzględnij też koszty zarządzania i transakcji, które obniżają wynik.
- Oddziel bezpieczeństwo kredytowe od ryzyka zmian cen. Obligacja skarbowa utrzymywana do wykupu może zapewnić rentowność znaną w chwili zakupu, jeśli emitent terminowo wypłaci kupony i kapitał. Jej cena rynkowa może jednak wcześniej mocno się zmieniać. Fundusz stale obraca papierami, dlatego inwestor nie otrzymuje w określonym terminie z góry ustalonej stopy zwrotu.
Najczęściej zadawane pytania (FAQ)
Czym różni się rentowność obligacji od jej oprocentowania?
Oprocentowanie, czyli kupon, określa odsetki wypłacane od nominału obligacji. Rentowność uwzględnia także cenę zakupu i termin wykupu, dlatego może się zmieniać, choć kupon pozostaje taki sam.
Jak inflacja i decyzje RPP wpływają na rentowności polskich obligacji?
Wyższa inflacja lub oczekiwania inflacyjne mogą skłaniać rynek do przewidywania wyższych stóp procentowych, co zwykle podnosi rentowności i obniża ceny obligacji. Decyzje RPP najsilniej oddziałują na krótszy koniec krzywej rentowności.
Dlaczego cena obligacji zwykle spada, gdy rośnie jej rentowność?
Nowe obligacje mogą wtedy oferować wyższy dochód, więc starsze papiery ze stałym kuponem stają się mniej atrakcyjne i ich cena rynkowa spada. Gdy rentowności maleją, ceny istniejących obligacji mogą wzrosnąć.
Co oznacza odwrócona krzywa rentowności?
Oznacza, że rentowności obligacji krótkoterminowych są wyższe niż długoterminowych. Może to sygnalizować oczekiwania słabszej koniunktury lub przyszłych obniżek stóp, ale nie jest pewną prognozą.
Jak duration pomaga ocenić ryzyko inwestowania w obligacje?
Duration szacuje wrażliwość ceny obligacji lub portfela na zmiany rentowności. Przykładowo przy duration równym 7 lat wzrost rentowności o 0,5 pkt proc. może obniżyć cenę o około 3,5 proc.; to przybliżenie, a nie gwarancja wyniku.