Ireneusz Wojtunik
Złoto od wieków przyciąga inwestorów, ale czy dziś warto przeznaczyć na nie część oszczędności? Traktuję je przede wszystkim jako sposób na dywersyfikację portfela i zabezpieczenie przed niepewnością, a nie gwarancję szybkiego zysku. Kruszec nie wypłaca odsetek ani dywidend, a jego cena potrafi mocno się wahać pod wpływem m.in. inflacji, kursu dolara, stóp procentowych i sytuacji geopolitycznej. Dlatego przed zakupem sprawdzam nie tylko aktualną cenę za gram lub uncję trojańską (31,1 g), lecz także rolę, jaką złoto ma pełnić w moim planie.
- Złoto może uzupełniać zdywersyfikowany portfel i ograniczać wpływ spadków innych aktywów, ale nie gwarantuje ochrony kapitału ani zysku.
- Jego cena jest zmienna i zależy m.in. od inflacji, stóp procentowych, kursu dolara, popytu oraz sytuacji geopolitycznej. W 2026 roku gwałtowny spadek po silnych wzrostach z 2025 roku przypomina o ryzyku krótkoterminowych wahań.
- Złoto nie wypłaca odsetek ani dywidend — zysk pojawia się dopiero wtedy, gdy sprzedamy je drożej, niż kupiliśmy.
- Fizyczne sztabki i monety dają bezpośrednie posiadanie kruszcu, lecz wiążą się ze spreadem, marżą sprzedawcy, kosztami przechowywania i ubezpieczenia oraz ryzykiem kradzieży lub fałszerstwa. Mniejsze produkty zwykle kosztują więcej w przeliczeniu na gram.
- ETF-y i ETC ułatwiają kupno i sprzedaż bez przechowywania kruszcu, ale mogą wiązać się z opłatami i ryzykiem walutowym. CFD są instrumentami spekulacyjnymi, a dźwignia może szybko powiększyć straty.
- Wynik inwestora z Polski zależy zarówno od ceny złota w dolarach, jak i kursu USD/PLN. Warto uwzględnić także koszty i podatki właściwe dla wybranej formy inwestycji.
- Złoto może mieć sens jako część szeroko zdywersyfikowanego portfela, jeśli pasuje do celów, horyzontu inwestycyjnego i tolerancji ryzyka — nie jako gwarantowany sposób na szybki zysk.
W artykule omawiam najważniejsze korzyści, ryzyka i koszty inwestowania w złoto. Porównuję fizyczne sztabki i monety z funduszami oraz innymi instrumentami, a przy tym zwracam uwagę na marżę sprzedawcy, różnicę między ceną kupna a sprzedaży, koszty przechowywania i ewentualne opłaty. Wyjaśniam również, dlaczego złoto może pomóc rozłożyć ryzyko, choć nie zawsze chroni portfel w krótkim okresie. Dzięki temu łatwiej ocenić, czy pasuje do własnych celów, horyzontu inwestycyjnego i gotowości na wahania cen.
Porównanie najważniejszych aspektów inwestowania w złoto
| Propozycja | Najważniejsze informacje | Korzyści | Ryzyka i koszty |
|---|---|---|---|
| Czy ten kruszec pomaga dywersyfikować portfel? | Złoto może uzupełniać portfel złożony z akcji, obligacji i gotówki. | Bywa słabo skorelowane z tradycyjnymi aktywami i może ograniczać wpływ spadków na innych rynkach. | Nie gwarantuje ochrony kapitału ani wzrostu wartości; w krótkim okresie jego cena również może spadać. |
| Jakie ryzyka wiążą się z inwestowaniem w ten kruszec? | Na cenę wpływają m.in. inflacja, stopy procentowe, kurs dolara, popyt, zakupy banków centralnych i napięcia geopolityczne. | Może pełnić rolę uzupełnienia portfela i zabezpieczenia na dłuższy okres. | Cena jest zmienna, złoto nie wypłaca odsetek ani dywidend, a fizyczny kruszec wiąże się z kosztami przechowywania, spreadem i ryzykiem kradzieży lub fałszerstwa. Akcje spółek wydobywczych mogą być 2–3 razy bardziej zmienne niż samo złoto. |
| Ile kosztuje zakup i przechowywanie fizycznego złota? | Całkowity koszt zależy m.in. od gramatury, formy, producenta, marży sprzedawcy i kursu USD/PLN. | Złoto można przechowywać samodzielnie w sejfie albo skorzystać ze skrytki bankowej lub profesjonalnego skarbca. | Mniejsze produkty mają zwykle wyższą cenę za gram i większy spread. Koszt przechowywania może wynosić od zera do ponad 1% wartości rocznie; mogą dojść transport, ubezpieczenie i podatki. |
| Jak inwestować w złoto: sztabki, fundusze czy CFD? | Sztabki i monety służą głównie długoterminowemu posiadaniu, ETF-y i ETC zapewniają ekspozycję na cenę kruszcu, a CFD są instrumentami spekulacyjnymi. | Fundusze można zwykle łatwo kupować i sprzedawać bez organizowania przechowywania. Fizyczne złoto daje bezpośrednie posiadanie kruszcu. | Fizyczne złoto wiąże się z marżą, spreadem i kosztami przechowywania; fundusze z opłatami i ryzykiem walutowym. CFD wykorzystują dźwignię i mogą szybko powodować duże straty. |
| Jak kurs dolara wpływa na zysk inwestora z Polski? | Wynik w złotych zależy zarówno od ceny złota wyrażonej w dolarach, jak i kursu USD/PLN. | Umocnienie dolara może zwiększyć wartość złota w złotych, nawet gdy jego cena w USD niewiele się zmienia. | Umocnienie złotego może ograniczyć zysk ze wzrostu ceny złota; osłabienie dolara może obniżyć wartość inwestycji w PLN. |
| Czy złoto przynosi odsetki lub dywidendy? | Nie. Złoto fizyczne ani fundusze ETF i ETC odwzorowujące jego cenę zazwyczaj nie zapewniają regularnych wypłat. | Potencjalny zysk może wynikać ze wzrostu ceny kruszcu; złoto może też pomagać w dywersyfikacji portfela. | Dochód pojawia się dopiero przy sprzedaży po cenie wyższej niż cena zakupu. Akcje spółek wydobywczych mogą wypłacać dywidendy, ale nie są tym samym co złoto, a wypłata zależy od wyników i decyzji firmy. |
Czy ten kruszec pomaga dywersyfikować portfel?
Traktuję złoto przede wszystkim jako dodatek, który może równoważyć portfel złożony z akcji, obligacji czy gotówki, a nie jako sposób na szybki zysk. Ponieważ jego cena bywa słabo skorelowana z tradycyjnymi aktywami, kruszec często zyskuje na atrakcyjności podczas kryzysów, napięć geopolitycznych i wysokiej inflacji. Przykładem są okresy po atakach z 11 września 2001 r., upadku Lehman Brothers w 2008 r. i wybuchu pandemii w 2020 r. Złoto może zatem ograniczyć wpływ spadków na innych rynkach, jednak nie gwarantuje ochrony kapitału ani stałego wzrostu wartości.
Złoto może uzupełniać portfel, ale nie zastępuje jego dywersyfikacji. Przed inwestycją warto uwzględnić koszty, ryzyko i własny horyzont inwestycyjny.
Przy podejmowaniu decyzji warto uwzględnić, że złoto nie wypłaca odsetek ani dywidend, a jego cena zależy między innymi od inflacji, kursu dolara, stóp procentowych, popytu i zakupów banków centralnych. Jeżeli zgłębiasz tę tematykę to sprawdź, jak kupić złoto na giełdzie bez błędów. Do portfela można włączyć fizyczne sztabki o próbie co najmniej 995 lub monety bulionowe, a także fundusze i ETF-y. Te ostatnie zazwyczaj łatwiej kupić i sprzedać, ale mogą wiązać się z opłatami oraz ryzykiem walutowym. Dlatego nie lokowałbym wszystkich oszczędności w jednym kruszcu: złoto ma sens jako część szeroko zdywersyfikowanego portfela, obok aktywów o innych źródłach ryzyka i potencjalnego dochodu.
Ciekawostka: złoto nie zawsze rośnie podczas kryzysów — inwestorzy mogą sprzedawać je, by szybko zdobyć gotówkę, dlatego jego cena krótkoterminowo także potrafi spadać.
Jakie ryzyka wiążą się z inwestowaniem w ten kruszec?
Inwestując w złoto, nie liczę na szybki i pewny zysk: kruszec nie wypłaca odsetek ani dywidend, więc zarabiam tylko wtedy, gdy jego cena wzrośnie. W krótkim terminie notowania mocno się wahają pod wpływem inflacji, stóp procentowych, kursu dolara, zakupów banków centralnych, popytu inwestorów i napięć geopolitycznych. Ponadto, gdy rosną rentowności obligacji lub poprawiają się nastroje na rynkach, złoto może tracić na atrakcyjności. Dlatego zakup po gwałtownym wzroście ceny grozi stratą. Warto też pamiętać, że kruszec nie chroni przed inflacją w każdym okresie — jego cena może spadać mimo wzrostu kosztów życia.
Najważniejsze czynniki wpływające na cenę złota to:
- inflacja i stopy procentowe,
- kurs dolara,
- zakupy banków centralnych i popyt inwestorów,
- napięcia geopolityczne oraz nastroje na rynkach.
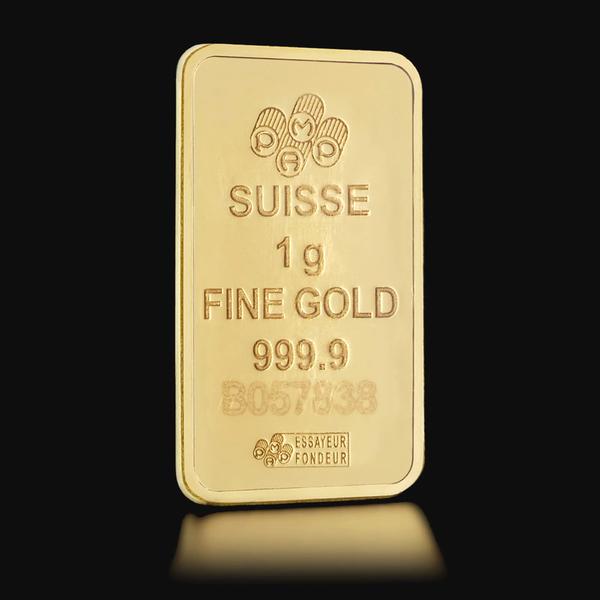
Fizyczne złoto wiąże się z dodatkowymi kosztami i ryzykami. Muszę zadbać o sejf, skrytkę bankową albo profesjonalny depozyt, a marża przy zakupie i różnica między ceną kupna a sprzedaży mogą obniżyć zysk. Ponieważ istnieje ryzyko fałszywego kruszcu, wybieram sprawdzonego sprzedawcę i weryfikuję autentyczność oraz dokumenty. Sztabki i monety o wysokiej próbie, często 999 lub 9999, łatwo zarysować, dlatego obchodzę się z nimi ostrożnie. Jeśli sprzedam złoto fizyczne przed upływem 6 miesięcy od końca miesiąca zakupu, może pojawić się podatek dochodowy; ponadto przy zakupie od osoby prywatnej może mieć zastosowanie 2-procentowy podatek od czynności cywilnoprawnych. Z kolei fundusze, ETF-y i inne „papierowe” formy inwestycji nie wymagają przechowywania kruszcu, ale niosą ryzyko rynkowe i walutowe, a zależnie od instrumentu także dodatkowe opłaty. Natomiast akcje spółek wydobywczych bywają 2–3 razy bardziej zmienne niż samo złoto.
Ciekawostka: cena złota na światowych rynkach jest zwykle podawana w dolarach za uncję trojańską, czyli około 31,1 g, dlatego polski inwestor odczuwa nie tylko zmiany ceny kruszcu, lecz także wahania kursu USD/PLN.
Ile kosztuje zakup i przechowywanie fizycznego złota?
Kupując fizyczne złoto, płacę nie tylko za kruszec, lecz także za jego formę, producenta i marżę sprzedawcy. Na cenę wpływają światowe notowania, kurs dolara do złotego oraz gramatura. Uncja trojańska waży 31,103 g, a popularne sztabki — 1, 2,5, 10, 20 i 31,1 g. Monety bulionowe często występują w wariantach 1 oz, 1/2 oz, 1/4 oz i 1/10 oz. Zwykle mniejsze produkty kosztują więcej w przeliczeniu na gram, a różnica między ceną zakupu i późniejszego skupu jest większa. W przypadku sztabki 1 g spread może sięgać kilkunastu procent, natomiast dla popularnej monety lub sztabki jednouncjowej wynosi zazwyczaj kilka procent. Do ceny mogą dojść marże producenta i dealera, prowizja, transport lub ubezpieczenie przesyłki. Dlatego porównuję oferty i wybieram renomowanego sprzedawcę oraz produkt uznanej mennicy — najlepiej ze świadectwem autentyczności i w nienaruszonym opakowaniu. Złoto inwestycyjne jest w Polsce zwolnione z VAT, ale zakup od osoby prywatnej może wiązać się z 2-procentowym podatkiem od czynności cywilnoprawnych. Jeśli sprzedam złoto przed upływem 6 miesięcy, liczonych od końca miesiąca zakupu, może też powstać obowiązek zapłaty PIT od dochodu.
Koszt przechowywania złota może wynosić od zera do ponad 1% jego wartości rocznie — zależnie od tego, czy przechowuję je samodzielnie, czy korzystam z usług instytucji. Domowy sejf klasy S1 kosztuje od kilkuset złotych i zapewnia szybki dostęp, ale wymaga dyskrecji oraz solidnego montażu. Warto też sprawdzić polisę mieszkaniową, ponieważ standardowe ubezpieczenie często nie obejmuje kruszcu. Skrytka bankowa kosztuje zwykle od około 200 zł rocznie, choć cena i dostępność zależą od banku. Z kolei profesjonalny skarbiec może pobierać rocznie około 0,7–1,2% wartości złota, dlatego przed wyborem sprawdzam zakres ubezpieczenia i odpowiedzialność firmy. Sztabki i monety przechowuję w oryginalnych blistrach lub kapsułach, a faktury i certyfikaty zachowuję. Większy majątek warto ponadto rozdzielić między kilka miejsc. Przy niewielkiej ilości kruszcu najtańszy bywa dobrze zabezpieczony sejf, natomiast przy większej wartości płatna skrytka lub skarbiec może okazać się rozsądniejszym wydatkiem niż ryzyko kradzieży.
Jak inwestować w złoto: sztabki, fundusze czy CFD?
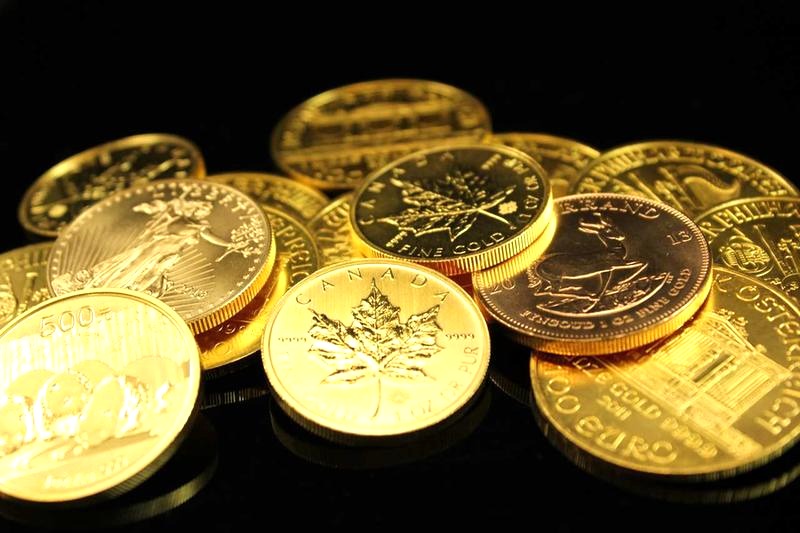
Najpierw określiłbym cel inwestycji: fizyczne złoto traktowałbym jako długoterminową rezerwę i sposób na dywersyfikację, fundusze — jako wygodną ekspozycję na cenę kruszcu, a CFD — wyłącznie jako narzędzie krótkoterminowej spekulacji. Sztabki można kupić już od 1 g, jednak małe gramatury często wiążą się z wysoką marżą, nawet około 15% ponad cenę rynkową. Dla porównania premia za jednouncjową monetę bulionową (31,1035 g) wynosi orientacyjnie około 3%, a za sztabkę o wadze 1 kg może spaść poniżej 2%. Do popularnych monet należą Krugerrand, Kangur, Liść Klonowy, Britannia i Orzeł. Wybierając sztabkę, sprawdziłbym natomiast renomę producenta, certyfikat oraz zgodność ze standardem LBMA. Złoto inwestycyjne jest w Polsce zwolnione z VAT, a sprzedaż po co najmniej 6 miesiącach od zakupu co do zasady nie wiąże się z podatkiem od zysków kapitałowych. Należy jednak uwzględnić spread, przechowywanie i ubezpieczenie, a także uważać na podróbki oraz podejrzanie niskie ceny.
Fundusz ETF lub ETC kupiłbym przez rachunek maklerski. Jednostki można zwykle łatwo sprzedać w trakcie sesji, bez organizowania skrytki czy sejfu. Przed zakupem sprawdziłbym jednak, czy produkt zabezpiecza fizyczne złoto, czy opiera się na kontraktach terminowych. Te drugie mogą tracić na rolowaniu i contango, a każdy fundusz pobiera własne opłaty. Przykładowo, według wskazywanych materiałów, jeden z fizycznych ETC kosztuje 0,12% rocznie. Zysk z papierowych instrumentów podlega w Polsce 19-procentowemu podatkowi od zysków kapitałowych. Inaczej działa CFD: zamiast kupować kruszec, zawieram kontrakt rozliczany gotówkowo, który pozwala zarabiać zarówno na wzroście, jak i spadku ceny. Przy dźwigni 1:20 depozyt w wysokości 100 USD daje ekspozycję rzędu 2000 USD. W efekcie ruch ceny o 2,5% w niekorzystnym kierunku oznacza stratę 50 USD, jeszcze przed uwzględnieniem spreadu i opłaty za utrzymanie pozycji przez noc. Dlatego CFD stosowałbym ostrożnie — przy małej pozycji i zleceniu stop-loss — zamiast traktować je jako zamiennik sztabki przechowywanej przez lata.
Jak kurs dolara wpływa na zysk inwestora z Polski?
Kupując złoto wyceniane w dolarach, sprawdzam zarówno jego cenę na światowych rynkach, jak i kurs USD/PLN, który wpływa na wynik w złotych. Gdy dolar umacnia się wobec złotego, płacę więcej za tę samą ilość kruszcu, ale przy późniejszej sprzedaży mogę zyskać na przeliczeniu, nawet jeśli cena złota w dolarach niewiele się zmieni. Z kolei umocnienie złotego może częściowo zniwelować wzrost dolarowej ceny złota. Zależność działa także przy spadkach, dlatego same notowania kruszcu nie wystarczą. Liczą się również inflacja, stopy procentowe, decyzje banków centralnych, sytuacja geopolityczna i popyt inwestorów, a żadna prognoza nie daje pewności.
Przy ocenie inwestycji biorę pod uwagę kilka czynników:
- cenę złota na światowych rynkach oraz kurs USD/PLN,
- inflację, stopy procentowe i decyzje banków centralnych,
- sytuację geopolityczną oraz popyt inwestorów,
- różnicę między ceną zakupu a odsprzedaży fizycznego kruszcu.
Dlatego traktuję złoto przede wszystkim jako długoterminowe zabezpieczenie i sposób na dywersyfikację, a nie obietnicę szybkiego zysku. Jak już zahaczyliśmy o ten temat to sprawdź, gdzie bezpiecznie kupić złoto inwestycyjne. Po wzroście ceny o ponad 30% w 2025 roku, w drugim kwartale 2026 kruszec zanotował najgłębszy spadek od ponad dekady — to pokazuje, jak mocno mogą zmieniać się notowania. Zamiast próbować trafić w idealny dołek, rozkładam zakupy na transze, na przykład co miesiąc lub kwartał. W ten sposób uśredniam cenę złota i wpływ wahań dolara. Przy zakupie fizycznego kruszcu uwzględniam też różnicę między ceną zakupu a odsprzedaży. Wybieram rozpoznawalne monety bulionowe lub sztabki renomowanych producentów, ponieważ biżuteria często zawiera dodatkową marżę, której nie odzyskam przy sprzedaży. Dzięki temu oceniam faktyczny wynik w złotych, a nie tylko zmianę ceny złota w dolarach.
Ciekawostka: nawet gdy cena złota w dolarach stoi w miejscu, zmiana kursu USD/PLN może sprawić, że jego wartość w złotych wzrośnie lub spadnie — dlatego inwestor z Polski ma w praktyce ekspozycję zarówno na złoto, jak i na dolara.
Czy złoto przynosi odsetki lub dywidendy?
Nie. Fizyczne złoto nie przynosi odsetek ani dywidend: sztabka czy moneta nie generuje regularnego dochodu. Zyskuję dopiero wtedy, gdy sprzedam kruszec drożej, niż go kupiłem, przy czym jego cena może zarówno rosnąć, jak i spadać. Złoto pomaga zabezpieczać kapitał i dywersyfikować portfel, ale — w przeciwieństwie do lokaty, obligacji czy akcji spółki dywidendowej — nie zapewnia przepływów pieniężnych. To ważna różnica, którą uwzględniam, rozważając jego rolę w inwestycjach.
Podobnie działają fundusze ETF i ETC, które odwzorowują cenę złota: zapewniają ekspozycję na zmiany notowań, lecz zazwyczaj nie wypłacają odsetek ani dywidend. Często łatwiej i taniej nimi handlować niż fizycznym kruszcem, jednak wiążą się z opłatami i ryzykiem dotyczącym instytucji zarządzającej. Z kolei sztabki i monety trzeba bezpiecznie przechowywać, a ich cena zakupu obejmuje marżę sprzedawcy. Wyjątkiem mogą być akcje spółek wydobywczych, ale nie są one samym złotem, a wypłata dywidendy zależy od wyników i decyzji danej firmy. Dlatego traktuję złoto przede wszystkim jako aktywo o zmiennej wartości, a nie źródło regularnego dochodu.