Ireneusz Wojtunik
Banki, SKOK-i i firmy pożyczkowe zgłaszają do BIK już samo złożenie wniosku o kredyt, pożyczkę, kartę kredytową lub limit w koncie. Zapytanie może więc znaleźć się w historii, nawet jeśli nie podpiszę umowy. Po przyznaniu finansowania instytucja przekazuje dane o zobowiązaniu, m.in. jego wysokość, saldo i harmonogram spłat, a później aktualizuje informacje o ratach, terminowości i zaległościach.
Instytucje przekazują dane co najmniej raz w tygodniu, a zmiany powinny zgłosić do BIK w ciągu 7 dni. BIK ma następne 7 dni na aktualizację, dlatego informacja o spłacie raty lub zamknięciu kredytu może pojawić się w raporcie po kilkunastu dniach. Zasady te dotyczą kredytów bankowych i pożyczek pozabankowych. Do BIK mogą trafiać również informacje o zakupach z odroczoną płatnością, zwłaszcza gdy rozkładam je na raty lub mam zaległość.
Spłacony kredyt może pozostać w historii nawet przez 5 lat
Po całkowitej spłacie kredytu instytucje sprawdzające mój raport nie widzą terminowych danych, chyba że zgodzę się na ich dalsze przetwarzanie. Warto rozważyć taką zgodę, ponieważ pozytywna historia potwierdza rzetelną spłatę rat. Inne zasady dotyczą poważnych zaległości: jeśli opóźnienie przekroczyło 60 dni, wierzyciel poinformował mnie o zamiarze dalszego przetwarzania danych, a od powiadomienia minęło co najmniej 30 dni, informacje mogą pozostać widoczne przez 5 lat od spłaty długu.
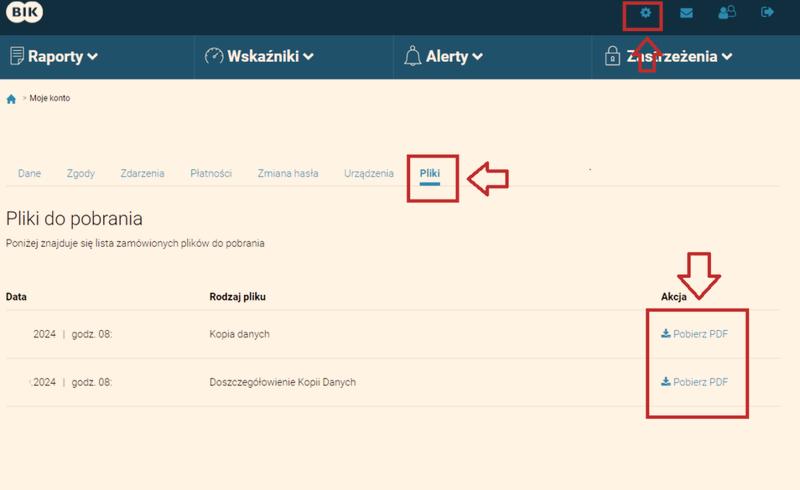
Ponadto BIK może przechowywać niektóre dane o spłaconych kredytach przez 12 lat, wyłącznie do celów statystycznych. Banki ich nie widzą, a dane te nie wpływają na moją indywidualną ocenę kredytową. Aby sprawdzić informacje przekazane do BIK, mogę pobrać raport lub bezpłatną kopię danych, która przysługuje raz na 6 miesięcy. Jeśli cię to ciekawi to poznaj rolę BIK w swojej historii kredytowej. Dzięki temu sprawdzę liczbę zapytań, wykryję błędne wpisy i przygotuję się do złożenia kolejnego wniosku.
| Wpis / sytuacja | Widoczność w BIK | Możliwy wpływ |
|---|---|---|
| Wniosek o kredyt | Zapytanie odnotowane | Wiele zapytań w krótkim czasie może obniżyć ocenę banku |
| Aktywny kredyt lub pożyczka | Przez okres spłaty | Rata obniża zdolność kredytową |
| Terminowo spłacony kredyt | Po spłacie — za zgodą; część statystyczna: 12 lat | Pozytywna historia może wspierać wiarygodność |
| Opóźnienie krótsze niż 60 dni | Według zasad przetwarzania danych i zgody | Zwykle mniejsze ryzyko niż przy długiej zaległości |
| Opóźnienie ponad 60 dni + powiadomienie 30 dni wcześniej | Do 5 lat od spłaty | Może utrudnić uzyskanie kredytu |
| Raportowanie zmian przez instytucję | Do 7 dni; BIK: kolejne 7 dni | Aktualizacja zwykle w ciągu 14 dni |
| Bank analizuje | Spłaty, saldo, raty, limity, zapytania | Wpływ na ocenę ryzyka i decyzję kredytową |
Jak długo negatywne wpisy pozostają widoczne w raporcie BIK
Negatywny wpis w raporcie BIK nie znika od razu po spłacie długu. Jeśli opóźnienie przekroczyło 60 dni, wierzyciel powiadomił mnie o dalszym przetwarzaniu danych, a od zawiadomienia minęło co najmniej 30 dni, BIK może udostępniać tę informację instytucjom finansowym przez 5 lat od spłaty zobowiązania. W tym czasie nie usunę jej prośbą ani cofnięciem zgody, ponieważ przetwarzanie wynika z przepisów.
Przy opóźnieniu krótszym niż 60 dni obowiązują inne zasady. Po spłacie długu mogę cofnąć zgodę na dalsze przetwarzanie danych, jeśli była wymagana, a wtedy informacja o zobowiązaniu może przestać być widoczna. Zgodę mogę też cofnąć w przypadku kredytu spłacanego terminowo. Warto jednak zachować taką historię, bo potwierdza bankowi, że rzetelnie regulowałem raty.
Spłata długu nie usuwa od razu negatywnego wpisu
Pięcioletni okres liczy się od spłaty całego zobowiązania, nie od powstania zaległości. BIK może przechowywać dane o kredycie przez 12 lat od jego spłaty do celów statystycznych, ale banki nie widzą ich podczas oceny wniosku. Jeśli wpis jest błędny lub nieaktualny, składam reklamację do instytucji, która przekazała dane — tylko ona może zainicjować korektę.
Najważniejsze informacje dotyczące sprawdzania i korygowania danych w BIK:
- Pobierz Raport BIK, aby sprawdzić status zobowiązania, daty spłat i zaległości.
- Błędne lub nieaktualne dane reklamuj w instytucji, która przekazała je do BIK.
- Prawidłowego wpisu nie da się legalnie usunąć przed końcem ustawowego okresu za opłatą.
- Jeśli wpis nadal widnieje po upływie właściwego terminu, poproś wierzyciela o aktualizację danych.
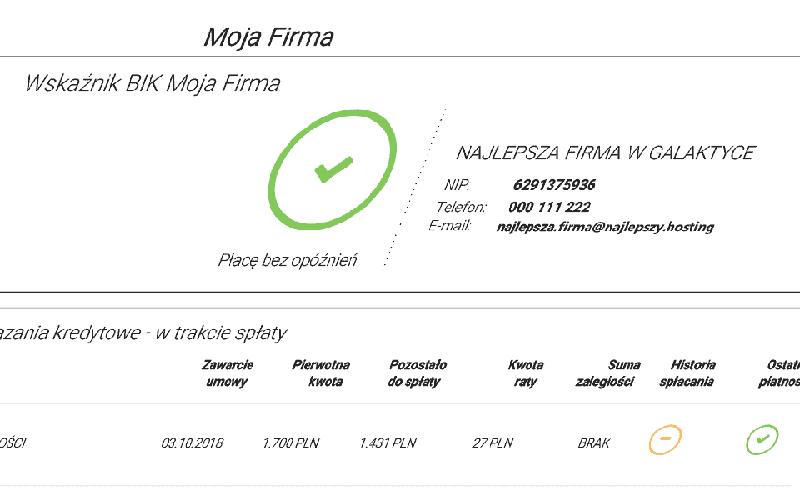
Aby sprawdzić, jakie informacje widzą kredytodawcy, pobieram Raport BIK i weryfikuję status zobowiązania, daty spłat oraz zaległości. Nie da się legalnie usunąć prawidłowego wpisu przed końcem ustawowego okresu za opłatą, dlatego firmy obiecujące „wyczyszczenie” BIK nie skrócą pięciu lat. Jeśli po upływie właściwego terminu wpis nadal widnieje, kontaktuję się z wierzycielem i proszę o aktualizację danych.
Warto wiedzieć, że pięcioletni okres widoczności negatywnego wpisu liczy się od spłaty całego zobowiązania, a nie od dnia powstania zaległości.
Co bank sprawdza w raporcie BIK przed udzieleniem kredytu
Raport BIK pokazuje bankowi, jak spłacasz zobowiązania i czy możesz zaciągnąć kolejne. Sprawdź, które informacje wpływają na ocenę wiarygodności i zdolności kredytowej.
- Sprawdź historię spłat. Bank analizuje terminowość spłat kredytów i pożyczek, zwłaszcza wysokość zaległości, długość opóźnień i częstotliwość problemów. Jednorazowe, krótkie opóźnienie zwykle znaczy mniej niż długotrwałe zaległości.
- Przeanalizuj aktualne zobowiązania. Raport może obejmować aktywne kredyty, pożyczki, karty kredytowe, limity w koncie i inne raportowane produkty. Bank porównuje raty i dostępne limity z dochodami oraz kosztami utrzymania, by ocenić, czy udźwigniesz kolejne zobowiązanie.
- Zwróć uwagę na limity i poręczenia. Nawet niewykorzystany limit na karcie lub w rachunku może obniżyć zdolność kredytową, ponieważ bank może uwzględnić jego część jako potencjalne obciążenie. Analizuje też zobowiązania, które poręczasz lub dzielisz z inną osobą.
- Oceń liczbę zapytań kredytowych. Raport pokazuje wnioski o kredyty i inne produkty finansowe. Wiele zapytań w krótkim czasie może sugerować intensywne poszukiwanie finansowania, dlatego przed złożeniem kolejnego wniosku sprawdź, czy poprzednie zapytania są nadal aktualne.
- Sprawdź, jak raportowane są płatności odroczone i inne zobowiązania. BNPL może pojawić się jako zapytanie, aktywna rata lub zaległość. Gdy rozłożysz płatność na raty, bank może potraktować ją jak standardowe zobowiązanie. Aktywne limity mogą obniżać zdolność, nawet jeśli sama transakcja nie zmienia punktacji BIK. Brak produktu w raporcie nie wyklucza jego uwzględnienia przez bank — może on zapytać o zobowiązania lub przeanalizować wyciągi z rachunku.
- Rozróżnij scoring od decyzji banku. Punktacja BIK to tylko jeden z elementów oceny i sama nie przesądza o przyznaniu kredytu. Bank bierze pod uwagę również dochody i ich źródło, wydatki gospodarstwa domowego, liczbę osób na utrzymaniu, kwotę i okres kredytu oraz wkład własny. Brak historii kredytowej sam w sobie nie oznacza odmowy.
- Zweryfikuj poprawność i status danych. Porównaj raport z umowami i potwierdzeniami spłat. Instytucje finansowe aktualizują informacje o aktywnych zobowiązaniach, więc jeśli znajdziesz błąd lub nieaktualny wpis, złóż reklamację podmiotowi, który przekazał dane do BIK. Terminowe spłaty mogą budować pozytywną historię, jeśli zgodziłeś się na dalsze przetwarzanie danych. Poważne opóźnienia mogą pozostać widoczne przez 5 lat od spłaty, jeśli spełniono wymagane warunki.
Jak wpisy w BIK wpływają na zdolność kredytową i decyzję kredytową
Ubiegając się o kredyt, wiem, że bank ocenia nie tylko dochody, lecz także historię spłat. Raport BIK obejmuje aktywne i zamknięte kredyty, zadłużenie, terminowość rat oraz zapytania kredytowe. Regularne spłaty potwierdzają rzetelność, natomiast częste lub długie zaległości zwiększają ryzyko w oczach banku. Sam wpis nie przesądza jednak o odmowie — liczą się jego rodzaj, kwota i czas trwania.
Bank ocenia zdolność kredytową, sprawdzając, ile pieniędzy zostaje mi po opłaceniu rat, stałych wydatków i kosztów utrzymania. Uwzględnia kredyty, pożyczki oraz limity na kartach i w rachunku, nawet gdy nie wykorzystuję całej przyznanej kwoty. Może też wziąć pod uwagę aktywne limity zakupów odroczonych, takie jak PayPo czy Allegro Pay, a raty BNPL traktuje jako regularne zobowiązanie. Terminowe spłaty wspierają moją wiarygodność, ale wysokie miesięczne obciążenia ograniczają kwotę nowego kredytu.
Terminowe raty i uporządkowane finanse budują zaufanie banku
Bank analizuje również zapytania kredytowe. Każdy wniosek może zostawić ślad, a wiele zapytań w krótkim czasie sugeruje intensywne poszukiwanie finansowania. Szczególnie pilnuję zaległości: opóźnienie przekraczające 60 dni BIK może przetwarzać przez 5 lat od spłaty, jeśli wierzyciel wcześniej poinformował mnie o dalszym przetwarzaniu danych i minęło wymagane 30 dni. Skoro już poruszamy ten temat, sprawdź skuteczny plan spłaty chwilówek i uwolnij się od długów. Z kolei terminowo spłacone zobowiązania po zakończeniu umowy instytucje zwykle widzą tylko za moją zgodą, dlatego pozytywna historia może być cennym atutem.
Przed złożeniem wniosku warto sprawdzić swoją historię kredytową i uporządkować zobowiązania. Dzięki temu łatwiej wykryć błędy i lepiej przygotować się do oceny banku.
Przed złożeniem wniosku sprawdzam raport BIK, by wychwycić nieaktualne saldo, błędny wpis lub zapomniane zobowiązanie. Bezpłatną kopię danych mogę uzyskać raz na 6 miesięcy, a szczegółowy raport — odpłatnie. Jeśli znajdę błąd, proszę o korektę instytucję, która przekazała dane; prawdziwych zaległości nie da się dowolnie usunąć. Porządkuję też raty i limity, jednak bank podejmuje decyzję na podstawie całej sytuacji: dochodów, wydatków, zobowiązań i historii spłat.
Warto wiedzieć, że nieużywana karta kredytowa lub limit w koncie również mogą obniżyć zdolność kredytową — bank może uwzględnić część dostępnego limitu jako potencjalne zobowiązanie.