Ireneusz Wojtunik
Budżet budowy zaczynam planować od zakupu działki. Na obrzeżach miast grunty kosztują około 150 zł/m², natomiast bliżej dużych aglomeracji ceny często sięgają 300–500 zł/m² lub więcej. Za działkę o powierzchni 800 m² zapłacę więc około 120 tys. zł przy niższej stawce albo 240–400 tys. zł w droższej lokalizacji. Znaczenie mają jednak nie tylko położenie, lecz także dojazd i dostęp do mediów. Uzbrojona działka może kosztować więcej, ale podłączenie prądu, wody i kanalizacji na własną rękę często oznacza później znaczne wydatki.
- Osiągnięcie 100 tys. zł oszczędności na budowie domu o powierzchni 120 m² jest możliwe, ale wymaga obniżenia kosztów o około 9–14% — zależnie od przyjętego budżetu. Nie jest to gwarantowany zarobek.
- Całkowity bilans warto liczyć, uwzględniając m.in. działkę, projekt i adaptację, badania gruntu, przygotowanie terenu, przyłącza, materiały, robociznę, formalności, ubezpieczenie oraz koszty finansowania.
- Projekt, warunki zabudowy i miejscowy plan najlepiej sprawdzić przed rozpoczęciem prac. Badanie geotechniczne i dokładna ocena działki pomagają ograniczyć ryzyko kosztownych zmian, choć nie gwarantują oszczędności.
- Kredyt zwiększa koszty o odsetki i opłaty, a budowa za gotówkę zamraża własny kapitał. Porównując warianty, należy brać pod uwagę pełny koszt finansowania, płynność i możliwe opóźnienia.
- Rezerwa na nieprzewidziane wydatki jest istotna: wzrost kosztów o 10% może pochłonąć niemal cały cel 100 tys. zł albo go przekroczyć.
- Rzetelne oszczędności można ocenić tylko przy porównaniu ofert o takim samym zakresie robót i standardzie, z uwzględnieniem m.in. VAT, transportu, przyłączy i robocizny.
- Ubezpieczenie warto dopasować do etapu oraz wartości budowy, sprawdzając limity, wyłączenia i warunki ochrony materiałów. Po zakończeniu prac należy zaktualizować polisę.
Po zakupie zlecam badanie geotechniczne gruntu, które zwykle kosztuje 1000–1500 zł. Dzięki niemu poznaję rodzaj podłoża i mogę lepiej zaplanować fundamenty. Następnie przygotowuję teren: wyrównuję nierówności, usuwam krzewy lub zlecam wycinkę drzew. Koszt takich prac zaczyna się od kilku tysięcy złotych, a jego wysokość zależy od wielkości działki, nachylenia terenu i zakresu robót. Warto uwzględnić zapas na nieprzewidziane wydatki, ponieważ nawet pozornie płaski grunt może zaskoczyć.
Projekt, przyłącza i polisa — wydatki, które potrafią zaskoczyć
W budżecie uwzględniam również projekt domu, niezbędny do rozpoczęcia budowy. Gotowy projekt kosztuje od około 3000 zł, a adaptacja do działki i lokalnych warunków — kolejne 2000–4000 zł. Za projekt indywidualny zapłacę zazwyczaj 10–20 tys. zł. Ponadto mogą pojawić się opłaty za formalności i przyłącza, dlatego przed zakupem sprawdzam, jakie media znajdują się przy granicy działki i które trzeba doprowadzić.
Przemyślany budżet budowy obejmuje nie tylko zakup działki i materiały. Warto wcześniej sprawdzić warunki terenu, koszty przyłączy oraz możliwe wydatki dodatkowe.
Na początek odkładam też rezerwę na nieprzewidziane koszty i ubezpieczenie budowy. Taka polisa zwykle nie jest obowiązkowa, jednak bank może jej wymagać przy kredycie. Przykładowe składki dla domu o powierzchni 120 m² i wartości 900 tys. zł wynosiły około 479–966 zł za wariant podstawowy, a za szersze pakiety — nawet 1454–1626 zł. Ochrona przed kradzieżą materiałów może obowiązywać dopiero po zamknięciu budynku i spełnieniu wymagań dotyczących drzwi, okien oraz zamków. Dlatego przed zakupem dokładnie sprawdzam warunki polisy.
| Pozycja | Przykładowy zakres lub założenie | Wariant oszczędny | Wariant bazowy | Wariant droższy | Wpływ na bilans inwestora |
|---|---|---|---|---|---|
| Powierzchnia domu | Dom jednorodzinny, bez wyceny działki | 120 m² | 120 m² | 120 m² | Punkt odniesienia dla porównania kosztów |
| Koszt budowy przyjęty do symulacji | Założenie orientacyjne, nie cennik wykonawców | 6 000 zł/m² | 7 500 zł/m² | 9 000 zł/m² | 720 000 zł / 900 000 zł / 1 080 000 zł |
| Projekt gotowy | Zakup projektu bez adaptacji | Od ok. 3 000 zł | Wydatek przed rozpoczęciem budowy | ||
| Adaptacja projektu | Dostosowanie projektu do działki i lokalnych warunków | Ok. 2 000–4 000 zł | Łącznie projekt gotowy z adaptacją: ok. 5 000–7 000 zł | ||
| Projekt indywidualny | Alternatywa dla projektu gotowego | Ok. 10 000–20 000 zł | Różnica względem projektu gotowego z adaptacją: ok. 3 000–15 000 zł | ||
| Badanie geotechniczne gruntu | Przykładowy koszt przed doborem rozwiązań fundamentowych | Ok. 1 000–1 500 zł | Może ograniczyć ryzyko kosztownych zmian fundamentów; oszczędności nie są gwarantowane | ||
| Przygotowanie terenu | Wyrównanie gruntu, wycinka drzew i prace podobne | Kilka tysięcy złotych lub więcej | Zależy od ukształtowania, roślinności i warunków działki | ||
| Działka | Przykładowe ceny z materiału źródłowego | Ok. 150–500 zł/m² lub więcej | Nie wliczono do symulacji kosztu budowy domu | ||
| Ubezpieczenie budowy | Przykład kalkulacji dla domu 120 m², Kalisz, stan surowy zamknięty, wartość inwestycji 900 000 zł | 479 zł/rok | 604–966 zł/rok | 1 454–1 626 zł/rok | Składka odpowiada ok. 0,05%–0,18% wartości 900 000 zł rocznie |
| Ubezpieczenie a okres budowy | Polisa jest najczęściej zawierana na 12 miesięcy i może być odnawiana | Przykładowo 2 lata ochrony: ok. 958–3 252 zł | Rzeczywista składka zależy od zakresu, sumy ubezpieczenia i warunków umowy | ||
| OC inwestora | Rozszerzenie ochrony dotyczące szkód wyrządzonych osobom trzecim | Limit OC w przykładach ofert: 50 000–100 000 zł | Limit odpowiedzialności nie jest kwotą oszczędności ani automatycznym odszkodowaniem | ||
| Ochrona materiałów i narzędzi | Zakres zależy od polisy i etapu budowy | Często dostępna szerzej od stanu surowego zamkniętego | Sprawdź wymagania dotyczące okien, drzwi, zamków, alarmu i składowania mienia | ||
| Budowa za gotówkę | Brak odsetek i prowizji kredytowych | Koszt finansowania: 0 zł | Nie oznacza automatycznie niższego kosztu całkowitego; uwzględnij utracone korzyści z wykorzystania kapitału | ||
| Budowa na kredyt | Do kosztu prac dochodzą odsetki, prowizje i ewentualne opłaty dodatkowe | Koszt zależny od kwoty, oprocentowania, okresu i harmonogramu wypłat | Oblicz łączny koszt kredytu z aktualnej oferty banku; nie porównuj wyłącznie wysokości raty | ||
| Próg oszczędności 100 000 zł | Udział w przykładowym koszcie budowy dla domu 120 m² | 13,9% przy 720 000 zł | 11,1% przy 900 000 zł | 9,3% przy 1 080 000 zł | To cel wymagający kontroli zakresu, cen, umów i zmian w projekcie; nie gwarantowany „zarobek” |
| Przykład luki budżetowej | Wzrost kosztu o 10% względem przyjętego budżetu | 72 000 zł | 90 000 zł | 108 000 zł | Przekroczenie o 10% może pochłonąć niemal cały cel 100 000 zł lub go przekroczyć |
| Warunek rzetelnego porównania | Porównuj identyczny zakres robót i standard wykończenia | Uwzględnij VAT, transport, robociznę, przyłącza, nadzór, formalności i rezerwę | Niższa cena bez porównywalnego zakresu nie oznacza realnej oszczędności | ||
| Kwoty mają charakter orientacyjny i służą do symulacji. Koszt działki, przyłączy, wyposażenia, wykończenia oraz finansowania należy dopasować do konkretnej inwestycji. Oszczędność oznacza różnicę względem porównywalnej wyceny, a nie zysk gwarantowany. | |||||
Projekt domu i formalności – wydatki, które trzeba uwzględnić w budżecie
Budżet na budowę domu zaczyna się kurczyć, zanim na działkę wjedzie koparka. A jak już tu trafiłeś to sprawdź, czy Vivus wysyła listy do domu. Sam projekt to dopiero początek: trzeba zbadać grunt, dopasować dokumentację do parceli, przygotować mapy i uzyskać wymagane uzgodnienia. Dlatego z wyprzedzeniem rozpisuję te wydatki — nawet kilka pozornie drobnych opłat może opóźnić start prac albo wymusić cięcia na późniejszym etapie.
Wybierając projekt gotowy, przeznaczam kilka tysięcy złotych na samą dokumentację. Następnie doliczam adaptację do działki i lokalnych warunków, która często kosztuje kolejne 2–4 tys. zł. Zmiany w układzie pomieszczeń, konstrukcji czy instalacjach mogą podnieść tę kwotę. Projekt indywidualny daje większą swobodę, ale zwykle kosztuje 10–20 tys. zł. Przed zakupem sprawdzam również, czy dokumentacja uwzględnia energooszczędne rozwiązania, wentylację mechaniczną, pompę ciepła lub fotowoltaikę, ponieważ późniejsze poprawki bywają kosztowne.
Jednym z pierwszych wydatków związanych z działką jest badanie geotechniczne. Za kilka odwiertów i opinię geotechniczną płacę zwykle około 1–1,5 tys. zł, zależnie od lokalizacji, liczby punktów i warunków gruntu. Wyniki pomagają dobrać fundamenty i ograniczyć ryzyko niespodziewanych prac ziemnych. Osobno uwzględniam wyrównanie terenu, usunięcie drzew, wywóz ziemi i ewentualne wzmocnienie podłoża — takie prace mogą kosztować od kilku do kilkunastu tysięcy złotych.
Ukryte koszty budowy, które mogą zaskoczyć inwestora
Do projektu doliczam mapę do celów projektowych, którą przygotowuje geodeta. Cena zależy między innymi od wielkości działki i lokalnego cennika, dlatego przed zleceniem proszę o wycenę oraz termin realizacji. Mogę też potrzebować wypisów i wyrysów z ewidencji gruntów, warunków technicznych przyłączenia mediów, uzgodnień z gestorami sieci, a czasem dodatkowych opinii dotyczących zjazdu, odwodnienia lub ochrony środowiska. Ponieważ nie każda inwestycja wymaga wszystkich tych dokumentów, najpierw sprawdzam sytuację w urzędzie i u projektanta.
Choć formalności budowlane nie zawsze wiążą się z wysokimi opłatami urzędowymi, ich przygotowanie może kosztować. Dlatego uwzględniam w budżecie wynagrodzenie projektanta za adaptację, pracę geodety, ewentualne opracowania branżowe i wymagane dokumenty. Rezerwuję też środki na przyłącza: koszt doprowadzenia mediów zależy między innymi od odległości od sieci i warunków technicznych. Działka uzbrojona może kosztować więcej przy zakupie, ale często pozwala ograniczyć późniejsze wydatki i opóźnienia.
Już na początku myślę także o ochronie inwestycji. Ubezpieczenie domu w budowie można wykupić na etapie fundamentów; polisa zwykle obejmuje mury i szkody spowodowane przez pożar, zalanie, grad, silny wiatr czy uderzenie pioruna. Rozszerzenie ochrony o powódź, materiały, narzędzia albo OC inwestora może podnieść składkę, ale zmniejsza ryzyko dużej straty. Ubezpieczenie kradzieży materiałów najczęściej działa dopiero po osiągnięciu stanu surowego zamkniętego i spełnieniu wymagań dotyczących okien, drzwi, zamków, a czasem także alarmu. Przy kredycie bank może wymagać polisy oraz cesji praw z ubezpieczenia.
Na te wydatki odkładam osobną rezerwę, zamiast zakładać, że zmieszczą się w cenie projektu. Zbieram oferty od geodety, projektanta i wykonawców, porównuję zakres usług i pytam o możliwe dopłaty. Pilnuję również sumy ubezpieczenia: powinna odpowiadać przewidywanej wartości inwestycji, a nie tylko dotychczasowym wydatkom. Po zakończeniu budowy informuję ubezpieczyciela o zmianie i aktualizuję ochronę, aby odpowiadała gotowemu domowi.
Warto sprawdzić warunki zabudowy lub miejscowy plan jeszcze przed zakupem projektu — mogą narzucać m.in. kąt nachylenia dachu, wysokość budynku czy linię zabudowy, a niedopasowanie dokumentacji oznacza dodatkowe przeróbki i koszty.
Ubezpieczenie budowy – jak zabezpieczyć inwestycję przed stratami?
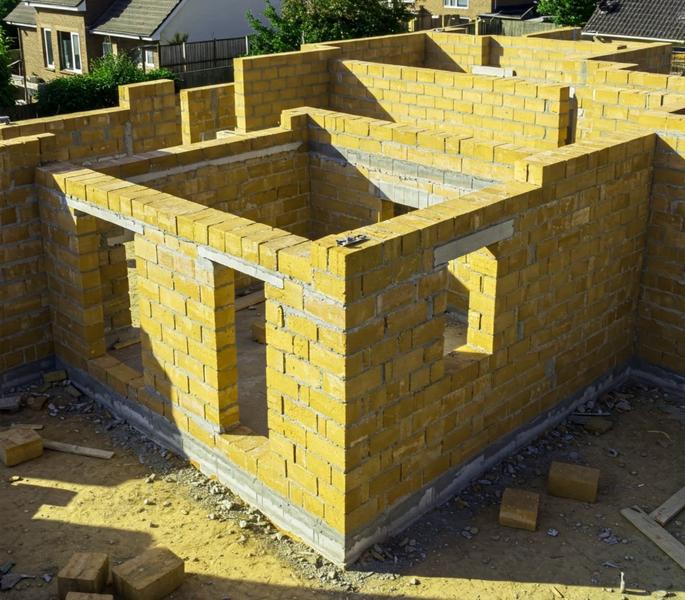
Poniższe kroki ułatwią dopasowanie polisy do etapu budowy, wartości inwestycji i ryzyk, które mogą spowodować straty.
- Ustal, kiedy ma rozpocząć się ochrona. Rozważ polisę od początku prac, aby objęła już fundamenty i kolejne etapy budowy. Sprawdź, czy umowa dotyczy budowy, rozbudowy lub przebudowy oraz jak długo trwa. Ubezpieczyciele często zawierają polisy na 12 miesięcy, a następnie pozwalają je odnawiać do zakończenia inwestycji.
- Dopasuj zakres do etapu budowy. Podstawowa ochrona zwykle obejmuje mury i zdarzenia losowe, takie jak pożar, zalanie, silny wiatr, grad czy uderzenie pioruna. Osobno sprawdź warunki ubezpieczenia elementów stałych, materiałów i narzędzi. Z kolei kradzież z włamaniem najczęściej obejmuje budowę dopiero w stanie surowym zamkniętym, po montażu okien i drzwi oraz spełnieniu wymogów dotyczących zamków, alarmu lub monitoringu.
- Sprawdź, co dokładnie obejmuje polisa. Nie zakładaj, że ubezpieczenie chroni wszystkie rzeczy na placu budowy. Ustal, czy obejmuje materiały składowane na zewnątrz, narzędzia, instalacje, elementy posesji i urządzenia, na przykład pompę ciepła lub kable. Sprawdź też limity i warunki ochrony, a następnie porównaj je z wymaganymi zabezpieczeniami na budowie.
- Dopasuj sumę ubezpieczenia do wartości inwestycji. Uwzględnij poniesione już wydatki oraz wartość prac zaplanowanych na okres ochrony. Zbyt niska suma może skutkować niedoubezpieczeniem i obniżeniem wypłaty, która nie przekroczy rzeczywistej wartości szkody. Ponadto aktualizuj sumę przy przedłużaniu polisy, zwłaszcza gdy rosną ceny materiałów i robocizny.
- Porównaj rozszerzenia i obowiązki inwestora. Sprawdź, czy możesz rozszerzyć ochronę o powódź, przepięcia i dewastację, a także assistance oraz OC inwestora. OC może pomóc pokryć roszczenia osób trzecich poszkodowanych w związku z budową. Jeśli finansujesz inwestycję kredytem, ustal wymagania banku — może on wymagać polisy oraz cesji praw z ubezpieczenia.
- Przed zawarciem umowy przeczytaj OWU. Zwróć uwagę na wyłączenia odpowiedzialności i warunki wypłaty. Polisa może nie obejmować m.in. samowoli budowlanej, braku wymaganych pozwoleń, błędów projektowych, rażącego niedbalstwa, wad konstrukcyjnych ani szkód spowodowanych długotrwałą wilgocią, pleśnią czy naturalnym zużyciem. Dlatego upewnij się, że prace i zabezpieczenia spełniają wymagania ubezpieczyciela.
- Po zakończeniu budowy zaktualizuj polisę. Zgłoś ubezpieczycielowi koniec prac i zmień umowę na ochronę gotowego domu. Przy okazji sprawdź, czy nowa polisa obejmuje wyposażenie oraz czy możesz otrzymać zwrot niewykorzystanej składki za ubezpieczenie budowy.
Budowa z kredytem czy za gotówkę – co wpływa na realny zarobek?
Obliczając rzeczywisty zarobek na budowie, nie patrzę wyłącznie na cenę sprzedaży domu. Odejmuję koszt działki, projektu i adaptacji, badań gruntu, przygotowania terenu, materiałów, robocizny oraz formalności. Uzbrojenie działki może kosztować mniej niż doprowadzanie mediów od zera, nawet jeśli sama działka z wodą i prądem jest droższa. Uwzględniam też łatwe do przeoczenia wydatki: wyrównanie gruntu, wycinkę drzew oraz polisę chroniącą mury przed pożarem, zalaniem, gradem i wichurą. Mała wstawka: sprawdź, ile naprawdę kosztuje pracownik na najniższej krajowej.
Przy szacowaniu wydatków uwzględniam przede wszystkim następujące pozycje:
- koszt działki, projektu i adaptacji oraz badań gruntu;
- przygotowanie terenu, materiały, robociznę i formalności;
- uzbrojenie działki, wyrównanie gruntu i wycinkę drzew;
- polisę chroniącą budowę przed pożarem, zalaniem, gradem i wichurą.
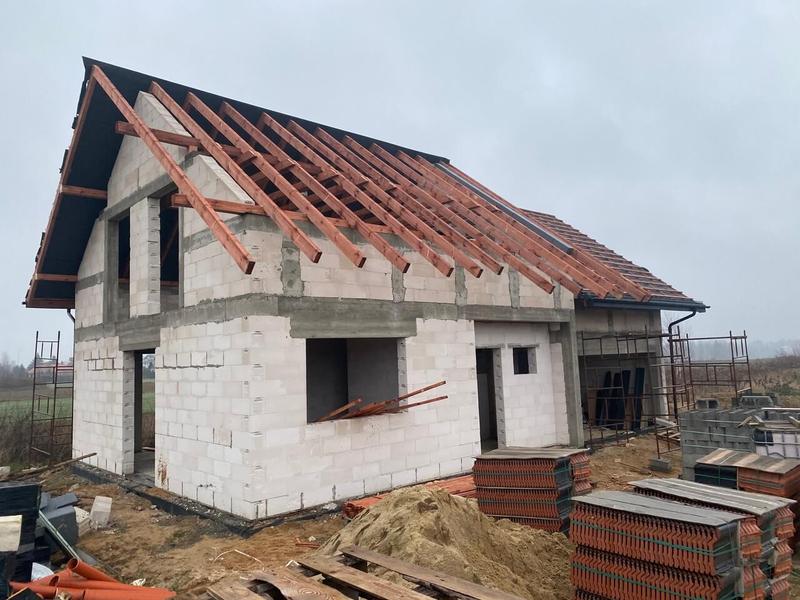
Finansując budowę gotówką, unikam odsetek i wymagań banku, ale na długo zamrażam własny kapitał. Kredyt pozwala zachować część oszczędności na nieprzewidziane koszty, lecz jego rzeczywistą cenę zwiększają odsetki, prowizja, wycena nieruchomości i ewentualne ubezpieczenia. Bank zwykle wymaga polisy dla budowanego domu oraz cesji praw z niej. Suma ochrony powinna odpowiadać aktualnej wartości inwestycji, a nie tylko kwocie dotychczas wydanej na placu budowy.
Każdy dzień opóźnienia może uszczuplić zysk z inwestycji
Dlatego porównuję całkowity koszt kredytu z korzyścią, jaką daje zachowanie gotówki — na przykład możliwością finansowania kolejnych etapów bez przerwy lub ulokowania części kapitału. Sprawdzam oprocentowanie, rodzaj rat, okres spłaty i warunki wcześniejszej spłaty, ponieważ nawet niewielka różnica w oprocentowaniu może znacząco zmienić końcowy rachunek. Opóźnione wypłaty transz mogą wstrzymać prace ekip, a taki przestój może kosztować więcej niż prowizja.
Na zarobek wpływa także ryzyko wzrostu cen materiałów i robocizny oraz wydłużenia terminu sprzedaży. Zostawiam więc rezerwę na poprawki i dodatkowe koszty, a także uwzględniam ubezpieczenie. Ochrona przed kradzieżą materiałów może obowiązywać dopiero po zamknięciu budynku i spełnieniu wymogów dotyczących drzwi, okien czy alarmu. Za najlepszy uznaję wariant, w którym po odjęciu wszystkich wydatków, kosztu finansowania i podatków zostaje atrakcyjny zysk, a zarazem nie ryzykuję utraty całej poduszki finansowej.
Ciekawostka: przy kredycie warto porównać nie tylko wysokość odsetek, lecz także tempo wypłaty transz — opóźnienie finansowania może zatrzymać ekipę i wygenerować koszty, które szybko zniwelują planowany zysk.
Źródła:
- https://domy.energetycznyprojekt.pl/ile-trzeba-miec-pieniedzy-zeby-zaczac-budowe-domu/
- https://rankomat.pl/nieruchomosci/ubezpieczenie-domu-w-budowie-ile-kosztuje-polisa