Ireneusz Wojtunik
Gdy mam już długi, kolejna pożyczka może wydawać się szybkim wyjściem z kłopotów. Zanim jednak złożę wniosek, sprawdzam, czy naprawdę potrzebuję dodatkowych pieniędzy i czy spłacę je w terminie. Banki i firmy pożyczkowe oceniają dochody, wydatki, aktywne zobowiązania oraz historię spłat — pożyczka dla osoby zadłużonej nie jest magicznym rozwiązaniem. Negatywny wpis w BIK, KRD albo ERIF może utrudnić uzyskanie finansowania, ale dostępność oferty nie oznacza, że jest ona bezpieczna lub korzystna.
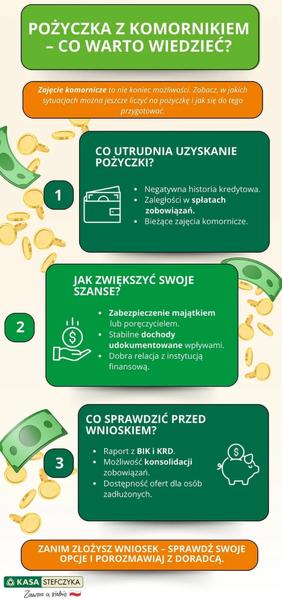
- Pożyczki dla osób zadłużonych oferują banki i legalne firmy pożyczkowe, ale negatywna historia kredytowa może utrudnić uzyskanie finansowania. Żaden legalny pożyczkodawca nie powinien gwarantować wypłaty bez oceny sytuacji finansowej.
- Przed złożeniem wniosku sprawdź firmę i jej dane, a w umowie zweryfikuj RRSO, całkowitą kwotę do spłaty, prowizje, ubezpieczenie, harmonogram oraz opłaty za opóźnienie. Niższa rata może oznaczać wyższy koszt, jeśli okres spłaty jest dłuższy.
- Konsolidacja może połączyć kilka zobowiązań w jedną ratę, ale często zwiększa łączną kwotę do spłaty. Przy trudnościach z bieżącymi płatnościami skontaktuj się z wierzycielem i zapytaj o restrukturyzację, zanim zaległości wzrosną.
- Pożyczka na czek GIRO pozwala odebrać gotówkę bez rachunku bankowego, lecz może wiązać się z dodatkowymi opłatami i krótkim terminem realizacji. Sama forma wypłaty nie gwarantuje przyznania środków ani nie zmienia obowiązku spłaty.
- Unikaj ofert obiecujących finansowanie bez żadnych warunków, żądań przedpłaty za gwarancję pożyczki i presji na natychmiastowe podpisanie umowy. Nigdy nie udostępniaj haseł do bankowości ani kodów autoryzacyjnych.
- Przed zaciągnięciem długu policz dochody, wydatki i obecne raty. Jeśli nie masz pewności, że spłacisz kolejne zobowiązanie, skontaktuj się z wierzycielem lub skorzystaj z bezpłatnej pomocy rzecznika konsumentów albo doradcy dla osób zadłużonych.
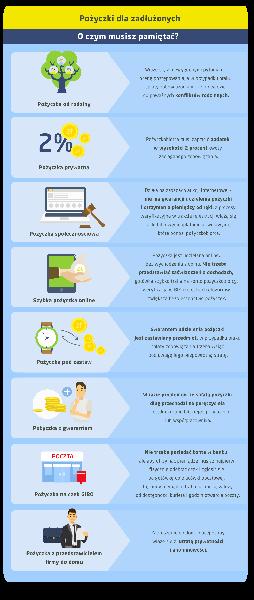
Legalnych ofert szukam w bankach i działających zgodnie z prawem firmach pożyczkowych. Bank dokładniej ocenia zdolność kredytową i może odmówić osobie z zaległościami, ale warto zapytać go o kredyt konsolidacyjny lub zmianę warunków spłacanego zobowiązania. Z kolei firmy pozabankowe bywają bardziej elastyczne i często przyjmują wnioski online. Uproszczona procedura nie oznacza jednak, że pożyczkodawca pomija ocenę sytuacji finansowej: powinien sprawdzić, czy klient może spłacić dług, a przed podpisaniem umowy udostępnić jej warunki i pełną informację o kosztach.
Zanim wyślę wniosek, sprawdzam nazwę firmy, jej dane rejestrowe, regulamin, adres i metody kontaktu. Weryfikuję również, czy podmiot figuruje we właściwych rejestrach i czy jego działalność nie budzi zastrzeżeń instytucji nadzorczych. Opinie klientów mogą pomóc, ale nie stanowią jedynego dowodu wiarygodności. Uważam też na hasła takie jak „gwarantowana pożyczka bez sprawdzania”, „pieniądze dla każdego” czy „decyzja bez żadnych warunków”. Legalny pożyczkodawca nie powinien obiecywać wypłaty, zanim oceni wniosek.
Niższa rata może kosztować więcej — policz całość przed podpisem
Porównywanie ofert zaczynam od RRSO, czyli rzeczywistej rocznej stopy oprocentowania, która uwzględnia m.in. odsetki, prowizję i wymagane opłaty. Sprawdzam też całkowitą kwotę do spłaty, wysokość raty, okres finansowania, koszt ubezpieczenia oraz opłaty za opóźnienie lub zmianę harmonogramu. Jeżeli ciekawi cię ta tematyka, Sprawdź, jak wybrać kwotę hipoteki umownej, by uniknąć strat. Niska rata nie przesądza o opłacalności, ponieważ dłuższy okres spłaty może zwiększyć łączny koszt. Dlatego proszę o harmonogram i porównuję co najmniej 2–3 oferty dotyczące tej samej kwoty i podobnego okresu.
Jeśli pożyczam 5 000 zł na 12 miesięcy, nie poprzestaję na informacji, że rata wyniesie około 450 zł. Ustalam dokładną kwotę do spłaty oraz sprawdzam, czy pożyczkodawca doliczył prowizję lub wymaga ubezpieczenia. Skoro o tym mowa to sprawdź, jak przedłużyć spłatę Vivus i ograniczyć koszty. Kalkulator internetowy pomaga oszacować ratę, jednak ostateczne warunki zależą od umowy i mojej sytuacji. Sprawdzam również zasady wcześniejszej spłaty, a przed podpisem czytam cały dokument wraz z załącznikami i zapisami drobnym drukiem.
Przy kilku kredytach, ratach lub zadłużeniu na karcie sprawdzam możliwość konsolidacji. Polega ona na połączeniu zobowiązań w jedno, a więc zastąpieniu kilku terminów jedną ratą. Takie rozwiązanie może zmniejszyć miesięczne obciążenie budżetu, zwłaszcza gdy wydłużę okres spłaty, ale często zwiększa całkowity koszt. W zależności od warunków instytucji konsolidacja może objąć kredyty gotówkowe i ratalne, limity odnawialne oraz zadłużenie na karcie. Przed podjęciem decyzji porównuję sumę pozostałych płatności z całkowitą kwotą do spłaty w nowej umowie.
Jeśli mam problem nie z liczbą zobowiązań, lecz z bieżącymi ratami, kontaktuję się z obecnym wierzycielem i pytam o restrukturyzację. Instytucja może zaproponować rozłożenie zaległości na raty, zmianę harmonogramu albo czasowe zawieszenie spłaty, jeśli dopuszcza taką możliwość. Zgłaszam trudności jak najwcześniej, zanim zaległość powiększą kolejne odsetki i opłaty. Nie zakładam przy tym, że nowa pożyczka zatrzyma windykację lub egzekucję komorniczą — zależy to od etapu sprawy i ustaleń z wierzycielem.
Niektóre osoby rozważają wypłatę gotówki czekiem GIRO w placówce pocztowej lub Banku Pocztowym. To rozwiązanie może pomóc osobie bez rachunku bankowego, ale nie zwalnia z weryfikacji ani nie gwarantuje przyznania pieniędzy. Sprawdzam, jak długo czek zachowuje ważność, czy jego realizacja kosztuje i czy umowa uwzględnia tę opłatę. Pamiętam też, że pożyczki krótkoterminowe, zwykle spłacane jednorazowo po kilku tygodniach, mogą mocno obciążyć budżet. Wypłata gotówki nie zmienia ani wysokości długu, ani obowiązku jego spłaty.
Przed zaciągnięciem pożyczki zapisuję dochód netto, stałe wydatki, raty i terminy płatności. Od dochodu odejmuję czynsz, rachunki, koszty utrzymania oraz dotychczasowe zobowiązania, a pozostałą kwotę traktuję jako realną przestrzeń na nową ratę. Nie podaję we wniosku nieprawdziwych danych ani nie udostępniam haseł do bankowości elektronicznej czy kodów autoryzacyjnych. Ponadto nie wpłacam „opłaty za gwarancję” na prywatne konto przed otrzymaniem pieniędzy i nie podpisuję umowy pod presją czasu. Jak interesują cię takie tematy to sprawdź, jak obniżyć opłaty na eToro.
Jeśli nie wiem, czy spłacę kolejne zobowiązanie, najpierw szukam bezpłatnej pomocy u miejskiego lub powiatowego rzecznika konsumentów albo doradcy wspierającego osoby zadłużone. Zamiast nowej pożyczki lepszy może okazać się szczegółowy plan spłaty, negocjacje z wierzycielem lub ograniczenie wydatków, które można odłożyć. Legalną ofertę poznaję po przejrzystej umowie, jasnym koszcie całkowitym i rozsądnym harmonogramie, a nie po obietnicy szybkiej gotówki. Jeśli po porównaniu ofert nadal nie wiem, skąd wezmę pieniądze na raty, nie składam wniosku.
Gdzie szukać legalnej pożyczki przy zadłużeniu
Poniżej znajdziesz możliwe źródła finansowania dla osób zadłużonych oraz wskazówki, jak ocenić ich koszty i ryzyko. Zanim złożysz wniosek, sprawdź, czy nowa rata mieści się w Twoim budżecie. Pożyczka na spłatę innych długów może bowiem pogłębić problemy finansowe.
- Firma pożyczkowa: Rozważ ofertę pozabankową, jeśli bank odmówił Ci finansowania z powodu negatywnej historii w BIK lub innych bazach, nieregularnych dochodów albo wcześniejszych zaległości. Uproszczony wniosek nie oznacza jednak, że pożyczkodawca pominie ocenę Twojej sytuacji finansowej ani że na pewno przyzna Ci środki. Przed podpisaniem umowy sprawdź dane firmy, jej wpisy w odpowiednich rejestrach oraz wszystkie warunki oferty.
- Pożyczka z wypłatą na czek GIRO: Niektóre firmy pozwalają odebrać gotówkę w placówce pocztowej zamiast przelewać ją na konto. Przygotuj się na potwierdzenie tożsamości i dochodu, a także zrealizuj czek w wyznaczonym terminie. Sprawdź koszt obsługi oraz miejsce i sposób odbioru pieniędzy. Nawet jeśli firma nie weryfikuje szczegółowo baz, oferta nie musi być tania ani dostępna dla każdego.
- Konsolidacja zobowiązań: Jeśli spłacasz kilka pożyczek lub kredytów, zapytaj bank albo legalnego pożyczkodawcę, czy możesz połączyć je w jedno zobowiązanie. Jedna rata i dłuższy harmonogram mogą ułatwić planowanie wydatków, ale wydłużenie spłaty często podnosi całkowity koszt. Porównaj sumę pozostałych płatności z łączną kwotą do zapłaty w nowej umowie.
- Restrukturyzacja obecnego długu: Gdy brakuje Ci pieniędzy na bieżące raty, skontaktuj się z wierzycielem, zanim powstaną kolejne zaległości. Zapytaj o zmianę harmonogramu, rozłożenie zaległości na raty lub czasowe zawieszenie spłaty. Ponieważ restrukturyzacja zmienia istniejącą umowę, a nie tworzy nowej pożyczki, poproś o pisemne wyjaśnienie, jak wpłynie na koszty i okres spłaty.
- Pożyczka od bliskiej osoby: Jeśli rodzina lub znajomy może Ci pomóc, ustalcie kwotę, termin i zasady spłaty. Spiszcie umowę, aby uniknąć nieporozumień, a przy większej kwocie sprawdź obowiązki podatkowe. Nieformalna pożyczka od obcej osoby może wiązać się z niejasnymi warunkami i utrudnić dochodzenie swoich praw.
- Porównanie całkowitych kosztów: Nie oceniaj oferty wyłącznie na podstawie wysokości raty ani haseł „bez BIK” czy „bez prowizji”. Sprawdź RRSO, prowizje, ubezpieczenia, opłaty dodatkowe, koszty opóźnienia oraz łączną kwotę do spłaty. Przed podpisaniem przeczytaj umowę i harmonogram, a niejasne zapisy wyjaśnij z pożyczkodawcą.
- Ostrożność wobec oszustw: Zrezygnuj z oferty, jeśli firma żąda przedpłaty za samo rozpatrzenie wniosku, nie przedstawia umowy lub naciska na natychmiastową decyzję. Sprawdź jej dane kontaktowe i wpisy w rejestrach. Opinie ani certyfikaty same w sobie nie gwarantują jednak bezpieczeństwa. Nie udostępniaj danych logowania do bankowości ani kodów autoryzacyjnych.
- Plan spłaty przed zaciągnięciem długu: Zapisz dochody, stałe wydatki i raty wszystkich zobowiązań. Następnie oceń, czy spłacisz pożyczkę w terminie bez zaciągania kolejnej. Jeśli pojawią się trudności, szybko skontaktuj się z wierzycielem i rozważ pomoc doradcy lub organizacji wspierającej osoby zadłużone. Nie spłacaj kolejnej pożyczki następną, bo takie działanie może prowadzić do spirali zadłużenia.
Pożyczka na czek giro: gotówka bez konta, ale za wyższą cenę
Gdy potrzebowałem gotówki, lecz nie chciałem lub nie mogłem skorzystać z rachunku bankowego, zainteresowałem się pożyczką na czek giro. Po pozytywnej decyzji pożyczkodawca wysyła kod SMS-em albo wystawia dokument, z którym odbieram pieniądze na poczcie lub w Banku Pocztowym. Zwykle muszę przedstawić dowód osobisty, podstawowe dane i potwierdzenie dochodu. Wniosek składam online, a odpowiedź często otrzymuję w kilka godzin, choć cały proces może potrwać do 24 godzin.
Brak konta ułatwia odbiór gotówki, jednak nie zwalnia z oceny zdolności do spłaty ani z obowiązku oddania pieniędzy. Nawet jeśli firma nie sprawdza szczegółowo BIK, może ocenić moje dochody, inne zobowiązania i możliwość terminowej spłaty. Ponadto czek ma ograniczony termin realizacji — na przykład około 7 dni — a poczta może pobrać za wypłatę mniej więcej 10–15 zł. Ponieważ okres spłaty często liczy się w tygodniach, łatwo przeoczyć, jak szybko rosną koszty.
Wygodna wypłata może słono kosztować — sprawdź pełną kwotę do spłaty
Za wygodę zwykle płacę więcej niż za standardową pożyczkę wypłacaną na konto. Dlatego sprawdzam nie tylko odsetki, lecz także prowizję, opłatę za wystawienie i realizację czeku, ewentualne ubezpieczenie oraz całkowitą kwotę do spłaty. Najlepszym punktem odniesienia jest RRSO, ponieważ uwzględnia obowiązkowe opłaty, a nie tylko reklamowane oprocentowanie. Przed podpisaniem umowy zapisuję kwotę wypłaty, termin spłaty i sumę wszystkich płatności. Niska rata nie wystarczy, jeśli dłuższy harmonogram zwiększa łączny koszt.
Jeśli mam zaległości lub zajęcie komornicze, podchodzę do takiej pożyczki szczególnie ostrożnie. Dodatkowa gotówka może pomóc w nagłej sytuacji, ale kolejny dług sam nie rozwiąże problemu. Dlatego porównuję oferty, sprawdzam dane i reputację pożyczkodawcy, czytam całą umowę i nie podejmuję decyzji pod presją czasu. Gdy nie mam pewności, czy spłacę zobowiązanie w terminie, najpierw rozważam kontakt z wierzycielem, zmianę harmonogramu lub uporządkowanie kilku zobowiązań. Niższa rata może przynieść ulgę, lecz często zwiększa łączny koszt.
Wskazówka: przed odbiorem gotówki sprawdź, czy termin ważności czeku giro nie jest krótszy niż czas potrzebny na dotarcie do punktu wypłaty — po jego upływie realizacja może wymagać dodatkowych formalności, a niekiedy poniesienia kolejnych kosztów.
Konsolidacja czy restrukturyzacja: jak uporządkować zobowiązania
Poniższe kroki pomogą Ci ocenić, czy lepiej skonsolidować kilka zobowiązań, czy zmienić warunki spłaty istniejącego długu. Weź pod uwagę swoją sytuację finansową, całkowity koszt obu rozwiązań i ryzyko związane z zaciągnięciem kolejnego zobowiązania.
- Ustal, co utrudnia Ci spłatę. Zbierz informacje o wszystkich kredytach, pożyczkach, ratach, kartach kredytowych i limitach odnawialnych. Zapisz pozostałe saldo, wysokość raty, oprocentowanie, terminy płatności i ewentualne zaległości. Jeśli przede wszystkim gubisz się w wielu ratach i terminach, rozważ konsolidację. Jeśli brakuje Ci pieniędzy na bieżące płatności, skontaktuj się z wierzycielami w sprawie restrukturyzacji, zanim zaległości wzrosną.
- Porównaj zakres obu rozwiązań. Konsolidacja polega na spłacie kilku zobowiązań za pomocą nowego finansowania, które zastępuje je jedną ratą. Może objąć między innymi kredyty gotówkowe i ratalne, zadłużenie na karcie oraz kredyt odnawialny. Z kolei restrukturyzacja zmienia warunki istniejącej umowy: wierzyciel może na przykład rozłożyć zaległość na raty, obniżyć ratę lub czasowo zawiesić spłatę. Zastanów się więc, czy chcesz uporządkować kilka długów, czy dostosować płatności do pogorszonej sytuacji finansowej.
- Poproś o konkretne propozycje i symulacje. Jeśli rozważasz restrukturyzację, opisz wierzycielowi swoją sytuację i zaproponuj realny plan spłat. Przy konsolidacji porównaj oferty: sprawdź, które zobowiązania spłaci nowy kredytodawca, jaką ratę i okres spłaty proponuje oraz czy wymaga dokumentów potwierdzających dochody. Bank może ocenić Twoją zdolność kredytową, historię spłat i obecne obciążenia, dlatego nie każdy otrzyma kredyt konsolidacyjny.
- Oblicz całkowity koszt, nie tylko wysokość raty. Porównaj sumę pozostałych płatności z całkowitą kwotą do zapłaty po zmianie warunków. Uwzględnij RRSO, odsetki, prowizje, ubezpieczenie, inne opłaty oraz koszty zmiany harmonogramu. Niższa rata konsolidacyjna często oznacza dłuższy okres spłaty, a ten może zwiększyć łączny koszt. Dla pewności użyj kalkulatora lub poproś o pisemną symulację.
- Nie rozwiązuj problemu kolejną drogą pożyczką. Pożyczka z krótkim terminem spłaty — także dostępna dla osób z negatywną historią w BIK lub bazach dłużników — może wiązać się z wysokimi kosztami i nie musi zmniejszyć zadłużenia. Jeśli mimo to rozważasz taką ofertę, dokładnie sprawdź całkowitą kwotę do spłaty, terminy, opłaty i warunki umowy. Nie podejmuj decyzji pod presją ani na podstawie samej obietnicy szybkiej wypłaty.
- Dokładnie sprawdź umowę i zaplanuj spłaty. Przed podpisaniem zweryfikuj harmonogram, zasady wcześniejszej spłaty, konsekwencje opóźnień i wszystkie opłaty. Jeśli wybierasz pożyczkodawcę pozabankowego, sprawdź jego wiarygodność i upewnij się, że umowa jasno określa warunki. Po zawarciu porozumienia dostosuj budżet do rat i pilnuj terminów. Jeśli nadal nie możesz płacić, jak najszybciej skontaktuj się ponownie z wierzycielem lub doradcą.
RRSO, ukryte opłaty i umowa: pułapki, które warto sprawdzić
Przed podpisaniem umowy pożyczki sprawdź nie tylko wysokość raty, ale też całkowity koszt zobowiązania, wszystkie opłaty i warunki spłaty. Poniższa lista pomoże Ci rozpoznać najważniejsze pułapki.
- Porównaj RRSO i całkowitą kwotę do spłaty. RRSO obejmuje oprocentowanie, prowizje, ubezpieczenie i inne obowiązkowe koszty, dlatego lepiej niż samo oprocentowanie nominalne pokazuje rzeczywistą cenę pożyczki. Porównuj oferty o podobnej kwocie i okresie spłaty, a przed podjęciem decyzji sprawdź, ile łącznie oddasz pożyczkodawcy.
- Sprawdź wszystkie opłaty dodatkowe. Ustal, czy umowa przewiduje prowizję, opłatę przygotowawczą lub manipulacyjną, ubezpieczenie, koszt szybkiej wypłaty albo zmianę harmonogramu. Jeśli odbierasz gotówkę czekiem GIRO, dolicz również koszt jego wystawienia lub realizacji. Pamiętaj, że brak prowizji nie oznacza, że pożyczka jest tania.
- Przeczytaj umowę, załączniki i harmonogram. Sprawdź kwotę pożyczki, termin i sposób wypłaty, daty rat, rodzaj oprocentowania oraz konsekwencje opóźnienia. Zwróć też uwagę na koszty windykacji, przedłużenie spłaty i zmianę warunków. Zanim podpiszesz umowę, poproś o wyjaśnienie każdego niejasnego zapisu.
- Oceń, czy rata mieści się w budżecie. Weź pod uwagę dochody, stałe wydatki i pozostałe zobowiązania, a nie tylko obecną sytuację. Ponieważ krótkoterminowa pożyczka może wymagać jednorazowej spłaty całej kwoty, upewnij się, że zapłacisz ją w terminie. Nie zaciągaj kolejnego długu, by spłacić poprzedni, jeśli nie masz planu wyjścia z zadłużenia.
- Nie oceniaj oferty wyłącznie po wysokości raty. Niższa rata może wynikać z dłuższego okresu spłaty, a to często podnosi całkowity koszt. Jeśli rozważasz konsolidację, porównaj sumę pozostałych płatności z kosztem nowej umowy, uwzględniając prowizję, dodatkowe opłaty i nowy harmonogram.
- Sprawdź zasady wcześniejszej spłaty i opóźnień. Ustal, czy możesz spłacić zobowiązanie przed terminem i jak wpłynie to na koszty. Dowiedz się także, jakie odsetki i opłaty naliczy pożyczkodawca za spóźnioną ratę oraz czy możesz uzgodnić zmianę harmonogramu. Gdy przewidujesz trudności, skontaktuj się z pożyczkodawcą, zanim powstanie zaległość.
- Zweryfikuj pożyczkodawcę i nie ulegaj presji. Sprawdź dane firmy, regulamin, dostępne formy kontaktu i opinie klientów. Uważaj na oferty „tylko dziś”, obietnice finansowania bez jakiejkolwiek weryfikacji oraz żądania opłat przed przedstawieniem umowy. Porównaj propozycje i nie podpisuj dokumentu, którego warunków nie rozumiesz.
Źródła:
- https://eksprespozyczka.pl/pozyczki-dla-zadluzonych-nie-daj-sie-nabrac/
- https://biliti.pl/jak-uzyskac-pozyczke-na-czek-giro-bez-sprawdzania-baz-praktyczny-przewodnik/
- https://loando.pl/pozyczki-konsolidacyjne/
- https://kpr-restrukturyzacja.pl/konsolidacja-czy-restrukturyzacja-co-wybrac/
- https://www.santanderconsumer.pl/edukacja-finansowa/budzet-domowy/jak-radzic-sobie-z-dlugami-i-wyjsc-z-petli-zadluzenia
- https://www.totalmoney.pl/porady/poradnik-pozyczkowy
- https://www.lendi.pl/blog/pozyczka-gotowkowa/