Ireneusz Wojtunik
Baza BIK gromadzi informacje o historii kredytowej, które mogą mieć znaczenie przy ubieganiu się o kredyt lub pożyczkę. W artykule wyjaśniam, jakie dane trafiają do BIK, jak terminowość spłat wpływa na ocenę wiarygodności oraz w jaki sposób historia kredytowa może oddziaływać na zdolność kredytową. Podpowiadam też, jak sprawdzić swoje informacje i zadbać o ich prawidłowość.
BIK, czyli Biuro Informacji Kredytowej, gromadzi dane o zobowiązaniach klientów banków, SKOK-ów i firm pożyczkowych. Rejestruje kredyty gotówkowe i hipoteczne, pożyczki, karty kredytowe, limity odnawialne oraz zakupy na raty, także te z oprocentowaniem 0%. Wpis nie świadczy o problemach ze spłatą — obejmuje zarówno osoby regulujące raty terminowo, jak i tych, którzy mają zaległości.
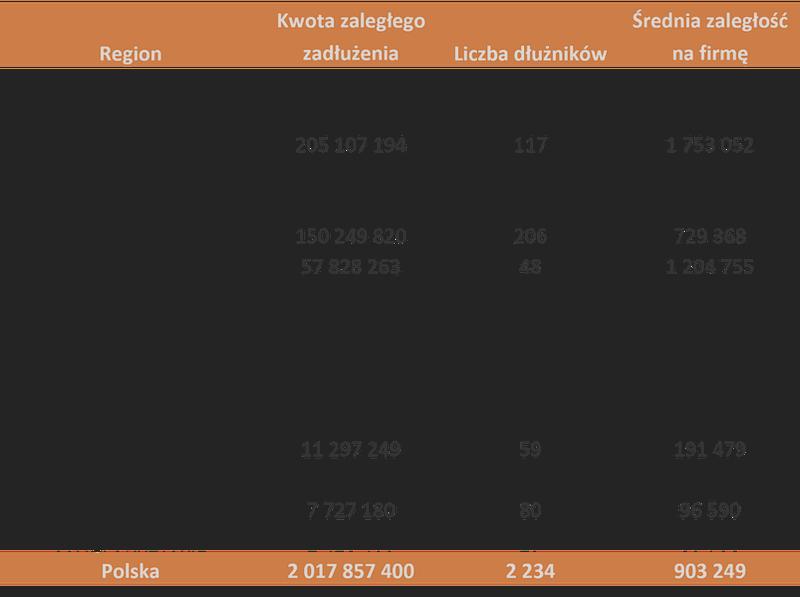
W bazie znajdziesz rodzaj i kwotę zobowiązania, datę udzielenia, walutę, okres finansowania, liczbę i wysokość rat oraz harmonogram spłat. BIK odnotowuje też, czy płatności są terminowe, opóźnione czy nieuregulowane. Instytucje przekazują dane o aktywnych kredytach co najmniej dwa razy w tygodniu. BIK rejestruje również wnioski o kredyt lub pożyczkę; zapytanie bankowe, po którym nie zawarto umowy, może zniknąć po 14 dniach, o ile bank nie rozpatruje wniosku dalej.
Opóźnienia mogą pozostać w historii przez 5 lat
Po spłacie kredytu lub zmianie jego statusu instytucja finansowa przekazuje BIK aktualne dane, które mogą pojawić się w bazie w ciągu 7 dni. Pozytywne informacje o zamkniętym zobowiązaniu pozostają widoczne po spłacie, jeśli klient zgodził się na ich dalsze przetwarzanie. Natomiast dane o opóźnieniach przekraczających 60 dni mogą być przechowywane przez 5 lat od zamknięcia zobowiązania, jeśli spełniono wymagane warunki, w tym poinformowano klienta o dalszym przetwarzaniu danych.
Regularne sprawdzanie raportu BIK pomaga kontrolować historię kredytową i wychwycić ewentualne nieprawidłowości. Jeżeli zgłębiasz tę tematykę, sprawdź swój scoring BIK i poznaj historię kredytową. Warto upewnić się, że widoczne zobowiązania i dane są zgodne ze stanem faktycznym.
Raport BIK może zawierać ocenę punktową oraz informacje o liczbie aktywnych zobowiązań, wykorzystaniu limitów i częstotliwości składania wniosków. Banki zestawiają te dane z dochodami i innymi informacjami o sytuacji finansowej. Własną kopię danych możesz zamówić bezpłatnie raz na 6 miesięcy. Przed ważną decyzją finansową sprawdzam raport, by szybko wykryć pomyłkę, nieznane zobowiązanie lub próbę wykorzystania moich danych.
| Temat | Dane i znaczenie |
|---|---|
| Terminowość spłat | Terminowe raty → pozytywna historia; opóźnienia → sygnał ryzyka dla banku |
| Opóźnienie ponad 60 dni | Dane mogą być przetwarzane do 5 lat po spłacie, po spełnieniu warunków ustawowych |
| Scoring BIK | Wpływają m.in.: spłaty, aktywne zobowiązania, wykorzystanie limitów i zapytania kredytowe |
| Zdolność kredytowa | Bank ocenia łącznie historię, dochody, obciążenia i własne kryteria; scoring nie przesądza samodzielnie o decyzji |
| Aktualizacja danych | Do 7 dni od spłaty, wygaśnięcia lub korekty zobowiązania |
| Raport BIK | Kopia danych: bezpłatnie raz na 6 miesięcy; raport komercyjny: zależnie od aktualnej oferty |
| Budowanie historii | Terminowe spłaty • umiarkowane limity • niewiele wniosków • kontrola raportu co 3–6 mies. |
Jak terminowość spłat i opóźnienia kształtują historię kredytową?
Terminowe spłaty pokazują, jak regulujesz kredyty, pożyczki, raty zakupowe, karty kredytowe i limity w koncie. Historia BIK zawiera m.in. kwoty zobowiązań, okresy finansowania, harmonogramy i daty płatności. Banki, SKOK-i oraz firmy pożyczkowe analizują te dane, oceniając ryzyko i zdolność kredytową. Regularne spłaty mogą pomóc przy kolejnym wniosku, choć instytucje biorą pod uwagę także dochody i obecne zobowiązania.
Opóźnienie nie przekreśla automatycznie wniosku, ale częste lub długie zaległości, zwłaszcza przy wysokich ratach, mogą pogorszyć ocenę punktową. Niespłacone obciążenia obniżają szanse na kredyt hipoteczny lub zwiększają jego koszt. Szczególne znaczenie mają zaległości przekraczające 60 dni: po spełnieniu ustawowych warunków BIK może przetwarzać związane z nimi informacje przez 5 lat od spłaty. Dlatego pojedynczą pomyłkę ureguluj szybko, a następnie sprawdź, czy płatność prawidłowo odnotowano.
Terminowe raty budują spokój i zaufanie banków
Historia kredytowa obejmuje również pozytywne wpisy o ratach spłacanych na czas. Instytucje przekazują dane do BIK co najmniej 2 razy w tygodniu, a po spłacie lub zmianie informacji BIK może je zaktualizować w ciągu maksymalnie 7 dni. Pozytywna historia spłaconego kredytu pozostanie widoczna, jeśli zgodzisz się na dalsze przetwarzanie danych; bez zgody wpis może zniknąć po zamknięciu zobowiązania. Sam ustawiam spłaty z kilkudniowym wyprzedzeniem, żeby uniknąć stresu związanego z przelewem wysłanym w ostatniej chwili.
Aby pilnować płatności, ustaw przypomnienia lub zlecenia stałe, zapisuj raty w kalendarzu i nie wykorzystuj limitów do maksimum. Ogranicz też liczbę wniosków składanych w krótkim czasie, ponieważ częste zapytania mogą wpłynąć na ocenę punktową. Przed zaciągnięciem większego kredytu pobierz raport BIK — bezpłatną kopię danych możesz uzyskać raz na 6 miesięcy — i sprawdź, czy nie zawiera błędów ani nieznanych zobowiązań.
Na liście znajdują się sposoby, które pomagają pilnować płatności i kontrolować historię kredytową:
- Ustaw przypomnienia lub zlecenia stałe.
- Zapisuj raty w kalendarzu i unikaj wykorzystywania limitów do maksimum.
- Ogranicz liczbę wniosków kredytowych składanych w krótkim czasie.
- Pobierz raport BIK i sprawdź go pod kątem błędów oraz nieznanych zobowiązań.
Ciekawostka: nawet spłacona po terminie rata może pozostać widoczna w BIK, ale jej wpływ na ocenę kredytową zależy m.in. od długości opóźnienia, wysokości zaległości i późniejszej terminowości spłat.
Scoring BIK a zdolność kredytowa: co analizuje bank?
Scoring BIK to punktowa ocena historii kredytowej, a nie zdolność kredytowa ani automatyczna decyzja o przyznaniu finansowania. Bank analizuje raport BIK, by sprawdzić, jak spłacałeś kredyty, pożyczki, karty kredytowe, limity odnawialne i zakupy na raty. Raport zawiera m.in. kwoty, okresy spłaty, wysokość rat oraz informacje o płatnościach terminowych, opóźnionych i nieuregulowanych.
Na scoring wpływają przede wszystkim terminowość spłat, liczba i wartość aktywnych zobowiązań, wykorzystanie limitów oraz częstotliwość składania wniosków. Dlatego seria zapytań w krótkim czasie lub karta wykorzystana niemal do pełnego limitu może sygnalizować bankowi podwyższone ryzyko. Brak historii nie oznacza złej oceny, ale nie daje instytucji informacji o Twoich wcześniejszych spłatach. Przed złożeniem wniosku sprawdź raport, by wychwycić błędy lub nieznane zobowiązania.
Bank patrzy szerzej niż na historię spłat
Oprócz danych z BIK bank bierze pod uwagę dochody, wydatki, obecne raty, stabilność źródła zarobków i kwotę wnioskowanego kredytu. Ponieważ każda instytucja stosuje własne zasady oceny ryzyka, ta sama historia może prowadzić do różnych decyzji. Dobry scoring nie gwarantuje finansowania, a pojedyncze opóźnienie nie zawsze oznacza odmowę — liczą się jego długość, częstotliwość i kontekst. Przy większym zobowiązaniu, zwłaszcza hipotecznym, bank może dokładniej analizować historię.
Dane do BIK przekazują m. Jak już poruszamy się wokół tego tematu to Sprawdź, jak wpis w BIK wpływa na zdolność kredytową.in. banki, SKOK-i i firmy pożyczkowe, a informacje o spłatach aktualizują na bieżąco. Pozytywna historia spłaconego kredytu może pozostać widoczna dłużej za zgodą klienta. Z kolei dane o zaległości przekraczającej 60 dni mogą być przetwarzane przez 5 lat po spłacie, jeśli spełniono wymagane warunki. Raport pobierzesz w wersji podstawowej lub szczegółowej, a alerty pomogą szybko wykryć próbę zaciągnięcia zobowiązania na cudze dane. Przed złożeniem wniosku sprawdź wpisy, ureguluj zaległości i ogranicz niepotrzebne zapytania.
Ciekawostka: spłacony kredyt może nadal budować pozytywną historię w BIK, jeśli zgodzisz się na dalsze przetwarzanie danych — bank zobaczy wtedy, że terminowo wywiązywałeś się z wcześniejszych zobowiązań.
Jak sprawdzić raport BIK i budować pozytywną historię kredytową?
Sprawdź raport BIK, popraw ewentualne błędy i dbaj o historię kredytową — może ona wpłynąć na ocenę wniosku o finansowanie.
- Pobierz raport przed złożeniem wniosku. Zaloguj się do BIK i sprawdź aktualne oraz spłacone zobowiązania, historię płatności, zapytania kredytowe i — zależnie od rodzaju raportu — ocenę punktową. Szczegółowy raport jest płatny, natomiast bezpłatną kopię danych możesz uzyskać na zasadach BIK, m.in. raz na sześć miesięcy. Kopia nie musi zawierać scoringu.
- Zweryfikuj poprawność danych. Sprawdź kwoty, daty, status zobowiązań i odnotowane opóźnienia. Instytucje finansowe przekazują dane do BIK, a po spłacie lub zmianie zobowiązania powinny zaktualizować je w ciągu maksymalnie siedmiu dni. Jeśli znajdziesz błąd, zgłoś go instytucji, która przekazała informację.
- Spłacaj zobowiązania na czas. Reguluj raty, kartę kredytową i limit odnawialny przed terminem; pomogą Ci w tym przypomnienia lub zlecenia stałe. Terminowe płatności budują pozytywną historię, a nawet niewielkie opóźnienia mogą wpłynąć na ocenę ryzyka.
- Korzystaj z kredytu rozsądnie. Karta kredytowa, niewielki limit w koncie czy zakupy na raty mogą pomóc zbudować historię, jeśli spłacasz je terminowo. Nie zaciągaj jednak zobowiązań wyłącznie dla lepszego scoringu — zadbaj, by raty nie nadmiernie obciążały budżetu.
- Ogranicz wnioski i wykorzystanie limitów. Wiele zapytań kredytowych w krótkim czasie oraz wysokie wykorzystanie limitów mogą pogorszyć ocenę. Dlatego składaj wnioski tylko wtedy, gdy potrzebujesz finansowania, i unikaj równoczesnego korzystania z wielu produktów.
- Zadbaj o widoczność terminowych spłat. Po spłacie kredytu BIK może nadal przetwarzać pozytywne informacje, jeśli wyrazisz zgodę. Bank zobaczy wtedy, że terminowo regulowałeś wcześniejsze zobowiązania. Sama obecność w BIK nie oznacza problemów — baza zawiera zarówno pozytywne, jak i negatywne dane.
- Włącz alerty i reaguj na niepokojące sygnały. Powiadomienia o zapytaniach lub zmianach danych ułatwiają wykrycie próby wyłudzenia albo błędnego wpisu. Jeśli podejrzewasz nadużycie, skontaktuj się z instytucją, która przyjęła wniosek, i rozważ zgłoszenie sprawy odpowiednim służbom.
- Nie płać za obietnice „czyszczenia BIK”. Nie można na życzenie usunąć prawdziwych informacji o zaległościach. Dane o opóźnieniach przekraczających 60 dni BIK może przetwarzać przez pięć lat po spłacie, jeśli spełniono wymagane warunki. O usunięcie lub korektę możesz wystąpić, gdy dane są błędne albo przetwarzane niezgodnie z zasadami.