Ireneusz Wojtunik
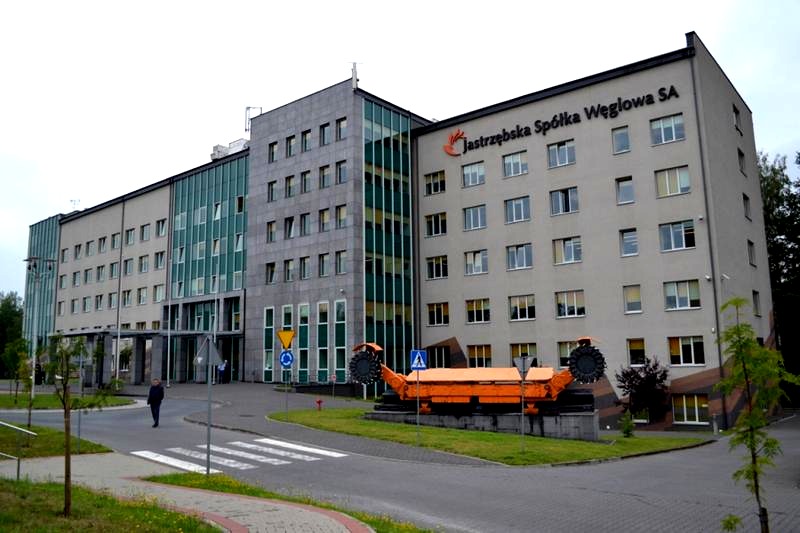
W artykule przyglądam się akcjom JSW, ich aktualnej cenie oraz najnowszym zmianom notowań. Wyjaśniam, co mogło wpłynąć na ostatnie ruchy kursu i na jakie informacje warto zwrócić uwagę, śledząc giełdowe wyniki spółki. Skoro już się tu znalazłeś to dowiedz się, kto kieruje spółką akcyjną. To wprowadzenie pomoże lepiej zrozumieć bieżącą sytuację akcji JSW.
- Bieżącej ceny akcji JSW nie podano; kurs pozostaje zmienny.
- W sierpniu notowania wzrosły o niemal 32%, a tegoroczna stopa zwrotu wyniosła 41,5%.
- Wzrost wspierały wyższe ceny węgla koksowego, lecz słaby popyt na stal ogranicza perspektywy.
- JSW otrzyma pożyczkę ARP do 824,13 mln zł, która tylko częściowo pokrywa potrzeby finansowe.
- O trwałej poprawie zdecydują cięcia kosztów, restrukturyzacja i stabilizacja płynności.
Bieżący kurs akcji JSW zależy od notowań na GPW, a dostępne dane nie podają jego konkretnej wartości. Nie warto więc zgadywać. Przez dłuższy czas akcje kosztowały 20–29 zł, a inwestorzy uważnie śledzą ich notowania ze względu na zmienność cen węgla koksowego i trudną sytuację finansową spółki. Warto odróżniać krótkotrwałe skoki kursu od zmian, które mogą trwale poprawić wyniki JSW.
W sierpniu akcje JSW podrożały o niemal 32 proc., a tegoroczna stopa zwrotu wyniosła 41,5 proc. Wzrost napędzał głównie rynek surowców: ceny węgla koksowego utrzymywały się na poziomie 210–250 USD za tonę, a pod koniec miesiąca kontrakt październikowy osiągnął 270 USD. Podaż ograniczyły problemy w chińskich kopalniach po katastrofie w Shanxi. Jednocześnie słaby popyt na stal nadal zagraża wzrostom.
Wyższe ceny węgla i pożyczka 824 mln zł światełkiem nadziei dla spółki
W II kwartale 2026 roku JSW wyprodukowała 3,23 mln ton węgla i 0,67 mln ton koksu. Sprzedaż węgla wzrosła o 1,1 proc. kwartał do kwartału, do 2,97 mln ton. Spółka uzyskała średnio 767 zł za tonę węgla koksowego — o 6,2 proc. więcej niż kwartał wcześniej — oraz 993 zł za tonę koksu, czyli o 7,6 proc. więcej. Analitycy szacowali przychody na około 2,3 mld zł i niewielki dodatni wynik EBITDA. Dla porównania, w I kwartale JSW poniosła stratę netto w wysokości 615,9 mln zł.
Na kurs wpływają również działania naprawcze i potrzeby finansowe spółki. JSW podpisała z ARP umowę pożyczki do 824,13 mln zł, którą zacznie spłacać po okresie karencji, a całość ureguluje do końca czerwca 2029 roku. Wcześniej spółka informowała, że do końca roku potrzebuje około 2 mld zł finansowania. Plan restrukturyzacji zakłada odejście 4 tys. z około 20 tys. pracowników, jednak protesty związków zawodowych i odmowa zwrotu 1,6 mld zł składki solidarnościowej zwiększają niepewność. Dlatego kurs zależy zarówno od cen surowców, jak i od tego, czy JSW trwale obniży koszty i ustabilizuje finanse.
Ceny węgla koksowego jako motor wzrostów notowań JSW
Ceny węgla koksowego szybko wpływają na nastroje inwestorów wokół Jastrzębskiej Spółki Węglowej. Gdy surowiec drożeje, rynek oczekuje wyższych przychodów i marż największego w UE producenta wysokiej jakości węgla koksowego. W sierpniu akcje JSW zyskały niemal 32 proc., a tegoroczna stopa zwrotu wzrosła do 41,5 proc. Jednym z impulsów był silny wzrost notowań węgla.
W drugim kwartale JSW sprzedawała węgiel koksowy odbiorcom zewnętrznym średnio po 767 zł za tonę (209,84 USD) — o 6,2 proc. drożej niż kwartał wcześniej i o 12,4 proc. drożej niż rok wcześniej. Koks kosztował średnio 993 zł za tonę, czyli o 7,6 proc. więcej niż w poprzednim kwartale. Grupa wyprodukowała 3,23 mln ton węgla i 0,67 mln ton koksu, a sprzedała 2,97 mln ton węgla. Jej szacowane przychody, około 2,3 mld zł, zbliżyły się do poziomu sprzed roku.
Chińskie kopalnie ograniczają wydobycie, a ceny węgla sięgają 270 USD
Wzrost cen wynika przede wszystkim z ograniczeń podaży w Chinach, a nie z wyraźnego odbicia popytu na stal. Po katastrofie w kopalni Shanxi władze zaostrzyły kontrole bezpieczeństwa, co wyłączyło z rynku ponad 130 mln ton rocznych mocy wydobywczych. Według szacunków 50–60 mln ton nadal pozostawało nieczynnych. Ceny węgla utrzymywały się w przedziale 210–250 USD za tonę, a pod koniec sierpnia kontrakt październikowy osiągnął 270 USD. A jak już mówimy o tym to Sprawdź, jak uniknąć problemów z wnioskiem o dofinansowanie do węgla. JSW korzysta z tych wzrostów, jednak słaby chiński przemysł stalowy i możliwość wznowienia wydobycia mogą je ograniczyć.
Ograniczona podaż węgla może wspierać notowania JSW, ale nie gwarantuje trwałej poprawy wyników. Dla spółki równie istotne pozostają koszty i stabilne finansowanie.
Najważniejsze dane dotyczące wyników JSW i sytuacji na rynku węgla obejmują:
- W drugim kwartale cena węgla koksowego wyniosła średnio 767 zł za tonę, a koksu — 993 zł za tonę.
- Grupa wyprodukowała 3,23 mln ton węgla i 0,67 mln ton koksu oraz sprzedała 2,97 mln ton węgla.
- Po zaostrzeniu kontroli bezpieczeństwa w Chinach z rynku wyłączono ponad 130 mln ton rocznych mocy wydobywczych.
- Pod koniec sierpnia kontrakt na węgiel z dostawą w październiku osiągnął 270 USD za tonę.
- JSW zawarła z Agencją Rozwoju Przemysłu umowę pożyczki do 824,13 mln zł.
Droższy węgiel poprawia sytuację JSW, ale nie usuwa jej problemów. Po stracie netto 615,9 mln zł w pierwszym kwartale rynek oczekiwał dodatniej EBITDA w kolejnym, choć zysk netto mógł nadal pozostać ujemny. Ważne są również kontrola kosztów i dostęp do finansowania. JSW zawarła z Agencją Rozwoju Przemysłu umowę pożyczki do 824,13 mln zł, a zarazem pracuje nad programem naprawczym. O trwałości wzrostu notowań zdecyduje więc połączenie lepszych cen, niższych wydatków i stabilnej płynności.
Ciekawostka: wzrost ceny węgla koksowego nie przekłada się na wyniki JSW natychmiast — wpływ zależy m.in. od terminów dostaw i cen zapisanych w umowach z odbiorcami.
Restrukturyzacja i program naprawczy Jastrzębskiej Spółki Węglowej
Restrukturyzacja i program naprawczy JSW obejmują ocenę sytuacji, ograniczenie kosztów, zabezpieczenie finansowania, wdrożenie zmian i kontrolę ich efektów.
- Oceń sytuację operacyjną i finansową. Przeanalizuj wyniki kopalń, wydobycie i sprzedaż, ceny węgla koksowego i koksu, koszty oraz płynność. W II kwartale 2026 r. grupa wyprodukowała 3,23 mln ton węgla i 0,67 mln ton koksu, a sprzedała 2,97 mln ton węgla. Szacowane przychody — ok. 2,3 mld zł — mogły poprawić EBITDA, ale nie przesądzały o zysku netto.
- Ustal priorytety programu naprawczego. Zadbaj zarówno o płynność, jak i trwałą poprawę rentowności: ograniczaj koszty, dostosuj wydobycie do możliwości sprzedaży i aktualizuj założenia wraz ze zmianami cen surowców. Oddziel krótkoterminowe wsparcie finansowe od reform, które mają poprawić wyniki w kolejnych kwartałach.
- Uzgodnij restrukturyzację zatrudnienia ze stroną społeczną. Porozumienie ze związkami zakłada odejście 4 tys. z ok. 20 tys. pracowników JSW SA. Śledź tempo zmian, ich wpływ na koszty oraz ciągłość wydobycia. W maju informowano o pierwszych odejściach, obejmujących ok. 500 osób; wyraźniejsze oszczędności mogą pojawić się później.
- Zabezpiecz finansowanie i kontroluj gotówkę. Pożyczka ARP w wysokości do 824,13 mln zł będzie wypłacana w czterech transzach. Finansowanie potrwa do 30 czerwca 2038 r., a spłata rozpocznie się po karencji, która kończy się w czerwcu 2029 r. Uwzględnij też mechanizm cash sweep: od 2032 r. ARP przypadnie 30 proc. nadwyżki gotówki przekraczającej 300 mln zł. Ponieważ pożyczka pokrywa tylko część zgłaszanego zapotrzebowania JSW, ostrożnie planuj płynność i nie opieraj programu wyłącznie na kolejnych kredytach.
- Wprowadź kontrolę i regularną komunikację. Przypisz odpowiedzialność za działania i porównuj postępy z harmonogramem. Informuj rynek o przyjęciu programu zgodnie z obowiązkami spółki giełdowej, a także prowadź dialog ze związkami i pracownikami, by ograniczyć ryzyko protestów i sporów opóźniających reformy.
- Kontynuuj reformy mimo krótkotrwałej poprawy. Wyższe ceny węgla koksowego mogą zwiększyć przychody, lecz ich trwałość zależy m.in. od podaży z Chin i kondycji tamtejszego przemysłu stalowego. Wykorzystaj dodatkową gotówkę do stabilizacji spółki i realizacji programu, zamiast rezygnować z oszczędności lub przedwcześnie wznawiać wypłatę zamrożonych świadczeń, takich jak 14. i 15. pensja.
Pożyczka od ARP a płynność finansowa spółki
Pożyczka od Agencji Rozwoju Przemysłu może pomóc JSW pokrywać rachunki, wynagrodzenia i koszty działalności, gdy bieżące wpływy nie wystarczają. Umowa przewiduje finansowanie do 824,13 mln zł w czterech transzach. To istotne wsparcie dla spółki, która ponosi straty i zmaga się z presją na gotówkę, jednak nie rozwiązuje całego problemu: prezes szacował, że do końca roku JSW potrzebuje około 2 mld zł płynności.
W planowaniu ważne są również warunki spłaty. Finansowanie obejmuje okres do 30 czerwca 2038 roku, a spłata rozpocznie się po karencji i potrwa od końca czerwca 2029 roku. Od 2032 roku zadziała mechanizm cash sweep: JSW przekaże ARP 30 proc. nadwyżki gotówki ponad 300 mln zł. Ponadto spółka wnioskowała o kolejne finansowanie — do 1,07 mld zł. Pożyczka kupuje więc czas, ale nie stanowi gotowego rozwiązania kryzysu.
Czy cięcia kosztów pozwolą spółce odzyskać finansowy oddech?
Wyniki pokazują, dlaczego JSW potrzebuje dodatkowej gotówki. W pierwszym kwartale 2026 roku spółka poniosła 615,9 mln zł straty netto, a jej przychody nie przekroczyły 2,1 mld zł. Wstępne dane za kolejny kwartał wskazywały na produkcję 3,23 mln ton węgla i 0,67 mln ton koksu oraz sprzedaż 2,97 mln ton węgla. Średnia cena węgla koksowego dla odbiorców zewnętrznych wyniosła 767 zł za tonę, a koksu — 993 zł. Lepsze ceny i niższe koszty mogą poprawić przepływy pieniężne, lecz nie zapewniają trwałej poprawy.
O płynności zdecydują zatem także cięcia kosztów i wpływy ze sprzedaży. Plan restrukturyzacji zatrudnienia zakłada odejście 4 tys. spośród 20 tys. pracowników, a JSW przygotowuje program naprawczy. Stabilizację mogą jednak utrudnić protesty, niepewność na rynku węgla oraz odmowa zwrotu 1,6 mld zł składki solidarnościowej. Finansowanie z ARP daje spółce czas na zmiany, ale o ich skuteczności przesądzi zdolność JSW do samodzielnego generowania gotówki i terminowej spłaty zobowiązań.