Ireneusz Wojtunik
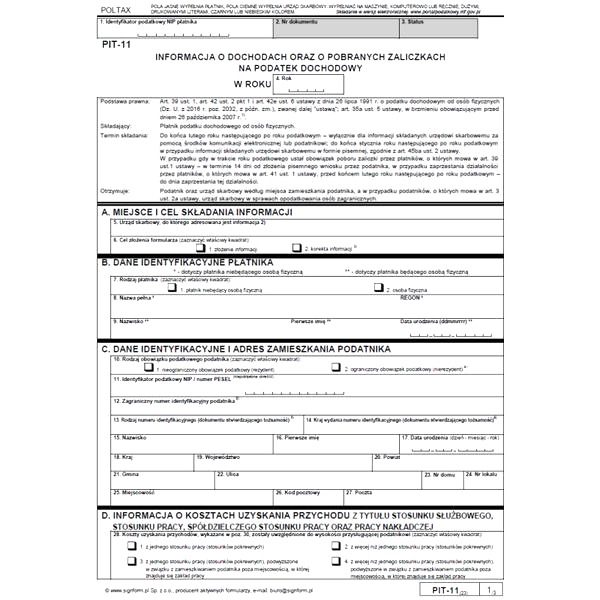
Rozwiązanie umowy o pracę nie zawsze kończy obowiązki informacyjne pracodawcy wobec byłego pracownika. W artykule wyjaśniam, kiedy należy wystawić PIT-11 osobie zwolnionej i jaki termin obowiązuje przy przekazaniu formularza pracownikowi oraz urzędowi skarbowemu. Podpowiadam też, na co zwrócić uwagę, by prawidłowo rozliczyć przychody po zakończeniu zatrudnienia.
- Rozwiązanie umowy nie oznacza obowiązku natychmiastowego wydania PIT-11.
- Za 2026 r. pracodawca przekazuje PIT-11 urzędowi do 1 lutego 2027 r., a byłemu pracownikowi do 1 marca 2027 r.
- Po pisemnym wniosku, gdy ustaje pobór zaliczek, termin na przekazanie formularza wynosi 14 dni.
- PIT-11 obejmuje przychody wypłacone w danym roku, także premie i ekwiwalent urlopowy.
- Sprawdź dane i kwoty; o błędach poproś pracodawcę o korektę.
- Brak PIT-11 nie zwalnia z rozliczenia rocznego.
Po rozwiązaniu umowy nie trzeba od razu otrzymać PIT-11. Były pracodawca przekazuje tę roczną informację o przychodach, kosztach uzyskania przychodu, zaliczkach na podatek i składkach w tych samych terminach co obecnym pracownikom: urzędowi skarbowemu do końca stycznia, a byłemu pracownikowi do końca lutego następnego roku.
Jeśli umowa skończyła się w 2026 roku, pracodawca powinien wysłać PIT-11 za ten rok do urzędu skarbowego do 1 lutego 2027 r., ponieważ 31 stycznia wypada w niedzielę. Byłemu pracownikowi powinien przekazać dokument do 1 marca 2027 r. Jak interesują cię takie tematy, poznaj skutki złego zarządzania zespołem., gdyż 28 lutego również przypada w niedzielę. Może doręczyć go papierowo, e-mailem albo udostępnić w portalu pracowniczym, ale powinien móc potwierdzić przekazanie.
Można też poprosić o PIT-11 wcześniej. Gdy w ciągu roku ustaje obowiązek pobierania przez pracodawcę zaliczek na podatek, były pracownik może złożyć pisemny wniosek o wystawienie informacji. Wówczas pracodawca ma 14 dni od jego otrzymania na przekazanie PIT-11 pracownikowi i właściwemu urzędowi skarbowemu. Samo odejście z pracy nie rozpoczyna tego terminu. Warto złożyć wniosek wcześniej, jeśli dokument jest potrzebny do konkretnego rozliczenia.
Premie i odprawy mogą opóźnić przygotowanie formularza
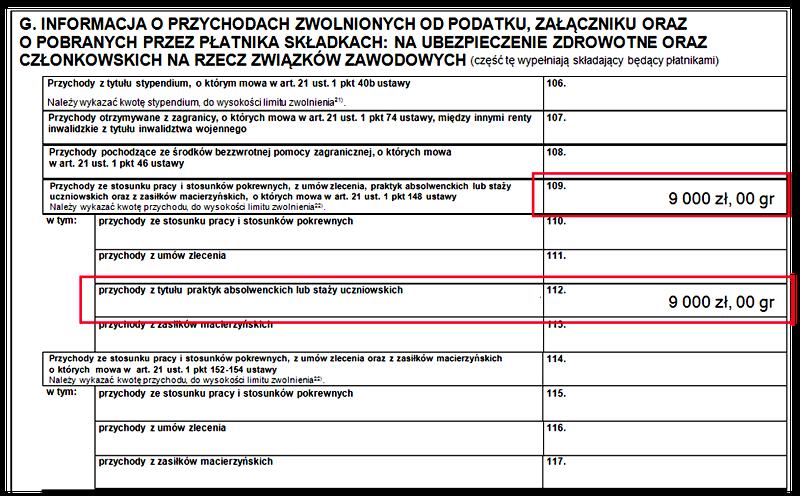
Pracodawca może nie przygotować PIT-11 od razu, jeśli musi jeszcze rozliczyć premię, odprawę, ekwiwalent za niewykorzystany urlop, wyrównanie wynagrodzenia lub korektę listy płac. Jeżeli interesuje cię ta tematyka to sprawdź, kiedy pracodawca może zajrzeć do dokumentacji medycznej. Formularz obejmuje przychody wypłacone lub udostępnione w danym roku, a nie tylko należne za poszczególne miesiące. Dlatego pensja za grudzień wypłacona w styczniu trafia do PIT-11 za nowy rok.
Po otrzymaniu formularza sprawdź dane osobowe, przychody, koszty, zaliczki oraz składki na ubezpieczenia społeczne i zdrowotne. Porównaj kwoty z paskami wynagrodzeń, uwzględniając, że PIT-11 może obejmować także premie i inne opodatkowane świadczenia. Jeśli zauważysz błąd, poproś byłego pracodawcę o korektę dla Ciebie i urzędu skarbowego.
Jeśli PIT-11 nie dotrze na czas, najpierw zapytaj dział kadr o wysyłkę, a potem sprawdź dane w usłudze Twój e-PIT. Możesz również skontaktować się z urzędem skarbowym. Brak formularza nie zwalnia z rocznego rozliczenia: przy typowych dochodach z pracy składa się PIT-37, zwykle do 30 kwietnia. Zachowaj paski płacowe i potwierdzenia wypłat, ponieważ pomogą odtworzyć dane, jeśli zajdzie taka potrzeba.
PIT-11 po rozwiązaniu umowy o pracę – terminy i obowiązki
Aby prawidłowo rozliczyć byłego pracownika, ustal, jakie przychody wypłaciłeś mu w danym roku, a następnie przygotuj i przekaż PIT-11.
- Sprawdź, czy musisz sporządzić informację. Rozwiązanie umowy nie znosi tego obowiązku. Przygotuj PIT-11, jeśli w danym roku wypłaciłeś pracownikowi przychody, które należy w nim wykazać.
- Zbierz dane za cały rok podatkowy. Uwzględnij wypłacone byłemu pracownikowi wynagrodzenia i świadczenia, zaliczki na podatek oraz składki wykazywane w PIT-11. Liczy się rok wypłaty, a nie okres, którego dotyczy należność.
- Prześlij PIT-11 do urzędu skarbowego. Zrób to elektronicznie do końca stycznia następnego roku. Jeśli ostatni dzień terminu przypada w dzień wolny od pracy, prześlij informację najbliższego dnia roboczego.
- Przekaż PIT-11 byłemu pracownikowi. Doręcz informację do końca lutego następnego roku, w uzgodniony lub prawnie dopuszczalny sposób. Rozwiązanie umowy przed tym terminem nie zmienia daty doręczenia.
- Popraw wykryte błędy. Niezwłocznie prześlij korektę do urzędu skarbowego i doręcz poprawioną informację byłemu pracownikowi.
| Temat | Termin / kwota | Szczegóły |
|---|---|---|
| PIT-11 do urzędu | Do końca stycznia | Elektronicznie |
| PIT-11 dla byłego pracownika | Do końca lutego | Standardowy termin po zakończeniu roku |
| Wcześniejszy PIT-11 | 14 dni | Po pisemnym wniosku, gdy ustał obowiązek poboru zaliczek |
| Wynagrodzenie i ekwiwalent urlopowy | Rok faktycznej wypłaty | Wykazać przychody, koszty, zaliczki i składki |
| Korekta błędnego PIT-11 | Niezwłocznie | Pracodawca przekazuje korektę pracownikowi i urzędowi |
Do kiedy przekazać formularz zwolnionemu pracownikowi?
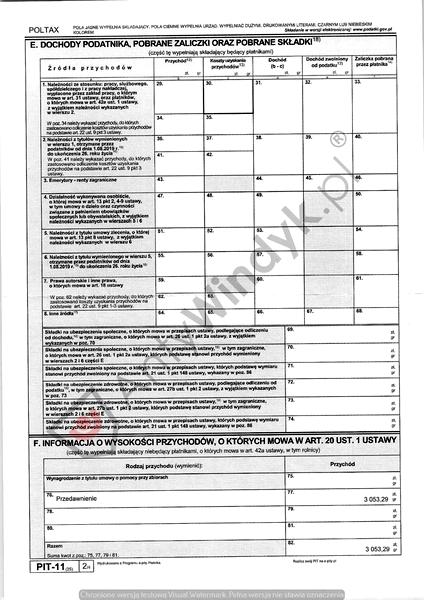
Rozwiązanie umowy nie zobowiązuje pracodawcy do wręczenia byłemu pracownikowi PIT-11 wraz ze świadectwem pracy. Jak już zahaczyliśmy o ten temat to sprawdź, jak skorzystać z zerowego PIT do 26 lat. Formularz obejmuje przychody wypłacone w danym roku, koszty uzyskania przychodu, pobrane zaliczki na podatek i składki. Pracodawca przekazuje go pracownikowi do końca lutego następnego roku, a urzędowi skarbowemu — do końca stycznia. Jeśli termin przypada w dzień wolny, upływa w najbliższym dniu roboczym.
Można jednak poprosić o wcześniejsze wystawienie PIT-11. Gdy w ciągu roku ustaje obowiązek pobierania zaliczek, na przykład po zakończeniu zatrudnienia, były pracownik składa pisemny wniosek. Pracodawca ma wtedy 14 dni od jego otrzymania, aby przekazać formularz pracownikowi i właściwemu urzędowi skarbowemu. Samo odejście z firmy nie rozpoczyna tego terminu.
Ostatnia wypłata może zmienić twoje rozliczenie
Wcześniejszy PIT-11 może wymagać korekty, jeśli później pracodawca wypłaci premię, ekwiwalent za urlop, wyrównanie wynagrodzenia lub inną należność. Formularz uwzględnia kwoty wypłacone w danym roku, więc pensja za grudzień wypłacona w styczniu trafi do informacji za kolejny rok. Sprawdź, czy zestawienie obejmuje wszystkie wypłaty i zawiera prawidłowe dane osobowe.
Jeśli PIT-11 nie dotrze w terminie, skontaktuj się z działem kadr i sprawdź, czy pracodawca ma aktualny adres lub właściwy e-mail. Możesz również zweryfikować dane w usłudze Twój e-PIT. Po otrzymaniu formularza sprawdź przychód, koszty, zaliczki, składki oraz numer PESEL lub NIP. Brak PIT-11 nie zwalnia z rocznego rozliczenia, dlatego zachowaj paski wynagrodzeń i potwierdzenia wypłat.
Wskazówka: jeśli chcesz otrzymać PIT-11 przed końcem roku, złóż pracodawcy pisemny wniosek — samo rozwiązanie umowy nie uruchamia 14-dniowego terminu na przekazanie formularza.
Jak rozliczyć wynagrodzenie i ekwiwalent za urlop?
Przy końcowej wypłacie oddziel wynagrodzenie za przepracowany czas od ekwiwalentu za niewykorzystany urlop. Pracownik otrzymuje ekwiwalent, gdy kończy się umowa o pracę, a on nie zdążył wykorzystać urlopu. Obie kwoty stanowią przychód ze stosunku pracy, dlatego pracodawca ujmuje je na liście płac, nalicza składki ZUS i zaliczkę na PIT, a następnie wypłaca kwotę netto. Przychód wykazuje w PIT-11 za rok faktycznej wypłaty, nawet jeśli dotyczy wcześniejszego miesiąca.
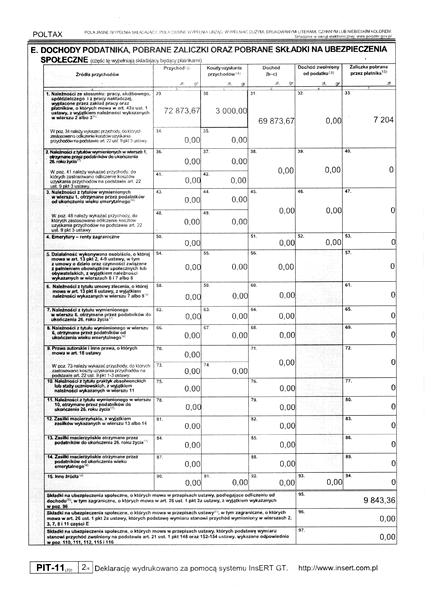
Przy obliczaniu ekwiwalentu uwzględnij wynagrodzenie przyjmowane do ustalenia wynagrodzenia urlopowego oraz współczynnik ekwiwalentowy właściwy dla danego roku. Stałe składniki pensji przyjmij zwykle w wysokości należnej w miesiącu nabycia prawa do ekwiwalentu, a zmienne — jako średnią z poprzednich trzech miesięcy. Przy dużych wahaniach możesz uwzględnić okres do 12 miesięcy. Podziel podstawę przez współczynnik, a potem przez dobową normę czasu pracy; otrzymaną stawkę pomnóż przez liczbę godzin niewykorzystanego urlopu. Osobno sprawdź wymiar urlopu, etatu i składniki pensji, ponieważ błąd na każdym z tych etapów zmienia końcową kwotę.
Końcowa wypłata może zmienić twoje roczne rozliczenie
Ujmij końcową wypłatę w dokumentacji płacowej i rocznym PIT-11 wraz z przychodem, kosztami uzyskania przychodu, pobranymi zaliczkami i składkami. Samo zakończenie zatrudnienia nie zobowiązuje pracodawcy do natychmiastowego przekazania PIT-11: standardowo robi to po zakończeniu roku. Były pracownik może jednak złożyć pisemny wniosek o wcześniejszą informację. Jeśli w trakcie roku ustał obowiązek pobierania zaliczek, płatnik sporządza ją w ciągu 14 dni od otrzymania wniosku. Porównaj dane z PIT-11 z paskami płacowymi i sprawdź, czy uwzględniono premię, ostatnie wynagrodzenie oraz ekwiwalent.
Następnie wykorzystaj dane z PIT-11 w zeznaniu rocznym — zwykle PIT-37, a przy określonych dochodach PIT-36. Jeśli formularz zawiera błędną kwotę przychodu, składek lub zaliczki, szybko poproś byłego pracodawcę o korektę. Brak PIT-11 nie zwalnia z rozliczenia podatku. Gdy masz kilku pracodawców, połącz przychody z ich informacji w jednym zeznaniu. Aby uniknąć niespodzianek, sprawdź końcową listę płac, wyliczenie urlopu i dane podatkowe przed zamknięciem akt pracowniczych.
Wskazówka: jeśli ekwiwalent za urlop wypłacisz dopiero w kolejnym roku, ujmij go w PIT-11 za rok wypłaty — liczy się moment otrzymania przychodu, a nie okres, którego dotyczy.
Co zrobić, gdy PIT-11 zawiera błędy?
Jeśli w PIT-11 znajdziesz błąd, porównaj dane z dokumentami płacowymi i poproś płatnika o korektę. Wykonaj poniższe kroki, aby ograniczyć ryzyko błędnego rozliczenia rocznego.
- Sprawdź dane identyfikacyjne. Zweryfikuj imię, nazwisko, PESEL lub NIP, adres i dane pracodawcy. Błędne lub nieaktualne informacje zgłoś płatnikowi.
- Porównaj kwoty z dokumentami. Zestaw przychody, koszty uzyskania przychodu, dochód, zaliczki oraz składki na ubezpieczenia społeczne i zdrowotne z paskami wynagrodzeń i informacjami o wypłatach. Uwzględnij premie, odprawy, ekwiwalent za urlop i inne świadczenia.
- Uwzględnij datę wypłaty. PIT-11 wykazuje przychody wypłacone lub postawione do dyspozycji w danym roku, nawet jeśli dotyczą pracy z roku poprzedniego. Dlatego pensja za grudzień wypłacona w styczniu może znaleźć się w PIT-11 za kolejny rok.
- Poproś płatnika o sprawdzenie danych. Wskaż błędną pozycję. Pracodawca lub inny płatnik odpowiada za poprawność informacji i powinien przekazać korektę Tobie oraz urzędowi skarbowemu.
- Nie zmieniaj PIT-11 samodzielnie. Poczekaj na korektę i użyj prawidłowych danych w zeznaniu rocznym. Jeśli złożyłeś już zeznanie na podstawie błędnego dokumentu, skoryguj je.
- Sprawdź, dlaczego dokument nie dotarł. Zapytaj byłego pracodawcę o wysyłkę i upewnij się, że ma aktualny adres lub właściwy kontakt elektroniczny. Rozwiązanie umowy w trakcie roku nie oznacza, że płatnik musi od razu wydać PIT-11. Możesz jednak złożyć pisemny wniosek o wcześniejsze wystawienie, gdy ustał obowiązek poboru zaliczek; wtedy płatnik ma 14 dni na przekazanie informacji.
- Złóż zeznanie mimo braku formularza. Brak PIT-11 nie zwalnia Cię z tego obowiązku. Jeśli nie uzyskasz dokumentu na czas, zbierz paski wynagrodzeń oraz informacje o wypłatach, zaliczkach i składkach. W razie potrzeby skontaktuj się z urzędem skarbowym.
Najczęstsze pytania (FAQ)
Kiedy były pracodawca powinien wystawić PIT-11 po rozwiązaniu umowy?
PIT-11 wystawia się po zakończeniu roku podatkowego, w którym pracownik otrzymał opodatkowane przychody. Samo rozwiązanie umowy nie oznacza, że pracodawca musi przekazać formularz od razu.
Do kiedy w 2027 roku trzeba przekazać PIT-11 za 2026 rok?
PIT-11 za 2026 rok należy przekazać urzędowi skarbowemu do 1 lutego 2027 r., a byłemu pracownikowi do 1 marca 2027 r. Terminy przesuwają się, ponieważ koniec stycznia i lutego przypada w niedzielę.
Czy były pracownik może poprosić o wcześniejsze wystawienie PIT-11?
Tak. Jeśli w trakcie roku ustał obowiązek pobierania zaliczek na podatek, były pracownik może złożyć pisemny wniosek. Pracodawca ma 14 dni od jego otrzymania, by przekazać PIT-11 pracownikowi i właściwemu urzędowi skarbowemu.
Jakie wypłaty uwzględnia się w PIT-11 po zwolnieniu pracownika?
Formularz obejmuje przychody wypłacone lub udostępnione w danym roku, w tym wynagrodzenie, premie, odprawę i ekwiwalent za niewykorzystany urlop. Liczy się rok wypłaty, a nie okres, którego dotyczy należność.
Co zrobić, jeśli PIT-11 nie dotarł albo zawiera błędy?
Skontaktuj się z byłym pracodawcą, aby sprawdzić wysyłkę lub poprosić o korektę, a dane możesz też zweryfikować w usłudze Twój e-PIT. Brak formularza nie zwalnia z rozliczenia podatku — zachowaj paski płacowe i potwierdzenia wypłat.