Ireneusz Wojtunik
Inwestowanie na giełdzie może pomóc pomnażać oszczędności, ale wiąże się również z ryzykiem strat i dodatkowymi kosztami. Czy potencjalne zyski są warte niepewności, z którą musi liczyć się inwestor? W artykule przyglądam się najważniejszym zaletom i zagrożeniom inwestowania oraz wyjaśniam, jakie opłaty warto uwzględnić przed podjęciem decyzji.
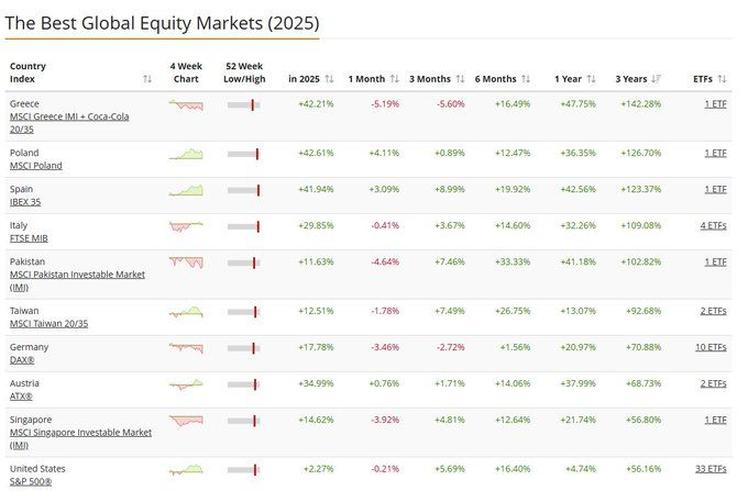
Inwestowanie na giełdzie może pomnażać oszczędności, ale nie gwarantuje szybkiego ani pewnego zysku. Kupując akcje, staję się współwłaścicielem spółki, więc na wynik wpływają jej kondycja, gospodarka i nastroje inwestorów. Szeroki rynek, taki jak indeks S&P 500, przynosił historycznie średnio około 10% rocznie przed inflacją. To jednak wieloletnia średnia, a nie obietnica zysku co roku: po drodze zdarzają się spadki, które mogą obniżyć wartość portfela o kilkanaście, a nawet kilkadziesiąt procent.
Giełda wymaga cierpliwości i świadomego podejścia do ryzyka. Przed inwestowaniem warto poznać swoje cele oraz przygotować się na wahania wartości portfela.
Przed pierwszą wpłatą warto więc rozważyć zarówno ryzyko, jak i koszty. Oprócz prowizji za transakcje i opłat za rachunek uwzględniam spread, podatki oraz inflację, która zmniejsza realną wartość oszczędności. Nawet 1% opłat rocznie może wyraźnie obniżyć końcowy wynik po 20 latach. W artykule sprawdzam, komu giełda może się opłacić, jak radzić sobie ze zmiennością i na jakie wydatki uważać przed podjęciem decyzji.
Porównanie propozycji inwestycyjnych i podejść do rynku
| Propozycja | Potencjalne korzyści | Ryzyka i ograniczenia | Horyzont lub zastosowanie | Koszty i podatki |
|---|---|---|---|---|
| Akcje pojedynczych spółek | Zysk ze wzrostu ceny i dywidend; możliwość współposiadania spółki. | Duże wahania cen, ryzyko strat i uzależnienie wyniku od kondycji spółki. | Co najmniej 5 lat; dla osób akceptujących spadki wartości portfela. | Prowizje, spread i zwykle 19% podatku od zysku. |
| ETF na szeroki indeks | Zapewnia ekspozycję na wiele spółek, ogranicza zależność od pojedynczej firmy i upraszcza dywersyfikację. | Nie chroni przed spadkiem całego rynku; wynik zależy też od momentu zakupu, waluty i inflacji. | Może stanowić rdzeń portfela; możliwe są regularne wpłaty i okresowe przywracanie proporcji. | Opłaty za zarządzanie, prowizje, spread, przewalutowanie i podatek od zysku. |
| Fundusze tematyczne | Pozwalają inwestować w wybrane branże, np. AI, robotykę lub energię odnawialną. | Mogą być zmienne i wrażliwe na stopy procentowe; nie powinny zastępować szerokiej dywersyfikacji. | Rozważane jako mniejszy dodatek do portfela. | Przykładowe opłaty wynoszą 0,35–0,8% rocznie; mogą dochodzić inne koszty i podatek. |
| Aktywne inwestowanie | Daje możliwość samodzielnego wyboru spółek, funduszy i udziału poszczególnych aktywów. | Wymaga trafnych decyzji, kontroli kosztów i podatków; wyniki pojedynczych strategii nie gwarantują powtórzenia. | Dla osób gotowych analizować i regularnie kontrolować portfel. | Mogą występować częstsze prowizje, opłaty i koszty podatkowe. |
| Pasywne inwestowanie indeksowe | Proste podejście oparte na regularnych wpłatach do 1–3 ETF-ów i okresowym równoważeniu portfela. | Portfel nadal może mocno tracić na wartości; dywersyfikacja nie eliminuje ryzyka rynkowego. | Dla osób, które chcą ograniczyć samodzielne wybieranie spółek. | Wpływ na wynik mają opłaty ETF-u, prowizje, waluta, inflacja i podatek. |
| Obligacje i fundusze obligacyjne | Mogą uzupełniać portfel akcyjny i pomagać ograniczać jego wahania. | Wzrost stóp procentowych może obniżać ich wartość, a inflacja zmniejsza realny zwrot. | W tekście wskazano zwykle 1–2 lata dla funduszy obligacyjnych. | Uwzględnia się opłaty oraz podatek od zysku. |
| Fundusze zrównoważone | Łączą akcje i obligacje, co może rozkładać inwestycje między różne klasy aktywów. | Nie gwarantują ochrony przed stratami; akcje i obligacje mogą tanieć jednocześnie. | W tekście wskazano około 2–4 lata. | Opłaty za zarządzanie i inne koszty funduszu; podatek od zysku. |
| Fundusze pieniężne, lokaty i konta oszczędnościowe | Mogą być stabilniejsze od akcji; bank zwykle automatycznie pobiera podatek od odsetek. | Nie zawsze chronią przed inflacją; fundusze pieniężne również mogą okresowo przynosić straty. | Mogą być rozważane przy mniejszej tolerancji na wahania lub krótszym horyzoncie. | Podatek od odsetek zwykle pobiera płatnik; należy uwzględnić inflację i ewentualne opłaty. |
| Portfel All Weather | Łączy akcje, obligacje, surowce i złoto, rozkładając kapitał między różne aktywa. | Nie eliminuje ryzyka; historyczny zwrot był niższy niż w przypadku S&P 500. | Wymaga okresowego równoważenia składu. | Na wynik wpływają koszty transakcji, opłaty i podatki. |
| IKE, IKZE i fundusz parasolowy | Mogą umożliwiać zwolnienie z podatku lub odroczenie jego zapłaty, zależnie od produktu i spełnienia warunków. | Korzyści zależą od obowiązujących przepisów, limitów i warunków wypłaty; odroczenie nie zawsze oznacza umorzenie podatku. | Rozwiązania do planowania inwestycji i rozliczeń podatkowych. | Przed decyzją należy sprawdzić aktualne limity, opłaty i zasady podatkowe. |
Jak rynek akcji może przynosić zyski
Akcje przynoszą zyski ze wzrostu ceny i dywidend, czyli części zysku spółki wypłacanej akcjonariuszom. Jeśli kupię je za 100 zł, a później sprzedam za 120 zł, zarobię 20 zł przed opłatami i podatkami; dywidenda może dodatkowo zwiększyć zwrot. Jako akcjonariusz współposiadam firmę i — jeśli dana klasa akcji daje takie prawo — głosuję na walnym zgromadzeniu. Przychody i zyski spółki mogą podnosić jej wartość, a dywidendy zapewniają dodatkowy przepływ gotówki. Nie ma jednak gwarancji określonej stopy zwrotu, na przykład 10–20% rocznie, ponieważ wynik zależy od cen akcji, kondycji spółek, koniunktury, kosztów transakcyjnych i podatków.
Aby ograniczyć zależność od jednej spółki lub rynku, dywersyfikuję inwestycje między sektorami, krajami i klasami aktywów. Mogę kupować akcje samodzielnie albo wybrać fundusz czy ETF, który zapewnia ekspozycję na wiele firm; ETF jest notowany na giełdzie, więc jego cenę widać podczas sesji. Przed zakupem analizuję m.in. przychody, zyski, zadłużenie, wycenę, wskaźnik cena/zysk (P/E), politykę dywidendową i opłaty. Dobieram też horyzont inwestycyjny do swojej tolerancji na spadki: akcje mogą szybko tracić na wartości, a sprzedaż po niższej cenie oznacza stratę. Dlatego inwestuję środki, których nie potrzebuję od razu, i trzymam się przemyślanego planu, pamiętając, że historyczne wyniki i prognozy nie gwarantują przyszłych zysków.
Zysk nominalny a realny
Oceniając inwestycję, sprawdzam nie tylko zysk nominalny, czyli wzrost wpłaconej kwoty, lecz także zysk realny — siłę nabywczą pieniędzy po uwzględnieniu inflacji, podatku i opłat. Jeśli zainwestuję 10 000 zł i po roku zarobię 500 zł, przed opodatkowaniem będę mieć 10 500 zł. Po odliczeniu 19-procentowego podatku Belki od zysku zostanie mi 405 zł, a na rachunku 10 405 zł. Podatek obejmie zarobione 500 zł, nie początkowy kapitał.
Następnie porównuję kwotę po opodatkowaniu z inflacją. Przy wzroście cen o 5% siła nabywcza 10 405 zł będzie niższa niż początkowych 10 000 zł, więc mimo nominalnego zysku mogę realnie stracić. Dlatego przy lokacie, obligacjach, funduszu czy akcjach uwzględniam koszty, moment opodatkowania i kwotę, która zostaje po rozliczeniu. Bank często automatycznie pobiera podatek od odsetek, natomiast zyski ze sprzedaży akcji zwykle wykazuję w rocznym PIT na podstawie PIT-8C. Dopiero po takim obliczeniu wiem, czy inwestycja rzeczywiście pomnaża mój majątek.
Przy ocenie inwestycji biorę pod uwagę kilka elementów:
- zysk nominalny, czyli wzrost wpłaconego kapitału;
- zysk realny po uwzględnieniu inflacji;
- podatek od zysków oraz moment jego rozliczenia;
- opłaty i koszty związane z inwestycją.
Najważniejsze ryzyka inwestowania
Inwestując na giełdzie, pamiętam, że zysk nie jest gwarantowany, a ceny akcji i jednostek funduszy mogą szybko spaść. Akcje dają szansę na wzrost kursu i dywidendy, jednak podczas kryzysów — takich jak kryzys finansowy z 2008 roku czy pandemia COVID-19 — potrafią gwałtownie tanieć. Ryzyko dotyczy także obligacji: gdy rosną stopy procentowe, ich wartość zwykle spada, a inflacja obniża realny zwrot. Fundusze pieniężne bywają stabilniejsze, lecz również mogą przynosić straty, zwłaszcza przy szybkiej inflacji i podwyżkach stóp. Fundusze zrównoważone dzielą kapitał między akcje i obligacje, ale nie zawsze ograniczają straty — w latach 2021–2022 obie klasy aktywów traciły jednocześnie. Z kolei ceny surowców, takich jak złoto i ropa, mocno się wahają.
Dlatego przed inwestycją określam cel, horyzont oraz akceptowalną stratę. Akcjom daję co najmniej 5 lat, funduszom zrównoważonym około 2–4 lata, a obligacyjnym zwykle 1–2 lata; przy krótszym terminie rośnie ryzyko sprzedaży w niekorzystnym momencie. Ponadto dywersyfikuję portfel między spółki, sektory, kraje i klasy aktywów oraz inwestuję regularnie, by ograniczyć ryzyko zakupu na szczycie. Kontroluję też opłaty za zarządzanie, prowizje i spread, ponieważ obniżają wynik; w Polsce od zysków co do zasady płaci się 19% podatku. Ważnym zagrożeniem pozostają również emocje: kupowanie pod wpływem euforii i sprzedaż w panice. Nawet wieloletnie inwestowanie i procent składany nie eliminują ryzyka, dlatego nie lokuję na giełdzie pieniędzy, których mogę wkrótce potrzebować.
Ciekawostka: dywersyfikacja może ograniczyć wpływ problemów pojedynczej spółki lub sektora, ale nie chroni przed spadkami całego rynku — dlatego nawet szeroko rozłożony portfel może okresowo tracić na wartości.
Dywersyfikacja ogranicza koncentrację, ale nie usuwa ryzyka
Dywersyfikacja polega na podziale pieniędzy między różne inwestycje, zamiast lokowania ich w jednej spółce lub branży. Dlatego wolę mieć w portfelu 20–30 firm z kilku sektorów i różnych krajów: wtedy problemy jednej spółki mają mniejszy wpływ na całość. Przy równym udziale 25 firm bankructwo jednej uszczupliłoby portfel o około 4%, a nie pozbawiło mnie wszystkich oszczędności. Podobnie połączenie akcji z obligacjami może złagodzić skutki spadków na giełdzie, ponieważ te aktywa mogą zachowywać się inaczej. Skoro o tym mówimy, sprawdź, jakie zyski i ryzyko wiążą się z giełdą.
Dywersyfikacja nie gwarantuje jednak zysku. Podczas szerokiego kryzysu wiele rynków i spółek tanieje jednocześnie, więc nawet dobrze rozłożony portfel może stracić 20% lub więcej. Ponadto trzeba uwzględnić inflację, kursy walut, nietrafione inwestycje i koszty transakcji. Przed zakupem sprawdzam więc, w co inwestuję, jaki mam horyzont — na przykład 5 lub 10 lat — i czy zdołam przetrwać przejściowy spadek bez panicznej sprzedaży. Dywersyfikacja ogranicza koncentrację ryzyka, ale nie zastępuje rozsądku.
Aktywne podejście a indeks
Wybór sprowadza się do tego, czy próbować wyprzedzić rynek, czy zaakceptować jego średni wynik. Aktywny inwestor zmienia udziały akcji, obligacji i gotówki, wybiera spółki lub fundusze tematyczne, a czasem ogranicza ryzyko podczas bessy. Musi jednak trafnie podejmować decyzje, kontrolować koszty i uwzględniać podatki. Z kolei pasywny ETF na szeroki indeks, taki jak MSCI ACWI, MSCI World czy S&P 500, daje ekspozycję na wiele spółek bez konieczności wybierania ich z osobna. Można zacząć od 1–3 ETF-ów, wpłacać regularnie, np. 500 zł miesięcznie, i raz w roku przywracać założone proporcje, na przykład 60% akcji i 40% obligacji. Portfel nadal może mocno stracić na wartości; wpływ na wynik mają też moment zakupu, waluta, opłaty i inflacja. Skoro jesteśmy przy tym temacie to sprawdź, jak obniżyć opłaty i efektywniej inwestować w kryptowaluty na eToro.
Przy porównywaniu strategii warto zwrócić uwagę na następujące kwestie:
- Aktywne inwestowanie wymaga podejmowania trafnych decyzji, kontroli kosztów i uwzględniania podatków.
- Pasywne inwestowanie może polegać na regularnych wpłatach do 1–3 ETF-ów i corocznym przywracaniu założonych proporcji.
- Na wynik portfela wpływają m.in. moment zakupu, waluta, opłaty i inflacja.
- Fundusze tematyczne, takie jak ETF-y na AI, robotykę czy energię odnawialną, mogą być zmienne i wrażliwe na stopy procentowe.
Aktywne inwestowanie może przynieść świetny rezultat, lecz pojedyncze przykłady nie gwarantują podobnych wyników w przyszłości. W jednym modelowym portfelu, aktywnie przełączanym między akcjami a bezpieczniejszymi funduszami, 10 000 zł urosło od 2007 r. do końca 2025 r. do 60 525 zł, czyli średnio o około 9,9% rocznie. W 10 analizowanych okresach dziesięcioletnich roczna stopa zwrotu wyniosła od 4,2% do 10,5%. To jednak ograniczona próba. Dane o funduszach polskich akcji pokazują z kolei, że 90% okresów dziesięcioletnich zakończyło się zyskiem, ale zakup WIG-u na szczycie w lipcu 2007 r. oznaczał po 10 latach około 10% straty nominalnie. Dlatego szeroki indeks warto traktować jako rdzeń portfela, a aktywne pomysły — np. ETF-y na AI, robotykę czy energię odnawialną — jako mniejszy dodatek. Fundusze tematyczne bywają zmienne i wrażliwe na stopy procentowe, więc lepiej przeznaczyć na nie tylko część portfela.
Ciekawostka: szeroki ETF indeksowy nie eliminuje ryzyka spadków, ale ogranicza zależność wyniku od powodzenia pojedynczej spółki — to prosty sposób na dywersyfikację bez samodzielnego wybierania wielu akcji.
Koszty obecności na rynku kapitałowym
Inwestowanie kosztuje więcej niż zakup akcji czy obligacji. Dom maklerski pobiera prowizję od transakcji — zwykle procent jej wartości, czasem z opłatą minimalną. Przy ETF-ach płacę też za zarządzanie i ponoszę koszt różnicy między ceną kupna a sprzedaży. Z kolei w funduszach sprawdzam opłatę za zarządzanie i koszty bieżące: w przytoczonym zestawieniu IKE inPZU wynosiły one 0,58–1,82% rocznie, a sama opłata za zarządzanie — 0,5%. Fundusze tematyczne, na przykład związane z AI, kosztują 0,35–0,8% rocznie, natomiast aktywnie zarządzane produkty TFI bywają droższe. Mogą dojść także opłaty za prowadzenie rachunku, przewalutowanie i wypłatę środków. Dlatego przed zakupem funduszu lub ETF-u sprawdzam tabelę opłat: nawet niewielki coroczny koszt z czasem obniża wynik.
Do kosztów inwestowania dochodzi podatek Belki, czyli standardowo 19% od zysku kapitałowego ze sprzedaży papierów wartościowych lub odkupienia jednostek funduszu. Wypłata z IKE może być z niego zwolniona, jeśli spełnię warunki — między innymi wypłacę środki po ukończeniu 60 lat i będę wpłacać na konto w co najmniej pięciu latach kalendarzowych. Limit wpłat na IKE w 2025 roku wynosił 26 019 zł. Uwzględniam też mniej oczywiste koszty: czas na edukację, analizę spółek i kontrolę portfela oraz ryzyko strat, bo nawet fundusze pieniężne i obligacyjne mogą okresowo tracić na wartości. Dlatego porównuję opłaty, dywersyfikuję inwestycje i nie lokuję całego kapitału w modnym sektorze. Zacząć można od 100 zł, jednak przy małym kapitale każda prowizja mocniej wpływa na końcowy wynik.
Podatki od zysków kapitałowych w Polsce
Przy inwestowaniu na giełdzie liczę przede wszystkim zysk po podatku. W Polsce 19-procentowy podatek Belki obejmuje m.in. dochody ze sprzedaży akcji, ETF-ów i innych instrumentów kapitałowych. Jeśli kupię akcje za 10 000 zł i sprzedam je za 12 000 zł, zarobię brutto 2 000 zł, a przy braku kosztów i strat do rozliczenia zapłacę 380 zł podatku. Inaczej jest z lokatami, kontami oszczędnościowymi i wieloma obligacjami: bank lub inny płatnik zwykle pobiera podatek automatycznie, więc otrzymuję kwotę netto. Dochód ze sprzedaży papierów wartościowych najczęściej rozliczam w PIT-38 na podstawie informacji PIT-8C. Dlatego porównuję nie tylko oczekiwany zwrot, lecz także podatek, opłaty i inflację: z 10 000 zł ulokowanych na 6% uzyskam 600 zł zysku brutto, ale po podatku zostanie mi 486 zł, czyli 4,86% kapitału.
Niektóre rozwiązania pozwalają odroczyć podatek, a inne — skorzystać ze zwolnienia. W funduszu parasolowym zamiana jednostek między subfunduszami nie powoduje natychmiastowego pobrania podatku, więc całe 12 000 zł może dalej pracować. W ten sposób odraczam podatek od wcześniejszego zysku wynoszącego 2 000 zł, ale go nie umarzam; przejście do innego parasola może już skutkować opodatkowaniem. Warto też sprawdzić zasady i limity wpłat na IKE oraz IKZE, a przed decyzją zweryfikować aktualne przepisy. Zgodnie z obowiązującymi założeniami OKI ma ruszyć 1 stycznia 2027 r. i zwalniać z podatku aktywa do 100 000 zł na osobę. Do 25 000 zł będzie można przeznaczyć na gotówkę lub lokaty, a nadwyżka zostanie objęta podatkiem od wartości aktywów. Dlatego oceniam realny wynik po podatku i kosztach, zamiast kierować się wyłącznie wysoką stopą zwrotu — inwestowanie na giełdzie grozi utratą części, a nawet całości kapitału.
Dla kogo rynek akcji może być odpowiedni
Rynek akcji może mi odpowiadać, jeśli mam jasno określony cel, nie potrzebuję pieniędzy przez co najmniej 5 lat i akceptuję duże wahania ich wartości. Akcje oferują wyższy potencjalny zysk niż obligacje czy lokaty, ale nie gwarantują zarobku: w słabszych okresach indeksy i portfele tracą kilkanaście procent, a ich wartość może długo się odbudowywać. Przykładowo polski fundusz akcyjny, który odwzorowuje indeks złożony w 75% z WIG20TR i w 25% z mWIG40TR, miał wskaźnik ryzyka 5/7. W 2022 r. stracił 19,05%, lecz w kolejnym roku zyskał 35,36%, a w 2025 r. — 48,59%. Dlatego nie inwestowałbym na giełdzie pieniędzy na bieżące wydatki ani środków, których spadek wartości wywołałby u mnie panikę.
Przed inwestowaniem warto wziąć pod uwagę kilka kwestii:
- określić cel inwestycji i czas, na jaki mogę ulokować pieniądze;
- ocenić, czy akceptuję duże wahania wartości portfela;
- rozważyć ETF-y, które zapewniają ekspozycję na wiele spółek;
- zastanowić się nad dywersyfikacją portfela między różne klasy aktywów;
- pamiętać, że historyczne wyniki nie gwarantują przyszłych zysków.
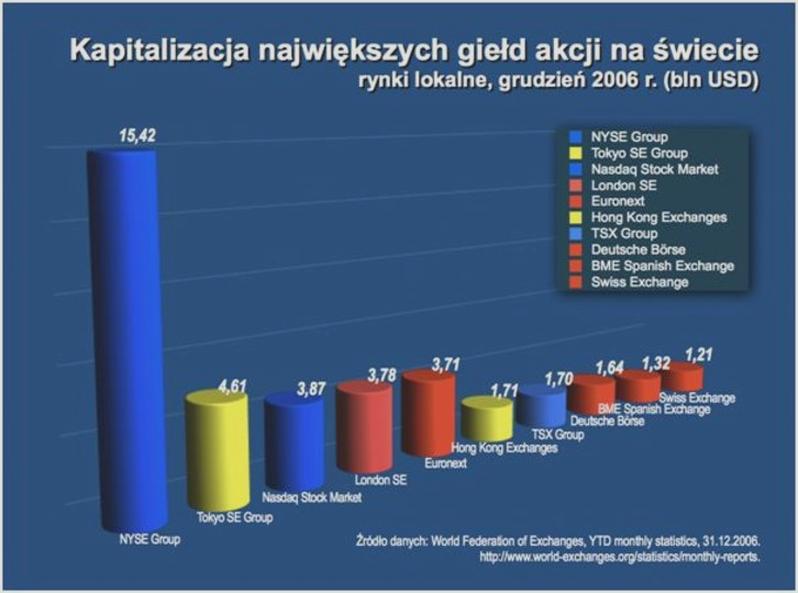
Nie muszę wybierać pojedynczych spółek ani mieć dużego kapitału, ponieważ ETF-y zapewniają dostęp do setek firm. Na przykład fundusz śledzący S&P 500 obejmuje około 500 dużych amerykańskich spółek. ETF-y często mają niskie koszty, a do zakupu wystarczy cena jednego udziału; u niektórych brokerów kupię nawet jego ułamek. Takie rozwiązanie sprawdzi się zarówno u początkujących, jak i doświadczonych inwestorów, którzy cenią dywersyfikację, prostotę oraz możliwość kupna i sprzedaży w godzinach sesji. Jeśli wolę ograniczyć wahania, mogę rozważyć portfel złożony z różnych klas aktywów. Przykładowy portfel All Weather obejmuje 30% akcji, 40% długoterminowych obligacji skarbowych, 15% obligacji średnioterminowych oraz po 7,5% surowców i złota; jego skład równoważy się raz lub kilka razy w roku. Mniejsze wahania mogą jednak oznaczać niższy potencjalny zwrot: w latach 1973–2020 portfel ten przynosił średnio około 5,4% rocznie po inflacji, a S&P 500 — 6,6%.