Ireneusz Wojtunik
Wiele osób szukających finansowania zastanawia się, który bank pomija zapytania w BIK i gdzie łatwiej uzyskać pożyczkę. W tym artykule wyjaśniam, jak instytucje finansowe mogą oceniać historię zapytań kredytowych i jakie czynniki wpływają na decyzję o przyznaniu finansowania. Podpowiadam też, na co zwrócić uwagę przed złożeniem wniosku, aby zwiększyć swoje szanse na pozytywną odpowiedź.
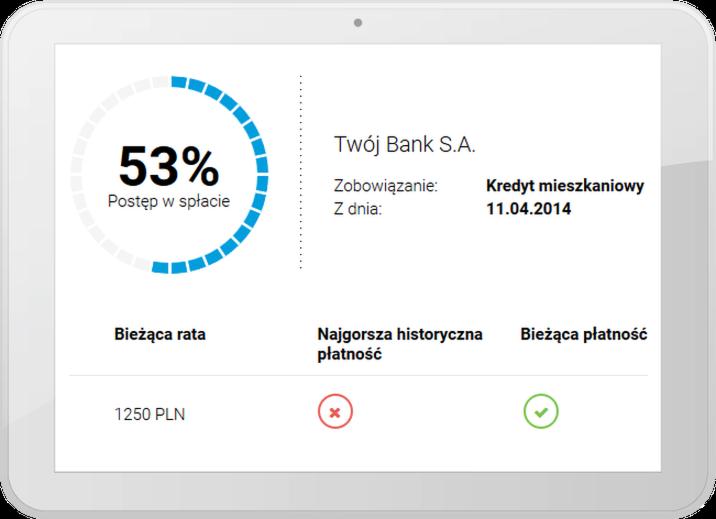
Składając wniosek o pożyczkę, możesz spodziewać się, że bank sprawdzi w BIK, jak spłacałeś wcześniejsze zobowiązania. Biuro gromadzi dane o kredytach, pożyczkach, kartach kredytowych, limitach na koncie i poręczeniach. Nie prowadzi jednak rejestru samych dłużników: odnotowuje zarówno terminowe spłaty, jak i zaległości. Bank ocenia te informacje razem z dochodami, kosztami utrzymania, obecnymi ratami i stabilnością zatrudnienia.
Raport BIK pokazuje m.in. rodzaj i wysokość zobowiązań, ich status, terminy spłat oraz opóźnienia. Bank bierze pod uwagę również scoring BIK w skali od 0 do 100 punktów. Wyższy wynik zwykle pomaga, ale nie przesądza o decyzji. Szczególnie niekorzystne mogą być opóźnienia przekraczające 60 dni: jeśli klienta poinformowano o zamiarze dalszego przetwarzania danych i minęło od tego co najmniej 30 dni, informacja o zaległości może pozostać widoczna przez 5 lat od spłaty.
Wiele wniosków naraz może osłabić szanse na finansowanie
Zapytanie kredytowe nie oznacza ani przyznania pożyczki, ani powstania długu. Banki analizują jednak liczbę i częstotliwość zapytań, ponieważ wiele wniosków złożonych w krótkim czasie może sugerować intensywne poszukiwanie finansowania. Dlatego najpierw porównaj oferty, a dopiero potem złóż wniosek. Instytucje stosują różne modele oceny, więc ten sam raport może prowadzić do różnych decyzji. Oprócz historii w BIK sprawdzają też dochody i bieżące zobowiązania.
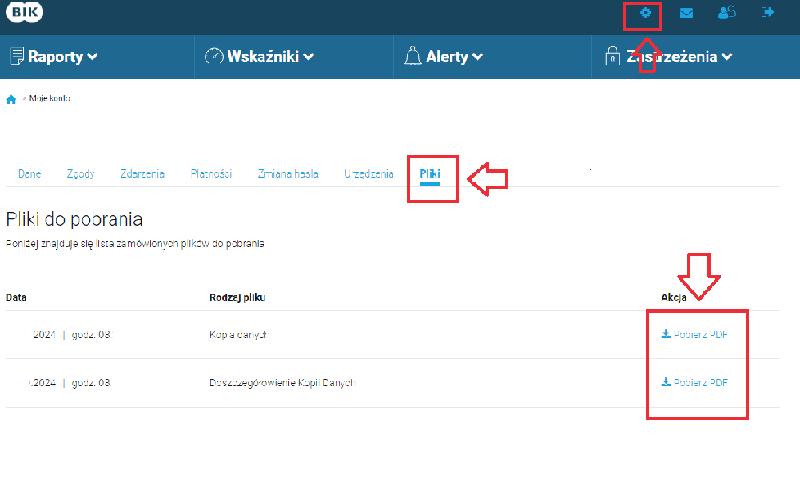
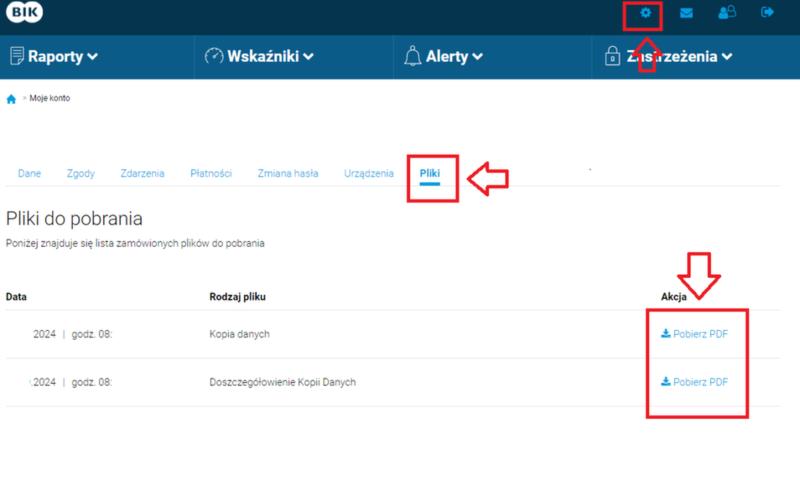
Zanim złożysz wniosek, sprawdź swoją historię, by wykryć nieaktualne dane lub zaległości. Możesz pobrać płatny raport BIK albo dwa razy w roku wystąpić o bezpłatną kopię danych, która nie zawiera wszystkich informacji dostępnych w raporcie. Terminowe spłaty budują wiarygodną historię, ale nie usuniesz wpisów na życzenie. Możesz domagać się ich korekty lub usunięcia, jeśli dane są błędne albo spełniono warunki dotyczące dalszego przetwarzania informacji.
Jak zwiększyć szanse na pożyczkę przy historii w BIK
Banki w Polsce co do zasady sprawdzają BIK, więc nie ma pewnego sposobu na uzyskanie kredytu bankowego z pominięciem tej weryfikacji. Aby uniknąć niepotrzebnych zapytań, najpierw poznaj swoją historię i porównaj oferty.
- Sprawdź raport BIK. Zweryfikuj historię zobowiązań, opóźnienia i ocenę punktową. Jeśli znajdziesz błąd lub nieaktualny wpis, poproś o korektę instytucję, która przekazała dane. Możesz też uzyskać bezpłatną kopię danych, choć nie zastąpi ona pełnego raportu.
- Nie wysyłaj wielu wniosków bez porównania ofert. Instytucje mogą widzieć zapytania kredytowe, a ich duża liczba w krótkim czasie może utrudnić ocenę wniosku. Najpierw sprawdź, czy oferta odpowiada potrzebnej kwocie, okresowi spłaty i Twoim możliwościom finansowym.
- Porównaj kilka banków. Twój bank może szybciej zweryfikować wpływy i uprościć formalności, ale niekoniecznie zaoferuje najniższy koszt. Porównuj RRSO, prowizję, ubezpieczenie, wysokość raty i całkowitą kwotę do spłaty dla tej samej kwoty i okresu.
- Popraw swoją sytuację finansową przed złożeniem wniosku. Spłacaj raty na czas, ogranicz zbędne zobowiązania i rozważ zamknięcie nieużywanych limitów lub kart kredytowych. Bank oceni także dochody, ich stabilność, koszty utrzymania i obecne zadłużenie.
- Przygotuj informacje o dochodach. Kredyt bez zaświadczeń oznacza zwykle mniej formalności, a nie brak oceny zdolności kredytowej. Bank może sprawdzić dochody na podstawie oświadczenia, historii rachunku lub otwartej bankowości, dlatego podaj kompletne i prawdziwe dane.
- Rozważ pożyczkę pozabankową z ostrożnością. Niektóre firmy oceniają klientów inaczej niż banki, lecz również sprawdzają bazy danych, a pożyczka bez BIK nie jest gwarantowana. Przed podpisaniem umowy porównaj RRSO, opłaty, harmonogram spłat i konsekwencje opóźnienia.
- Nie licz na „czyszczenie BIK”, które usunie prawdziwe wpisy. Dane nie znikają na samo żądanie. Możesz cofnąć zgodę na przetwarzanie części informacji o prawidłowo spłaconym kredycie. Z kolei dane o zaległościach mogą być przetwarzane przez 5 lat po spłacie, jeśli spełniono ustawowe warunki. Buduj historię terminowymi spłatami i pożyczaj tylko tyle, ile możesz bezpiecznie oddać.
Czy liczba zapytań kredytowych obniża szanse na finansowanie
Liczba zapytań kredytowych może wpłynąć na szanse uzyskania finansowania, ale nie przesądza o decyzji banku. Gdy po złożeniu wniosku bank lub firma pożyczkowa sprawdza Twoje dane, zapytanie trafia do historii BIK. Instytucje oceniają je wraz z dochodami, obecnymi ratami, stabilnością zatrudnienia i historią spłat. Dlatego liczy się cała sytuacja finansowa, a nie sama liczba zapytań.
Bank może zachować większą ostrożność, jeśli w krótkim czasie składasz wiele wniosków o podobny kredyt. Zerknij na ten post po więcej szczegółów. Może to wskazywać na pilną potrzebę gotówki lub trudności z uzyskaniem finansowania. Ważna jest też terminowość spłat: opóźnienie przekraczające 60 dni może obciążać historię kredytową nawet przez 5 lat, jeśli spełniono ustawowe warunki. Z kolei terminowe płatności budują wiarygodność i mogą poprawić ocenę punktową BIK.
Przed złożeniem wniosku oceń swoje możliwości finansowe i porównaj dostępne oferty. Rozważnie dobrane finansowanie pomaga uniknąć nadmiernego obciążenia domowego budżetu.
Seria wniosków może wzbudzić czujność banku
Samo zapytanie nie oznacza zaciągnięcia długu: odmowa ani rezygnacja z oferty nie tworzą nowej raty. Jednak seria wniosków może wzbudzić wątpliwości banku, dlatego najpierw porównaj warunki, a potem złóż wniosek tylko w wybranych instytucjach. Przedtem sprawdź raport BIK, obecne zobowiązania i ratę, na którą pozwala domowy budżet.
Jeśli planujesz kredyt, nie wysyłaj wielu formularzy „na próbę” w ciągu kilku dni. Zmniejsz limity na kartach i rachunkach, płać w terminie oraz sprawdź aktualność danych w BIK. Skoro już poruszamy się w tym temacie, sprawdź, jak długo widniejesz w BIK i poznaj skutki negatywnych wpisów. Banki korzystają z własnych modeli oceny, więc ta sama liczba zapytań może przynieść różne wyniki. Ostatecznie najważniejsze są wiarygodna historia spłat i zdolność do regulowania nowej raty.
Ciekawostka: zapytania dotyczące tego samego rodzaju kredytu złożone w krótkim czasie mogą być w niektórych modelach BIK traktowane jako jedno przy obliczaniu oceny punktowej, ale banki nadal mogą uwzględniać je we własnej analizie ryzyka.
Jak poprawić zdolność kredytową przed złożeniem wniosku
Przed złożeniem wniosku sprawdź historię kredytową, uporządkuj zobowiązania i oceń, czy rata nie nadwyręży budżetu. Dzięki temu lepiej przygotujesz się do oceny banku i porównasz warunki finansowania.
- Przejrzyj raport BIK i popraw błędy. Sprawdź historię spłat, scoring, zapytania kredytowe oraz dane o kartach, limitach i poręczeniach. Jeśli zauważysz nieaktualne lub błędne informacje, poproś o korektę instytucję, która przekazała je do BIK. Pamiętaj, że negatywnych wpisów nie można dowolnie usuwać — cofnięcie zgody jest możliwe tylko w określonych sytuacjach.
- Ureguluj zaległości i terminowo spłacaj zobowiązania. Spłać przeterminowane raty, a pozostałe reguluj na czas. Opóźnienia mogą obniżyć scoring, a w określonych warunkach informacje o zaległości pozostają w przetwarzaniu przez pięć lat od spłaty. Jeśli nie masz historii kredytowej, nie zaciągaj długu tylko po to, by ją zbudować — ważniejsza jest bezpieczna obsługa posiadanych produktów.
- Ogranicz limity i drobne zobowiązania. Spłać małe pożyczki, a nieużywaną kartę kredytową lub limit w rachunku zamknij albo zmniejsz. Bank może uwzględnić dostępne limity w ocenie obciążenia, nawet gdy z nich nie korzystasz. Dlatego przed złożeniem wniosku nie zaciągaj kolejnych zobowiązań.
- Przygotuj dokumenty potwierdzające dochody. Zbierz informacje o źródle dochodu i dokumenty wymagane przez bank. Przy uproszczonej procedurze bank może poprosić o oświadczenie lub sprawdzić wpływy na rachunku, ale nadal oceni zdolność kredytową i historię w BIK. Regularne, udokumentowane dochody ułatwią analizę wniosku.
- Dopasuj kwotę i okres spłaty do budżetu. Weź pod uwagę dochody, koszty utrzymania, liczbę osób na utrzymaniu i obecne raty. Jeśli potrzebujesz niższej raty, rozważ mniejszą kwotę lub dłuższy okres spłaty, który zwykle zwiększa całkowity koszt. Porównuj RRSO i łączną kwotę do zapłaty, nie tylko wysokość raty.
- Porównaj oferty i złóż wniosek rozważnie. Sprawdź propozycje kilku banków: własny bank może uprościć formalności, ale niekoniecznie zaoferuje najniższy koszt. Unikaj wielu zapytań kredytowych w krótkim czasie, bo część instytucji może ocenić je niekorzystnie. Ostateczną decyzję bank podejmie zgodnie z własną polityką.
Kredyt bez zaświadczeń: które banki upraszczają formalności
Banki upraszczają wnioskowanie o kredyt gotówkowy, ale brak zaświadczenia nie zwalnia z oceny zdolności kredytowej. Poniżej znajdziesz przykłady ofert oraz informacje o weryfikacji dochodów i kosztach, które warto sprawdzić przed złożeniem wniosku.
- VeloBank – pozwala złożyć online wniosek o kredyt na małe potrzeby do 8 000 zł. Wystarczy oświadczenie o dochodach; bank akceptuje m.in. zarobki z umowy o pracę, zlecenia, o dzieło i działalności B2B.
- Erste Bank Polska – nowi klienci mogą online ubiegać się o kredyt do 8 200 zł. Bank może uwzględnić wpływy z umowy o pracę lub emerytury, a obecnym klientom zaproponować indywidualnie ustaloną, wyższą kwotę.
- BNP Paribas – umożliwia złożenie online wniosku o kredyt do 20 000 zł bez zaświadczenia od pracodawcy. Dochody potwierdza oświadczenie, a bank może zweryfikować je na rachunku. Oferta obejmuje m.in. pracowników etatowych, emerytów i rencistów.
- Bank Millennium – wybrani nowi klienci mogą online wnioskować o pożyczkę do 40 000 zł. Bank sprawdza dochody z umowy o pracę, zlecenia lub o dzieło na podstawie historii rachunku w akceptowanym banku.
- Bank Pocztowy – przyjmuje online wnioski o kredyt do 70 000 zł. Dochody weryfikuje na podstawie historii rachunku i danych z otwartej bankowości.
- ING Bank Śląski – obecni klienci mogą wnioskować przez bankowość Moje ING. Bank sprawdza historię konta w ING lub rachunku dodanego za pomocą otwartej bankowości, a maksymalną kwotę ustala indywidualnie.
- UniCredit – przyjmuje online wnioski także o wysokie kwoty. Dochody weryfikuje, analizując wpływy na rachunku przez usługę AIS lub wyciągi z ostatnich sześciu miesięcy. Kwota i warunki zależą od oceny klienta.
- Własny bank – często upraszcza procedurę, bo zna historię rachunku i wpływy klienta. Wniosek można zwykle złożyć w aplikacji lub bankowości internetowej. Mimo to porównaj inne oferty: lojalność nie gwarantuje najniższego kosztu.
- Weryfikacja dochodów i BIK – bank może przyjąć oświadczenie, przeanalizować historię rachunku lub skorzystać z otwartej bankowości zamiast wymagać zaświadczenia. Nadal ocenia dochody, wydatki, zobowiązania i historię w BIK; kredyt bankowy bez sprawdzenia BIK nie jest standardowo dostępny.
- Porównanie kosztów i warunków – sprawdź RRSO, prowizję, ubezpieczenie, wysokość raty i całkowitą kwotę do spłaty. Ustal też, czy oferta obejmuje nowych klientów, jaka jest maksymalna kwota i okres spłaty.
- Przygotowanie do wniosku – zwykle potrzebujesz ważnego dowodu osobistego, numeru PESEL, konta bankowego i regularnych dochodów. Przed złożeniem wniosku sprawdź, czy rata mieści się w budżecie, uporządkuj zobowiązania i upewnij się, że dane w historii kredytowej są aktualne.
Najczęściej zadawane pytania (FAQ)
Czy w 2026 roku można uzyskać kredyt bankowy bez sprawdzenia BIK?
Banki w Polsce co do zasady sprawdzają BIK, dlatego nie ma pewnego sposobu na uzyskanie kredytu bankowego z pominięciem tej weryfikacji. Oceniają jednak także dochody, wydatki, obecne zobowiązania i stabilność zatrudnienia.
Czy wiele zapytań kredytowych obniża szanse na pożyczkę?
Może je osłabić, zwłaszcza gdy wiele wniosków składasz w krótkim czasie, ale sama liczba zapytań nie przesądza o decyzji. Najpierw porównaj oferty, a wniosek złóż dopiero w wybranej instytucji.
Jak sprawdzić swoją historię kredytową przed złożeniem wniosku?
Możesz pobrać płatny raport BIK albo dwa razy w roku wystąpić o bezpłatną kopię danych. Kopia nie zawiera wszystkich informacji dostępnych w pełnym raporcie. Jeśli zauważysz błąd, poproś o korektę instytucję, która przekazała dane.
Jak zwiększyć szanse na uzyskanie pożyczki?
Spłacaj zobowiązania terminowo, ureguluj zaległości, ogranicz nieużywane limity i karty oraz sprawdź aktualność danych w BIK. Dopasuj kwotę i ratę do budżetu, przygotuj informacje o dochodach i porównaj całkowity koszt ofert.
Czy kredyt bez zaświadczenia o dochodach oznacza brak weryfikacji zdolności kredytowej?
Nie. Bank może zamiast zaświadczenia sprawdzić oświadczenie o dochodach, historię rachunku lub dane z otwartej bankowości, ale nadal oceni zdolność kredytową i historię w BIK.