Ireneusz Wojtunik
Pożyczka bez sprawdzania BIK może wydawać się szybkim rozwiązaniem, gdy potrzebujesz pieniędzy, ale masz obawy o swoją historię kredytową. Zanim złożysz wniosek, sprawdź, jakie warunki oferuje pożyczkodawca, ile wynoszą wszystkie opłaty i jaki jest całkowity koszt zobowiązania. W artykule wyjaśniam, na co uważać, jak porównywać dostępne oferty i jak uniknąć przepłacania.
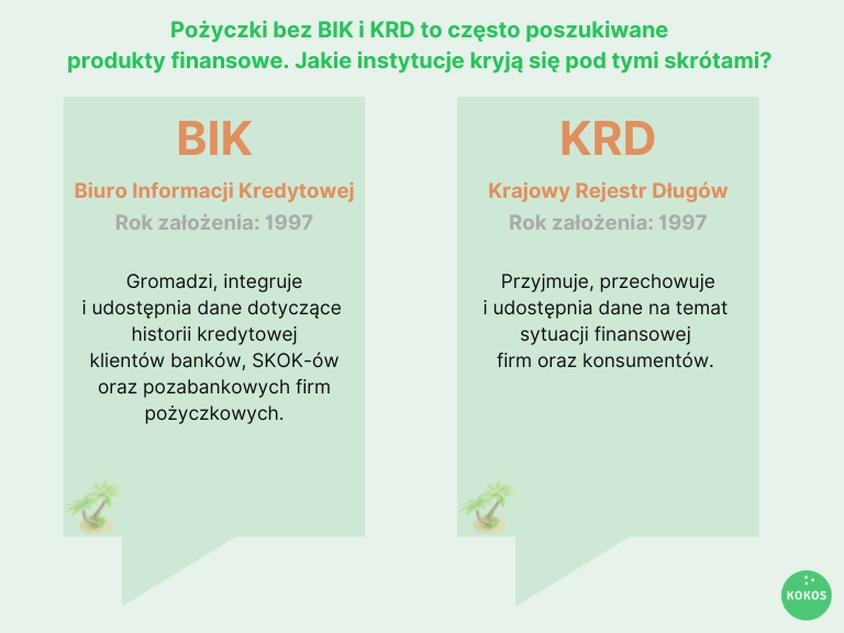
Pożyczka „bez BIK” nie oznacza, że firma pominie ocenę zdolności do spłaty. Przypomniało mi się, że w tym poście o tym wspominaliśmy. Może nie sprawdzać raportu Biura Informacji Kredytowej albo w mniejszym stopniu opierać na nim decyzję, ale nadal oceni twoje finanse, korzystając z innych rejestrów i informacji. Dlatego oferta może zainteresować osoby z dawnymi negatywnymi wpisami, które dziś mają regularne dochody i uporządkowany budżet.
Pożyczkodawca może sprawdzić bazy BIG InfoMonitor, KRD i ERIF, aby ustalić, czy masz nieuregulowane rachunki lub inne długi. Ocenia też wnioskowaną kwotę, liczbę aktywnych pożyczek i terminowość spłat. Negatywna historia w BIK nie musi przekreślać wniosku, jednak zaległości widniejące w kilku rejestrach mogą zmniejszyć szanse na finansowanie.
Liczą się również wysokość i regularność dochodów. Firma może poprosić o informacje o umowie o pracę, umowie zleceniu, działalności gospodarczej, kontrakcie B2B lub świadczeniach, a czasem także o wyciąg z konta. Analiza wpływów z ostatnich 3–6 miesięcy pomaga ocenić, czy po opłaceniu czynszu, rachunków i rat wystarczy ci pieniędzy na kolejne zobowiązanie. Wysokie wpływy nie gwarantują pozytywnej decyzji, jeśli konto pokazuje liczne spłaty chwilówek lub częste korzystanie z debetu. Kluczowe jest to, ile zostaje ci po stałych wydatkach.
Regularne wpływy i rozsądne wydatki mogą przesądzić o decyzji
Niektóre firmy korzystają z otwartej bankowości i usługi AIS (Account Information Service), by za twoją zgodą przeanalizować rachunek. System ocenia m.in. regularność wynagrodzenia, saldo, wydatki i istniejące obciążenia, więc nie musisz dostarczać papierowych zaświadczeń. Taka weryfikacja może przebiec szybko, ale nadal obejmuje kontrolę finansów: niespłacone chwilówki, zajęcie komornicze widoczne w przepływach lub brak środków na podstawowe potrzeby mogą skutkować odmową.
Zanim złożysz wniosek, sprawdź, czy pożyczkodawca działa legalnie i figuruje w odpowiednim rejestrze KNF. Porównaj całkowitą kwotę do spłaty, RRSO, liczbę rat, terminy i koszty opóźnień — nie kieruj się wyłącznie reklamowanym oprocentowaniem. Umowa powinna jasno określać wszystkie opłaty i zasady spłaty, a firma nie powinna pobierać przedpłaty za samo „uruchomienie” pożyczki. Jeśli zawierasz umowę na odległość, co do zasady możesz od niej odstąpić w ciągu 14 dni. Pożyczaj tylko tyle, ile spłacisz bez ograniczania podstawowych wydatków.
Jak rozsądnie pożyczyć pieniądze bez BIK
Zanim złożysz wniosek, oceń, czy stać Cię na spłatę, porównaj całkowity koszt pożyczki i sprawdź firmę oraz umowę.
- Oceń, czy stać Cię na spłatę. Zsumuj stałe wydatki i obecne zobowiązania, a potem ustal ratę, która nie ograniczy środków na podstawowe potrzeby. Uwzględnij regularne dochody z etatu, zlecenia, działalności lub świadczeń. Jeśli masz problemy ze spłatą innych pożyczek albo zajęcie komornicze, nie składaj wniosku.
- Sprawdź, co oznacza „bez BIK”. Brak weryfikacji w BIK nie wyklucza oceny wiarygodności. Pożyczkodawca może sprawdzić rejestry BIG, KRD lub ERIF, a także przeanalizować wpływy i wydatki na rachunku z ostatnich miesięcy. Czasem wymaga w tym celu zgody na dostęp do danych przez Open Banking. Ustal, jakie informacje firma przetworzy i w jakim celu.
- Zweryfikuj firmę i porównaj pełny koszt. Sprawdź, czy instytucja figuruje we właściwych rejestrach KNF. Następnie porównaj RRSO, prowizje, oprocentowanie, ewentualne ubezpieczenie oraz całkowitą kwotę do spłaty. Przy krótkim terminie najważniejsze jest to, ile i kiedy oddasz — nie oceniaj oferty wyłącznie na podstawie wysokiego RRSO.
- Przeczytaj umowę przed podpisaniem. Sprawdź kwotę, terminy i sposób spłaty, koszty opóźnienia, zasady wcześniejszej spłaty oraz warunki przetwarzania danych. Nie akceptuj niejasnych zapisów ani wcześniej nieujawnionych opłat. Nie płać z góry za „uruchomienie” pożyczki, ponieważ taka przedpłata może wskazywać na oszustwo.
- Skorzystaj ze swoich praw. Przy umowie zawartej na odległość konsument ma co do zasady 14 dni na odstąpienie od niej bez podania przyczyny. Sprawdź w umowie, jak złożyć oświadczenie i rozliczyć otrzymane środki. Jeśli masz wątpliwości lub popadniesz w spór, zwróć się do Rzecznika Finansowego albo UOKiK.
Porównaj całkowity koszt pożyczki i nie kieruj się samym RRSO
RRSO ułatwia porównanie ofert, ale nie pokazuje bezpośrednio, ile złotych oddasz pożyczkodawcy. Ponieważ podaje koszt w skali roku, przy krótkim okresie spłaty może przekraczać 14 000%, nawet gdy opłata wynosi zaledwie 1 zł. Na przykład za pożyczkę 10 zł na tydzień oddasz 11 zł.
Dlatego porównuj całkowitą kwotę do spłaty, obejmującą kapitał, odsetki i wszystkie opłaty. Przy pożyczce 5 000 zł na 12 miesięcy koszty mogą wynieść od około 200 zł do ponad 1 000 zł. Poproś o formularz informacyjny i zestaw oferty dla tej samej kwoty oraz okresu, zamiast kierować się procentami z reklamy.
Uwzględnij prowizję, ubezpieczenie, opłatę za konto lub kartę oraz usługi dodatkowe. Sprawdź też, czy promocja obejmuje tylko nowych klientów i wymaga na przykład terminowej spłaty. Karta kredytowa może nie kosztować nic, jeśli spłacisz całe zadłużenie w okresie bezodsetkowym, który często trwa około 50–60 dni. Jednak wypłata gotówki z bankomatu może wiązać się z prowizją i odsetkami.
Rata może kusić, ale liczy się suma wszystkich płatności
Sprawdź harmonogram: wysokość i liczbę rat, terminy oraz łączną kwotę płatności. Niższa rata nie zawsze oznacza tańszy kredyt, ponieważ dłuższa spłata zwykle zwiększa sumę odsetek. Z kolei limit w koncie może nie generować kosztów, dopóki z niego nie korzystasz; po wykorzystaniu środków bank nalicza odsetki od zadłużenia, a za przyznanie limitu może pobrać prowizję.
Przed podpisaniem umowy zapisuję w jednym miejscu całkowitą kwotę do oddania i wszystkie opłaty, aby łatwo porównać oferty. Upewnij się również, że pożyczkodawca działa legalnie i figuruje we właściwym rejestrze KNF, a umowa jasno określa koszty i zasady spłaty. Możesz odstąpić od umowy pożyczki konsumenckiej w ciągu 14 dni. Pożyczaj jednak tylko tyle, by spłata nie wymagała rezygnacji z podstawowych wydatków.
Zweryfikuj legalność firmy i uważaj na opłaty przed wypłatą pieniędzy
Zanim przekażesz firmie dane lub zgodzisz się na finansowanie, sprawdź jej legalność. Zweryfikuj pełną nazwę, numer KRS albo wpis w CEIDG, adres siedziby i dane kontaktowe. Jeśli chodzi o instytucję pożyczkową, sprawdź rejestry KNF — atrakcyjna strona internetowa nie potwierdza wiarygodności. Rzetelna firma jasno informuje, kto oferuje usługę i na jakich zasadach.
Przede wszystkim uważaj na żądanie przelewu przed wypłatą pieniędzy. Opłata za „aktywację”, „gwarancję”, „ubezpieczenie” lub „odblokowanie środków” może oznaczać próbę wyłudzenia. Uczciwa firma nie uzależnia pożyczki od podejrzanej przedpłaty. Zanim podpiszesz umowę, sprawdź RRSO, prowizję, odsetki, termin spłaty i całkowitą kwotę do oddania — to ona pokazuje rzeczywisty koszt, a nie reklamowane niskie raty. Jak już zgłębiasz temat to sprawdź, która hipoteka pozwoli uniknąć strat.
Niejasne zapisy i presja na szybką decyzję? Zatrzymaj się przed podpisaniem
Sprawdź, czy umowa zawiera dane obu stron, kwotę i walutę, czas trwania, harmonogram spłat oraz informacje o prawie do odstąpienia. Przeczytaj również załączniki i drobny druk: zwróć uwagę na dodatkowe usługi, kary za opóźnienie i zapisy pozwalające firmie jednostronnie zmieniać warunki. Umowę zawartą na odległość konsument może zwykle rozwiązać w ciągu 14 dni bez podawania przyczyny. Niejasne zapisy wyjaśnij na piśmie, zanim zaakceptujesz ofertę.
Porównaj kwotę wypłaty z sumą do zwrotu, a następnie zachowaj kopię umowy i potwierdzenia wpłat. Nie wysyłaj skanu dowodu ani danych logowania do banku przypadkowej osobie; dostęp do konta potwierdzaj wyłącznie za pomocą znanego, bezpiecznego narzędzia. Jeśli firma naciska na szybką decyzję, przerwij kontakt. W razie wątpliwości skontaktuj się z UOKiK albo Rzecznikiem Finansowym.
Wskazówka: sprawdź, czy firma widnieje w rejestrze instytucji pożyczkowych KNF, korzystając z danych znalezionych niezależnie — nie tylko z linku przesłanego przez pożyczkodawcę.
Dopasuj raty do budżetu i poznaj swoje prawa przed podpisaniem umowy
Oceń, czy rata zmieści się w budżecie, oferta jest bezpieczna, a warunki umowy — zrozumiałe.
- Ustal bezpieczną ratę. Odejmij od dochodów stałe rachunki, codzienne wydatki, inne zobowiązania i rezerwę na nieprzewidziane sytuacje. Nie zaciągaj pożyczki, jeśli musisz przez nią rezygnować z podstawowych potrzeb lub zakładać wzrost dochodów.
- Porównaj całkowity koszt. Sprawdź kwotę do spłaty, oprocentowanie, prowizję, ubezpieczenie i dodatkowe opłaty. RRSO ułatwia porównanie, ale przy krótkiej pożyczce może być bardzo wysokie, dlatego przede wszystkim ustal, ile złotych łącznie oddasz.
- Przeczytaj umowę i harmonogram. Sprawdź wysokość rat, terminy spłaty i konsekwencje opóźnień. Ustal też, czy pożyczkodawca wymaga założenia konta lub wykupienia dodatkowej usługi; zwróć uwagę na niejasne zapisy.
- Sprawdź pożyczkodawcę. Upewnij się, że działa legalnie i figuruje w odpowiednim rejestrze KNF. Unikaj przypadkowych osób i firm, które żądają z góry opłaty za „uruchomienie” pożyczki.
- Potraktuj ocenę zdolności poważnie. Pożyczkodawca może sprawdzić nie tylko BIK, lecz także KRD, ERIF i BIG InfoMonitor oraz regularność wpływów na konto. Brak weryfikacji BIK nie oznacza braku oceny ryzyka. Ponadto aktywne zajęcia komornicze i liczne niespłacone zobowiązania mogą utrudnić uzyskanie finansowania.
- Poznaj swoje prawa. Masz prawo do jasnych informacji o kosztach i spłacie. Przy umowie o kredyt konsumencki możesz też odstąpić od niej bez podania przyczyny w ciągu 14 dni. Kwestionuj niedozwolone postanowienia, takie jak rażąco wysokie kary czy jednostronna zmiana warunków przez pożyczkodawcę.
- Dopasuj finansowanie do potrzeby. Kredyt gotówkowy zapewnia jednorazową kwotę spłacaną w ratach, karta kredytowa może nie generować odsetek, jeśli spłacisz całość na czas, a limit w koncie sprawdzi się jako krótkotrwała rezerwa. Porównaj opłaty i wybierz rozwiązanie, które spłacisz bez zaciągania kolejnego długu.
Źródła:
- https://loando.pl/pozyczki-bez-bik/
- https://www.vivigo.pl/pozyczka/bezpieczna-pozyczka
- https://polskabezgotowkowa.pl/dla-ciebie/artykuly/jak-najtaniej-pozyczyc-pieniadze-na-wakacje/
- https://www.kasastefczyka.pl/finanse-bez-tajemnic/wszystko-o-pozyczkach/poznaj-swoje-prawa-podstawy-ochrony-konsumentow-w-pozyczkach-gotowkowych