Ireneusz Wojtunik
Czy spółka cywilna może samodzielnie nabywać prawa i zaciągać zobowiązania, czy też wszelkie skutki prawne dotyczą bezpośrednio jej wspólników? Jeżeli cię to ciekawi, sprawdź osobowość prawną spółki komandytowej. Odpowiedź ma istotne znaczenie dla prowadzenia działalności, zawierania umów i odpowiedzialności za zobowiązania. W artykule wyjaśniam, czy spółka cywilna ma zdolność prawną oraz jakie konsekwencje wiążą się z jej brakiem dla wspólników.
- Spółka cywilna jest umową wspólników, a nie odrębnym podmiotem prawa.
- Umowy zawierają i prawa nabywają wspólnicy; wspólnie tworzą majątek objęty współwłasnością łączną.
- Wspólnicy odpowiadają solidarnie całym majątkiem, także prywatnym.
- Odejście ze spółki nie zwalnia z odpowiedzialności za wcześniejsze zobowiązania.
- Pozwać można wspólników, nie spółkę; upadłość mogą ogłosić wspólnicy, ale nie spółka.
- Umowa powinna jasno regulować wkłady, zyski, straty, reprezentację i rozliczenia.
Spółka cywilna to umowa, a nie odrębny podmiot, który sam nabywa prawa i zaciąga zobowiązania. Zgodnie z art. 860–875 Kodeksu cywilnego co najmniej dwóch wspólników zobowiązuje się współdziałać w celu gospodarczym, na przykład prowadzić sklep, warsztat lub firmę usługową. Umowę zawierają na piśmie, a jeśli wnoszą nieruchomość — w formie aktu notarialnego. Wspólnikami mogą być osoby fizyczne, osoby prawne i jednostki organizacyjne mające zdolność prawną.
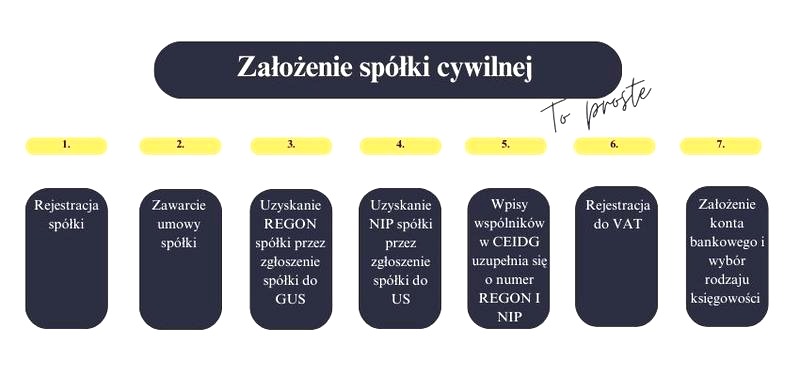
Ponieważ spółka nie ma osobowości prawnej ani własnego majątku, stronami umów są wspólnicy — nawet jeśli potocznie mówi się, że „spółka podpisała umowę”. Wkłady i prawa nabyte w ramach wspólnego przedsięwzięcia tworzą majątek objęty ich współwłasnością łączną. Wspólnicy odpowiadają solidarnie za zobowiązania całym majątkiem osobistym, dlatego wierzyciel może zażądać całości długu od jednego z nich. Spółka nie podlega wpisowi do KRS; wspólnicy prowadzący działalność rejestrują się w CEIDG. Spółka może natomiast mieć NIP i REGON oraz być podatnikiem VAT.
Jasne zasady współpracy ograniczają ryzyko sporów
Umowa określa wkłady, podział zysków i strat oraz zasady prowadzenia spraw i reprezentacji. Jeśli wspólnicy nie ustalą inaczej, dzielą zyski i straty po równo, niezależnie od wartości wkładów. Nie mogą jednak całkowicie pozbawić wspólnika udziału w zysku. Co do zasady każdy z nich może prowadzić zwykłe sprawy i reprezentować pozostałych, choć umowa może zmienić te zasady. Każdy zachowuje też prawo do informacji o działalności. Wspólnicy nie mają udziałów, które mogliby po prostu sprzedać. Gdy z dwuosobowej spółki odejdzie jeden z nich, spółka nie może działać dalej jako jednoosobowa. Poczytaj o tym w tym miejscu.
Dochód rozliczają wspólnicy, a nie spółka jako podatnik podatku dochodowego. Osoba fizyczna może wybrać między innymi skalę podatkową, podatek liniowy 19% lub ryczałt, jeśli spełnia warunki jego stosowania. Każdy wspólnik będący przedsiębiorcą opłaca też własne składki ZUS. Wspólnicy będący wyłącznie osobami fizycznymi mogą prowadzić uproszczoną księgowość, jeśli mieszczą się w ustawowych limitach; udział osoby prawnej może natomiast wymagać prowadzenia ksiąg rachunkowych. Dlatego warto jasno uregulować w umowie reprezentację, podział zysków i odpowiedzialność — takie ustalenia ułatwiają współpracę i ograniczają ryzyko kosztownych nieporozumień.
Kto odpowiada za zobowiązania spółki całym swoim majątkiem?
W spółce cywilnej wspólnicy odpowiadają solidarnie za zobowiązania całym swoim majątkiem, także prywatnym. Ponieważ spółka nie ma osobowości prawnej ani odrębnego majątku, wierzyciel nie może pozwać jej o zapłatę tak jak samodzielnego podmiotu. Może za to zażądać całej należności od dowolnego wspólnika, nawet jeśli pozostali również prowadzili biznes.
Do zobowiązań, za które mogą odpowiadać wspólnicy, należą między innymi:
- kredyty,
- niezapłacone faktury,
- podatki,
- inne zobowiązania związane z działalnością.
Wspólnik, który spłaci cały dług, może później domagać się od pozostałych zwrotu odpowiednich kwot, zgodnie z umową i zasadami wzajemnych rozliczeń. Umowa może określać podział zysków i strat, ale nie ogranicza praw wierzyciela. Odpowiedzialność obejmuje m.in. kredyty, niezapłacone faktury, podatki i inne zobowiązania związane z działalnością. Dlatego przed podpisaniem umowy warto dokładnie sprawdzić jej zasady.
Odejście ze spółki nie chroni przed dawnymi długami
Co najmniej dwie osoby zakładają spółkę cywilną na podstawie umowy, a jej działanie reguluje Kodeks cywilny. Wspólnicy nie wpisują jej do KRS i prowadzą działalność we własnym imieniu; prawa nabyte w ramach współpracy trafiają do ich majątku wspólnego. Wystąpienie ze spółki nie zwalnia z odpowiedzialności za wcześniej zaciągnięte zobowiązania, więc były wspólnik nadal może odpowiadać za dawne długi.
W spółce kapitałowej, takiej jak spółka z ograniczoną odpowiedzialnością, za zobowiązania co do zasady odpowiada sama spółka, a ryzyko wspólnika wiąże się przede wszystkim z wniesionym wkładem. Jednak przy wyborze formy działalności warto uwzględnić także podatki, księgowość i sposób zarządzania. Jeśli działalność wiąże się z większym ryzykiem, skonsultuj z prawnikiem lub księgowym, czy spółka cywilna będzie odpowiednim rozwiązaniem. Jeżeli zgłębiasz tę tematykę, sprawdź, jak wykorzystać zalety prostej spółki akcyjnej.
Wskazówka: Przed zaciągnięciem zobowiązania sprawdź jego warunki i upewnij się, że pozostali wspólnicy znają ryzyko — wewnętrzne ustalenia o podziale kosztów nie ograniczają praw wierzyciela do żądania całej należności od jednego z was.
Majątek wspólników i zasady podziału zysków w spółce cywilnej
Lista pomaga ustalić zasady majątkowe i podział zysków w spółce cywilnej, uregulować wkłady oraz wydatki, a także rozliczyć majątek przy zmianie składu wspólników lub zakończeniu współpracy.
- Określ wspólny cel i wkłady w umowie. Wskaż cel współpracy oraz opisz wkłady każdego wspólnika: pieniądze, rzeczy, prawa lub usługi. Ustal ich wartość i sposób wniesienia. Spółka cywilna nie wymaga minimalnego wkładu ani kapitału zakładowego. Jeśli wspólnik wnosi nieruchomość, sporządź umowę w formie aktu notarialnego.
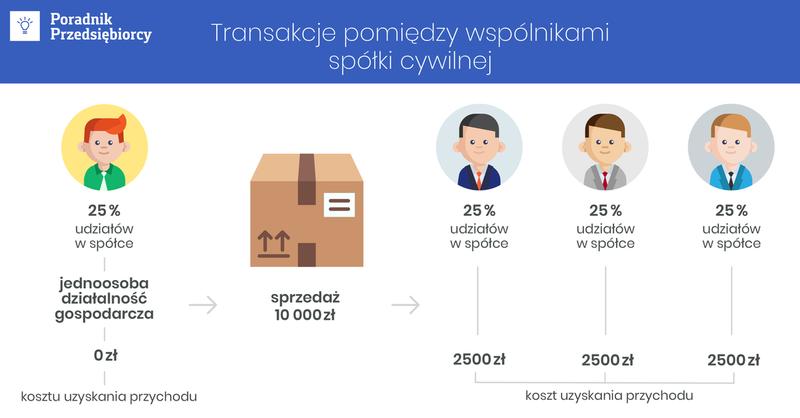
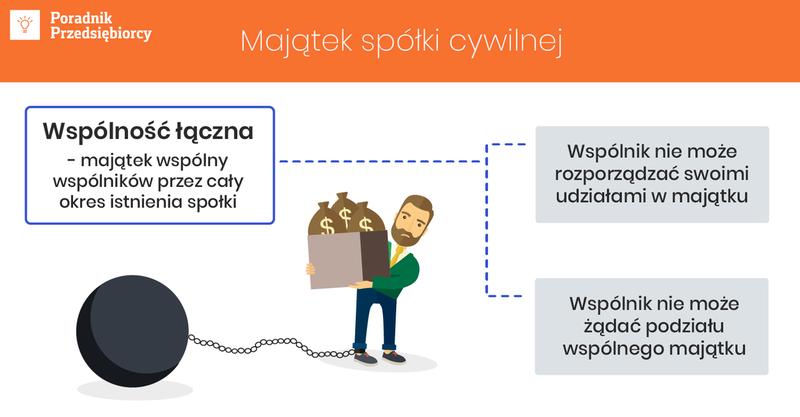
- Oddziel majątek osobisty od wspólnego. Spółka cywilna nie ma odrębnego majątku ani udziałów na sprzedaż. Rzeczy i prawa wniesione do wspólnej działalności oraz nabyte w jej trakcie co do zasady tworzą współwłasność łączną wspólników. Dlatego dokumentuj w umowie i ewidencji, co wniesiono, kto poniósł koszt i czy składnik służy wspólnej działalności.
- Ustal udział w zyskach i stratach. Jeśli umowa nie określa innych zasad, wspólnicy dzielą zyski i straty po równo, niezależnie od rodzaju i wartości wkładów. Możecie uzgodnić inne proporcje, ale nie wolno wyłączyć wspólnika z udziału w zysku. Można natomiast zwolnić wybranego wspólnika z udziału w stratach.
- Opisz obliczanie i wypłatę zysku. Ustal okres rozliczeniowy, sposób obliczania wyniku, zasady pozostawiania środków w działalności oraz terminy i tryb wypłat. Wspólnik może żądać podziału i wypłaty zysku po rozwiązaniu spółki. Jeśli jednak spółkę zawarto na czas nieokreślony, może żądać tego z końcem każdego roku obrachunkowego. Każdy wspólnik rozlicza przypadający na niego dochód indywidualnie, proporcjonalnie do udziału w zyskach.
- Ureguluj dostęp do informacji i dokumentów. Określ, jak wspólnicy uzyskają wgląd w rachunki, ewidencję i umowy oraz informacje o bieżącej sytuacji finansowej. Z tego prawa korzysta również wspólnik, który nie prowadzi spraw spółki ani jej nie reprezentuje.
- Ustal zasady wycofywania składników i rozliczenia wystąpienia. Wspólnik nie może samodzielnie rozporządzać określoną częścią wspólnego majątku. Dlatego opisz, jak podejmujecie decyzje o wycofaniu składników i jak je rozliczacie. Przy wystąpieniu wspólnika uwzględnij zwrot wkładu w naturze, jeśli wniósł go do używania, oraz wypłatę wartości jego udziału w majątku wspólnym. Sprawdź też skutki podatkowe, w tym VAT, i przygotuj wymagany wykaz składników majątku.
- Zaplanuj rozliczenie rozwiązania spółki. Ustal kolejność spłaty zobowiązań, zwrotu wkładów i podziału pozostałego majątku. Pamiętaj jednak, że ustalenia między wspólnikami nie ograniczają praw wierzycieli: wspólnicy odpowiadają solidarnie za zobowiązania całym swoim majątkiem, a wystąpienie ze spółki nie zwalnia ich z odpowiedzialności za wcześniejsze zobowiązania.
Czy spółka cywilna może pozywać, być pozywana i ogłosić upadłość?
Spółka cywilna nie może pozywać ani być pozywana, ponieważ nie stanowi odrębnego podmiotu prawa. To umowa co najmniej dwóch wspólników, regulowana przez Kodeks cywilny. Spółka nie ma osobowości prawnej, zdolności sądowej ani odrębnego majątku, choć na potrzeby podatkowe może posługiwać się własnymi numerami NIP i REGON oraz mieć status podatnika VAT. Dlatego umowy zawierają, a w sporach występują wspólnicy — nie spółka.
Jeśli klient nie zapłaci faktury związanej z działalnością spółki, roszczenia dochodzą wspólnicy. Wierzyciel może pozwać każdego z nich i żądać od niego całej należności, ponieważ wspólnicy odpowiadają solidarnie całym swoim majątkiem, także prywatnym. Wspólnik, który spłaci dług, może następnie rozliczyć się z pozostałymi. W pozwie należy więc wskazać wspólników, a nie spółkę cywilną.
Utrata płynności finansowej obciąża wspólników
Spółka cywilna nie może ogłosić upadłości, bo nie ma zdolności upadłościowej. Mogą ją natomiast ogłosić wspólnicy, jeśli są przedsiębiorcami i mają własną zdolność upadłościową. Przesłanką jest niewypłacalność, czyli utrata możliwości regulowania wymagalnych zobowiązań. Prawo domniemywa ją również wtedy, gdy opóźnienie w płatnościach przekracza 3 miesiące. Co do zasady wspólnik, którego dotyczy niewypłacalność, powinien złożyć wniosek w ciągu 30 dni od jej wystąpienia.
Wnioski składają poszczególni wspólnicy, a sąd może połączyć sprawy do wspólnego rozpoznania, jeśli łączą je wzajemne powiązania. Ogłoszenie upadłości wspólnika rozwiązuje spółkę cywilną, a jego majątek trafia do masy upadłości zarządzanej przez syndyka. Przed pozwaniem wspólnika lub złożeniem wniosku upadłościowego warto sprawdzić aktualny skład wspólników, umowę spółki i sytuację finansową każdego z nich, ponieważ odpowiedzialność nie ogranicza się do nazwy firmy.
Warto wiedzieć, że faktura wystawiona pod nazwą spółki cywilnej nie czyni jej samodzielnym dłużnikiem — w razie sporu stroną postępowania będą wspólnicy, których dane należy wskazać w pozwie.