Ireneusz Wojtunik
Porównując pożyczki, biorę pod uwagę nie tylko oprocentowanie i wysokość miesięcznej raty, lecz także łączną kwotę, którą oddam. Wliczam w nią pożyczony kapitał, odsetki, prowizję, obowiązkowe ubezpieczenie oraz ewentualne opłaty administracyjne. Na przykład rata pożyczki 10 000 zł na 12 miesięcy może wydawać się przystępna, ale prowizja w wysokości 1 000 zł podnosi koszt jeszcze przed doliczeniem odsetek. Dlatego sprawdzam całkowitą kwotę do zapłaty i harmonogram spłat, a nie tylko reklamowane oprocentowanie „od”.
RRSO, czyli rzeczywista roczna stopa oprocentowania, wyraża koszt pożyczki w procentach i ułatwia porównywanie ofert o podobnej kwocie oraz okresie spłaty. Uwzględnia między innymi oprocentowanie, prowizje i inne wymagane opłaty, jednak nie zastępuje informacji o konkretnej kwocie do spłaty. Przykładowo oferta z RRSO 20% może mieć inny koszt przy pożyczce na 6 miesięcy niż przy zobowiązaniu na 24 miesiące. Ponadto sprawdzam, czy porównywane przykłady opierają się na tych samych założeniach, ponieważ różna kwota lub liczba rat może zniekształcić wynik.
Ile naprawdę kosztuje pożyczka i czy rata zmieści się w budżecie?
Aby szybko ocenić ofertę, zestawiam trzy dane: kwotę pożyczki, całkowitą kwotę do zapłaty i RRSO. Jeśli pożyczam 5 000 zł, a oddaję 5 800 zł w 10 ratach, koszt wynosi 800 zł — niezależnie od tego, jak oferta nazywa poszczególne opłaty. Sprawdzam także, czy rata jest stała, kiedy przypadają terminy płatności oraz czy wcześniejsza spłata wiąże się z dodatkowymi kosztami. Ponieważ opóźnienie może skutkować naliczeniem odsetek za zwłokę, przed podpisaniem umowy oceniam, czy stać mnie na ratę po opłaceniu podstawowych wydatków.
RRSO pomaga mi wstępnie porównać oferty, natomiast całkowita kwota do spłaty pokazuje, ile pieniędzy faktycznie wydam. Przed zawarciem umowy czytam formularz informacyjny, a następnie sprawdzam wszystkie obowiązkowe koszty, warunki spłaty i prawo do odstąpienia od umowy w ciągu 14 dni. Jeśli oferta nie podaje jasno prowizji, kosztu ubezpieczenia albo sumy rat, proszę o wyjaśnienie zamiast zgadywać. Dzięki temu mogę wybrać pożyczkę, której koszt rozumiem i którą spłacę bez nadmiernego obciążania domowego budżetu.
Jak wybrać pożyczkę na przejrzystych warunkach
Skorzystaj z poniższych wskazówek, aby porównać oferty, ocenić, czy spłata zmieści się w Twoim budżecie, a także poznać swoje prawa przed podpisaniem umowy.
- Określ potrzebną kwotę i możliwości spłaty. Pożyczaj tylko tyle, ile naprawdę potrzebujesz. Zanim złożysz wniosek, weź pod uwagę dochody, stałe wydatki, obecne zobowiązania oraz rezerwę na nieprzewidziane koszty. Następnie oceń, czy regularnie spłacisz raty bez zaciągania kolejnych pożyczek.
- Porównaj całkowity koszt, nie tylko wysokość raty. Sprawdź RRSO, czyli rzeczywistą roczną stopę oprocentowania, oraz prowizje, opłaty administracyjne, koszty ubezpieczenia i innych wymaganych usług. Dłuższy okres spłaty może obniżyć miesięczną ratę, ale zarazem zwiększyć łączną kwotę do zapłaty. Dlatego poproś o jasne zestawienie wszystkich kosztów.
- Wybierz rodzaj finansowania odpowiedni do sytuacji. Kredyt bankowy może kosztować mniej, jednak bank zwykle dokładniej weryfikuje wniosek, a cała procedura trwa dłużej. Z kolei pożyczka pozabankowa bywa dostępna szybciej, lecz może wiązać się z wyższymi kosztami i krótszym terminem spłaty. Porównuj konkretne umowy, zamiast kierować się wyłącznie szybkością wypłaty.
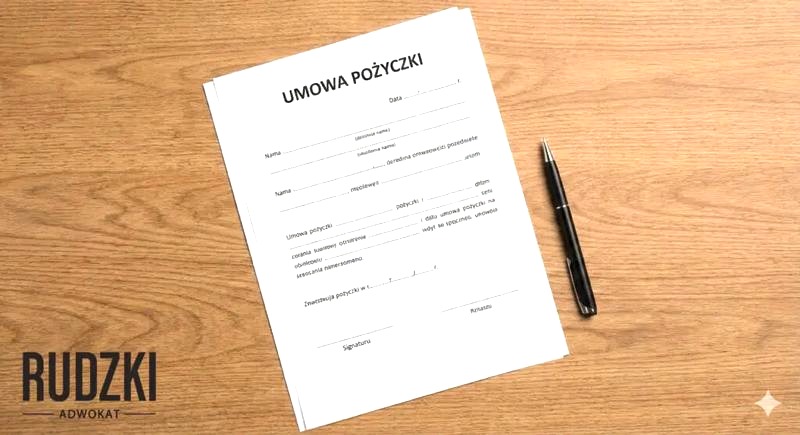
- Przeczytaj umowę i sprawdź dodatkowe warunki. Zwróć uwagę na terminy i zasady spłaty, skutki opóźnień, możliwość wcześniejszej spłaty oraz ewentualne opłaty za tę czynność. Sprawdź również, czy pożyczkodawca może jednostronnie zmienić warunki i czy nie przewidział nieproporcjonalnych kar. Umowa powinna jasno określać strony, kwotę i walutę pożyczki, czas jej trwania, koszty oraz prawo do odstąpienia.
- Zweryfikuj pożyczkodawcę i sposób przedstawienia oferty. Upewnij się, że firma działa zgodnie z prawem, a jej dane i warunki łatwo sprawdzisz. Nie podejmuj decyzji pod presją ani nie ufaj obietnicom szybkiej gotówki bez kosztów. Jeśli zawierasz umowę online, najpierw przeczytaj dokumenty i informacje o przetwarzaniu danych.
- Pamiętaj o prawie do odstąpienia i możliwości uzyskania pomocy. Od umowy pożyczki konsumenckiej możesz odstąpić bez podawania przyczyny w ciągu 14 dni od jej zawarcia. W razie wątpliwości lub sporu zwróć się o pomoc do Rzecznika Finansowego, a nieuczciwe praktyki zgłoś do Urzędu Ochrony Konkurencji i Konsumentów. Ponadto terminowa spłata pomaga chronić historię kredytową i ogranicza ryzyko dodatkowych odsetek oraz windykacji.
Ocena zdolności do terminowej spłaty i dopasowanie rat do budżetu
Zanim wybiorę kredyt, spisuję miesięczne dochody i wydatki, zamiast polegać na optymistycznych przewidywaniach. Uwzględniam pensję netto i dodatkowe wpływy, a także czynsz, rachunki, jedzenie, transport, leczenie, obecne raty oraz limity. Sprawdzam również stabilność dochodu: stała umowa o pracę daje inną pewność niż sezonowe zlecenia czy działalność gospodarcza. Znaczenie ma też historia spłat w BIK, ponieważ opóźnienia mogą utrudnić uzyskanie kolejnego finansowania.
Następnie obliczam, ile zostaje mi po pokryciu zwykłych kosztów i odłożeniu rezerwy na awarię samochodu lub sprzętu czy nagły wydatek zdrowotny. Nie przeznaczam całej pozostałej kwoty na ratę, bo budżet musi wytrzymać także słabszy miesiąc. Porównuję RRSO, prowizję, ubezpieczenie i łączną kwotę do spłaty, a nie tylko reklamowaną ratę. Sprawdzam też, czy wcześniejsza spłata wiąże się z opłatą i jakie skutki mogą mieć zaległości.
Przed podjęciem decyzji sprawdzam kilka elementów swojej sytuacji finansowej:
- miesięczne dochody i regularność ich uzyskiwania,
- stałe wydatki, obecne raty i limity kredytowe,
- wysokość rezerwy na nagłe wydatki,
- RRSO, prowizję, ubezpieczenie i całkowity koszt kredytu,
- zasady wcześniejszej spłaty oraz konsekwencje opóźnień.
Finansowy oddech zamiast życia od raty do raty
Wybierając okres spłaty, porównuję dwa scenariusze: krótszy okres zwykle oznacza wyższą ratę, ale mniej odsetek; dłuższy zmniejsza miesięczne obciążenie, lecz może zwiększyć całkowity koszt. Na przykład przy pożyczce w wysokości 30 000 zł zestawiam raty rozłożone na 36 i 60 miesięcy, uwzględniając oprocentowanie oraz wszystkie opłaty. Jeśli mogę spłacać ratę tylko pod warunkiem, że nie pojawią się niespodziewane wydatki, uznaję ją za zbyt wysoką.
Przed podpisaniem umowy proszę o jasne zestawienie terminów, kosztów i zasad spłaty. A skoro już tu jesteś, poznaj różnice między KPO a pożyczką i sprawdź zasady spłaty. Następnie ustawiam przypomnienie lub zlecenie stałe na kilka dni przed terminem raty. Gdy dochody spadną, od razu kontaktuję się z kredytodawcą i sprawdzam dostępne rozwiązania, zamiast czekać na zaległości. Wolę pożyczyć mniej i zachować finansowy oddech, niż co miesiąc balansować na granicy budżetu.
Wskazówka: przetestuj budżet, odkładając przez kilka miesięcy kwotę równą planowanej racie. Jeśli udaje się to bez naruszania rezerwy i ograniczania podstawowych wydatków, rata może być lepiej dopasowana do Twoich możliwości.
Sprawdzenie zapisów umowy, dodatkowych opłat i prawa do odstąpienia
Przed podpisaniem umowy finansowej dokładnie sprawdzam jej treść, a nie tylko pierwszą stronę. Ustalam, kto zawiera umowę, jaka jest kwota i waluta zobowiązania, jak długo umowa obowiązuje oraz kiedy i w jaki sposób mam spłacać raty. Ponadto sprawdzam zasady wypłaty środków, zmiany oprocentowania i konsekwencje opóźnień. Im precyzyjniejsze zapisy, tym mniejsze ryzyko nieprzyjemnych niespodzianek.
Szczególną uwagę poświęcam całkowitemu kosztowi zobowiązania, bo sama wysokość raty nie wystarczy do oceny oferty. Sprawdzam RRSO, czyli rzeczywistą roczną stopę oprocentowania, łączną kwotę do spłaty, prowizję, opłatę przygotowawczą i koszt obowiązkowego ubezpieczenia. Skoro o tym mowa, Sprawdź, jak wybrać kwotę hipoteki i uniknąć strat. Jeśli oferta obejmuje konto, kartę lub inną usługę, ustalam, czy muszę z nich korzystać oraz ile zapłacę miesięcznie i przez cały okres umowy. Porównuję raty równe z malejącymi, a przy zmiennym oprocentowaniu sprawdzam, co może spowodować jego wzrost.
Sprawdzam także zasady wcześniejszej spłaty, zmiany harmonogramu i postępowania w razie opóźnień. Ustalam, czy pożyczkodawca naliczy opłatę za wcześniejsze zamknięcie zobowiązania i jak wyliczy odsetki za zwłokę. Weryfikuję również, czy może jednostronnie zmienić warunki umowy. Dowolna zmiana kosztów, nieproporcjonalnie wysoka kara lub ograniczenie odpowiedzialności instytucji mogą budzić poważne wątpliwości. Ponieważ niedozwolone postanowienia naruszające interes konsumenta go nie wiążą, nie zakładam, że każdy punkt umowy jest uczciwy.
Podpisuj świadomie i zachowaj kontrolę nad finansami
Podczas zawierania umowy kredytu konsumenckiego pamiętam, że mogę od niej odstąpić bez podawania przyczyny w ciągu 14 dni od zawarcia. Aby skorzystać z tego prawa, wysyłam oświadczenie w sposób wskazany w dokumentach i zachowuję potwierdzenie. Odstąpienie nie oznacza jednak, że pożyczone pieniądze stają się darmowe: co do zasady zwracam kapitał oraz odsetki za okres korzystania ze środków, zgodnie z przepisami i umową. Dlatego przed podpisaniem ustalam, na jaki adres wysłać oświadczenie i jak obliczyć kwotę zwrotu.
Gdy zawieram umowę przez internet lub telefon, uważnie czytam również informacje przekazane przed jej zawarciem. Powinny jasno przedstawiać między innymi dane kredytodawcy, kwotę finansowania, czas trwania umowy, harmonogram spłat, wszystkie koszty i zasady odstąpienia. Zachowuję kopie dokumentów, regulaminu i formularza informacyjnego, a ustalenia z doradcą proszę potwierdzić na piśmie. Jeśli nie rozumiem jakiegoś sformułowania, nie podpisuję umowy w pośpiechu: najpierw proszę o wyjaśnienie i sprawdzam, czy zgadza się ono z treścią dokumentu.
W razie wątpliwości dotyczących opłat lub traktowania klienta porównuję ofertę z innymi i proszę o pełne wyliczenie łącznej kwoty do spłaty. Mogę też skorzystać z pomocy miejskiego lub powiatowego rzecznika konsumentów, a w sprawach usług finansowych — Rzecznika Finansowego. UOKiK zajmuje się między innymi nieuczciwymi praktykami rynkowymi i niedozwolonymi postanowieniami umownymi. Dla własnego bezpieczeństwa przechowuję korespondencję, potwierdzenia płatności i wersję umowy obowiązującą w dniu podpisania. Dzięki temu spokojniej podejmuję decyzję i wiem, jakie koszty oraz prawa wiążą się z zobowiązaniem.
Weryfikacja pożyczkodawcy oraz dostępnych form ochrony konsumenta
Zanim złożę wniosek o pożyczkę, sprawdzam nie tylko wysokość raty, lecz także to, komu powierzam swoje dane i zaciągam zobowiązanie. Dzięki rzetelnej weryfikacji pożyczkodawcy mogę uniknąć ukrytych kosztów, niejasnych zapisów i presji na szybkie podpisanie umowy. A tutaj coś dla zainteresowanych tą tematyką: sprawdź, gdzie legalnie pożyczyć bez umowy o pracę. Kilka minut poświęconych na sprawdzenie firmy może oszczędzić mi sporo stresu w kolejnych miesiącach.
Najpierw ustalam, czy pożyczkodawca jest bankiem, czy instytucją pożyczkową. Następnie sprawdzam jego pełną nazwę, adres, NIP i dane rejestrowe. Instytucja pożyczkowa powinna figurować w rejestrze prowadzonym przez Komisję Nadzoru Finansowego, jednak sam wpis nie oznacza, że KNF poleca jej ofertę lub gwarantuje jej opłacalność. Dlatego porównuję podane informacje z rejestrem KRS lub CEIDG i upewniam się, że rachunek do wpłaty należy do firmy wskazanej w umowie. Pewna decyzja bez sprawdzenia sytuacji klienta lub żądanie opłaty z góry za samo rozpatrzenie wniosku to wyraźne sygnały ostrzegawcze.
Następnie, zanim cokolwiek zaakceptuję, dokładnie czytam formularz informacyjny i projekt umowy. Sprawdzam kwotę pożyczki, czas trwania umowy, terminy i zasady spłaty, oprocentowanie, prowizję, dodatkowe opłaty oraz całkowitą kwotę do zapłaty. RRSO, czyli rzeczywista roczna stopa oprocentowania, ułatwia porównanie całkowitych kosztów ofert. Ponadto zwracam uwagę na konsekwencje opóźnienia, ewentualne ubezpieczenie, warunki wcześniejszej spłaty i sposób kontaktu z pożyczkodawcą. Nie podpisuję dokumentu, jeśli koszty są niejasne albo konsultant mnie pogania, zamiast spokojnie wyjaśnić warunki.
14 dni na zmianę decyzji i konkretne wsparcie w sporze
Ustawa o kredycie konsumenckim określa ważne prawa klienta i obowiązki informacyjne kredytodawcy. Umowa powinna jasno wskazywać strony, kwotę i walutę zobowiązania, okres obowiązywania, harmonogram spłat, koszty oraz zasady odstąpienia. Od umowy o kredyt konsumencki mogę odstąpić w ciągu 14 dni od jej zawarcia, bez podawania przyczyny. W tym celu składam oświadczenie w wymaganej formie, a następnie zwracam pożyczony kapitał i odsetki za okres korzystania z pieniędzy, zgodnie z ustawowymi zasadami. Zachowuję kopię oświadczenia oraz potwierdzenie jego wysłania.
Przed przyjęciem oferty sprawdzam, czy rata zmieści się w moim budżecie po opłaceniu mieszkania, rachunków, jedzenia i innych zobowiązań. Pożyczkodawca powinien ocenić moją zdolność kredytową, ale pozytywna decyzja sama w sobie nie oznacza, że pożyczka jest bezpieczna. Dlatego porównuję co najmniej kilka propozycji i zwracam uwagę na sumę wszystkich rat, a nie tylko reklamowaną kwotę miesięczną. Krótszy okres spłaty może oznaczać wyższą ratę, natomiast dłuższy — większą łączną sumę odsetek. Nie zaciągam też kolejnej pożyczki, by spłacić poprzednią, ponieważ w ten sposób łatwo wpaść w spiralę zadłużenia.
Ponadto uważnie czytam zapisy dotyczące kar, opłat i zmian warunków. Postanowienia rażąco naruszające interes konsumenta mogą stanowić klauzule niedozwolone. Przykładem jest nieproporcjonalnie wysoka kara lub przyznanie firmie nieograniczonego prawa do jednostronnej zmiany umowy. Niepokoją mnie także agresywne telefony, mylące reklamy i obietnice, których nie potwierdzają dokumenty. W indywidualnym sporze mogę zwrócić się do Rzecznika Finansowego, a praktykami naruszającymi zbiorowe interesy konsumentów zajmuje się m.in. UOKiK. Bezpłatnej porady udzielają również miejscy i powiatowi rzecznicy konsumentów.
Na koniec przechowuję umowę, formularz informacyjny, harmonogram, potwierdzenia przelewów i korespondencję z firmą. Gdy pojawiają się trudności ze spłatą, jak najwcześniej kontaktuję się z pożyczkodawcą i proszę o przedstawienie dostępnych rozwiązań na piśmie. Jeśli zauważę błąd lub mam zastrzeżenia, składam reklamację, precyzuję swoje żądania i zachowuję potwierdzenie jej złożenia. Dzięki temu znam swoje prawa, mogę udokumentować przebieg sprawy i podejmuję decyzję finansową na podstawie dokumentów, a nie samej obietnicy reklamowej.
Wskazówka: sprawdź pożyczkodawcę bezpośrednio w rejestrach KNF oraz KRS lub CEIDG, wpisując dane samodzielnie — nie polegaj wyłącznie na odnośnikach przesłanych przez firmę.
Najczęstsze pytania i odpowiedzi (FAQ)
Jak porównać rzeczywisty koszt pożyczki?
Sprawdź RRSO, całkowitą kwotę do spłaty oraz wszystkie obowiązkowe koszty, w tym prowizję, ubezpieczenie i opłaty administracyjne. Porównuj oferty o tej samej kwocie i okresie spłaty, a nie tylko reklamowane oprocentowanie lub wysokość raty.
Jak ocenić, czy rata pożyczki zmieści się w budżecie?
Uwzględnij dochody, stałe wydatki, obecne zobowiązania i rezerwę na nieprzewidziane koszty. Rata powinna być możliwa do regularnej spłaty bez rezygnowania z podstawowych wydatków ani zaciągania kolejnych pożyczek.
Na jakie zapisy umowy zwrócić uwagę przed podpisaniem?
Sprawdź harmonogram i terminy spłat, wszystkie koszty, zasady wcześniejszej spłaty, skutki opóźnień oraz warunki zmiany umowy. Upewnij się, że dokument jasno określa kwotę, okres finansowania i całkowitą sumę do zapłaty.
Jak sprawdzić wiarygodność pożyczkodawcy?
Zweryfikuj nazwę, adres, NIP i dane rejestrowe firmy, korzystając z rejestrów KNF oraz KRS lub CEIDG. Uważaj na presję do szybkiego podpisania umowy, niejasne koszty i żądanie opłaty z góry za samo rozpatrzenie wniosku.
Czy po podpisaniu umowy można zmienić decyzję?
Od umowy o kredyt konsumencki można odstąpić bez podawania przyczyny w ciągu 14 dni od jej zawarcia. Należy złożyć oświadczenie zgodnie z dokumentami i zwrócić pożyczony kapitał oraz odsetki za okres korzystania ze środków, zgodnie z obowiązującymi zasadami.