Ireneusz Wojtunik
Deklarację PCC-3 składa osoba, która kupuje rzecz lub prawo majątkowe objęte podatkiem od czynności cywilnoprawnych, jeśli to na niej ciąży obowiązek podatkowy. Najczęściej dotyczy to kupującego samochód, motocykl, łódź lub inną rzecz ruchomą, a także osoby zaciągającej pożyczkę prywatną. PCC może obejmować również ustanowienie hipoteki i niektóre umowy spółek. Przy zakupie samochodu od osoby prywatnej podatek wynosi zwykle 2% wartości rynkowej pojazdu, która nie musi być równa cenie podanej w umowie.
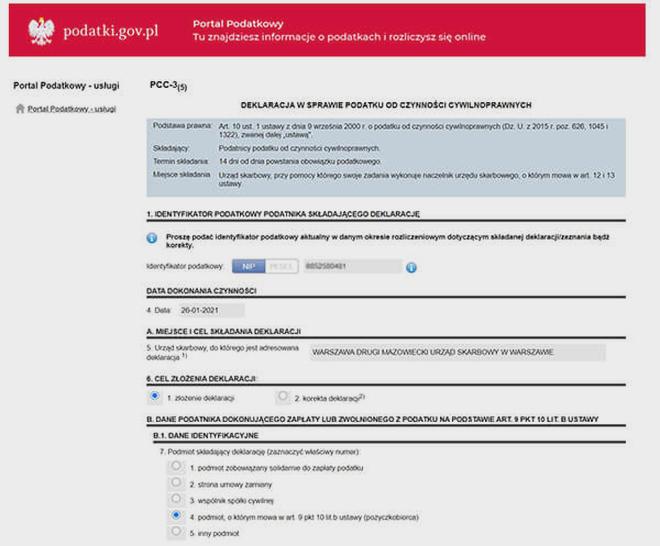
Na złożenie PCC-3 i zapłatę podatku mam 14 dni od powstania obowiązku podatkowego, zazwyczaj od dnia zawarcia umowy. Deklarację wysyłam elektronicznie albo składam w formie papierowej do urzędu skarbowego właściwego dla mojego miejsca zamieszkania. Jeśli do zapłaty zobowiązano kilka osób, zasadniczo wystarczy, że jedna z nich złoży PCC-3 i wymieni pozostałe w załączniku PCC-3/A. Za spóźnienie grożą odsetki, a za niezłożenie deklaracji także odpowiedzialność karnoskarbowa.
Kiedy zakup nie obciąży cię podatkiem?
Nie składam PCC-3 między innymi wtedy, gdy kupuję rzecz ruchomą o wartości rynkowej nieprzekraczającej 1000 zł. Podatku nie zapłacę też od zakupu opodatkowanego VAT-em lub zwolnionego z VAT, co często dotyczy transakcji z firmą. Z kolei przy pożyczce od najbliższej rodziny może przysługiwać zwolnienie. Jeżeli interesuje cię ten temat to sprawdź, jak prawidłowo wypełnić PCC-3 przy pożyczce. Zwykle trzeba jednak spełnić warunki formalne: zgłosić pożyczkę na PCC-3 w ciągu 14 dni i udokumentować przekazanie pieniędzy, jeśli jej kwota przekracza 36 120 zł.
Przed wysłaniem deklaracji sprawdzam więc, kto jest podatnikiem, czy dana czynność podlega PCC oraz jaką wartość wpisać. Mogę złożyć PCC-3 przez e-Urząd Skarbowy, a podatek wpłacić na mikrorachunek podatkowy. Przy typowej umowie sprzedaży rzeczy ruchomej stawka wynosi 2%, a przy prawach majątkowych często 1% — zależy jednak od rodzaju czynności. Weryfikacja tych szczegółów pomaga uniknąć pomyłek i dotrzymać 14-dniowego terminu.
Jak poprawnie rozliczyć pożyczkę na formularzu PCC-3
Aby prawidłowo rozliczyć pożyczkę, najpierw ustal, czy podlega ona opodatkowaniu. Następnie wypełnij PCC-3, oblicz podatek i złóż deklarację w terminie.
- Ustal, czy pożyczka podlega PCC. Sprawdź, czy jako pożyczkobiorca musisz zapłacić podatek. Przy pożyczkach prywatnych stawka zasadniczo wynosi 0,5%, ale możesz skorzystać ze zwolnienia, na przykład przy pożyczce od najbliższej rodziny, jeśli spełnisz wymagane warunki i formalności. Zanim uznasz, że zwolnienie ci przysługuje, sprawdź jego limity i wymogi.
- Określ termin złożenia deklaracji. Jeśli powstał obowiązek podatkowy, złóż PCC-3 w ciągu 14 dni od zawarcia umowy i w tym samym terminie wpłać podatek na rachunek właściwego urzędu skarbowego. Nie czekaj na wypłatę całej pożyczki, jeśli umowa jest już zawarta.
- Wpisz dane stron i właściwego urzędu. Podaj dane identyfikacyjne i wskaż urząd skarbowy właściwy dla miejsca zamieszkania pożyczkobiorcy. Jeśli pożyczkobiorców jest kilku, jeden z nich składa deklarację, a pozostałe osoby wpisuje się w załączniku PCC-3/A.
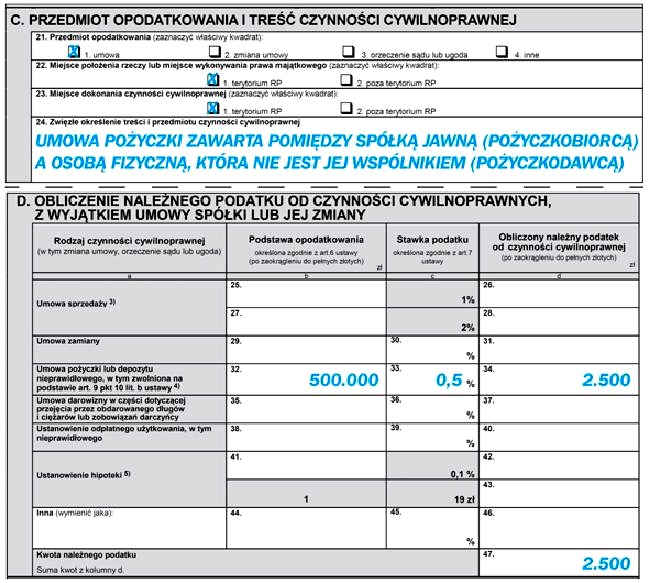
- Wypełnij sekcję dotyczącą przedmiotu opodatkowania. Zaznacz, że deklaracja dotyczy umowy pożyczki, i wpisz datę jej zawarcia. Jako podstawę opodatkowania podaj wartość pożyczki określoną w umowie, a nie kwotę podatku.
- Oblicz podatek i sprawdź możliwość zwolnienia. Jeśli zwolnienie ci nie przysługuje, pomnóż podstawę opodatkowania przez stawkę 0,5% i wpisz wynik w odpowiednim polu. Stawka 20% może mieć zastosowanie, gdy pożyczkobiorca powoła się na umowę dopiero podczas czynności sprawdzających lub kontroli, a wcześniej nie zapłaci należnego podatku.
- Porównaj deklarację z umową. Sprawdź, czy data, kwota, dane stron i obliczenie podatku zgadzają się z treścią umowy. Na koniec zachowaj potwierdzenie złożenia PCC-3 oraz dowód zapłaty, aby móc wykazać prawidłowe rozliczenie.
Jak obliczyć podatek od pożyczki i skorzystać ze zwolnienia?
Oto najważniejsze informacje o obliczaniu podatku od pożyczki i korzystaniu ze zwolnień:
- Najpierw ustal, czy pożyczka podlega PCC. Podatek od czynności cywilnoprawnych obejmuje co do zasady pożyczki między osobami fizycznymi, jeśli podlegają polskim przepisom.
- Następnie oblicz podatek. Standardowa stawka PCC wynosi 0,5% wartości pożyczonych pieniędzy.
- Sprawdź, czy przysługuje ci zwolnienie. Pożyczki między najbliższymi członkami rodziny mogą być zwolnione z PCC, jeśli spełnisz warunki ustawowe. Należą do nich m.in. zgłoszenie pożyczki do urzędu skarbowego na formularzu PCC-3 w ciągu 14 dni oraz udokumentowanie przekazania pieniędzy.
- Sprawdź limit dla drobnych pożyczek. Niektóre pożyczki rodzinne do określonej ustawowo łącznej kwoty mogą być zwolnione bez zgłoszenia. Przy obliczaniu limitu uwzględnij pożyczki od tej samej osoby z wyznaczonego okresu.
- Jeśli zwolnienie nie przysługuje, złóż deklarację i zapłać podatek. Jako pożyczkobiorca złóż PCC-3 i ureguluj należność w ciągu 14 dni od zawarcia umowy.
Które pola formularza PCC-3 najłatwiej wypełnić błędnie?
Wypełniając PCC-3, najpierw sprawdzam dane podatnika: imię i nazwisko, PESEL albo NIP oraz aktualny adres. Numer weryfikuję znak po znaku, ponieważ pomyłka może utrudnić przypisanie deklaracji do właściwej osoby. Zaznaczam też, czy składam formularz jako osoba fizyczna, czy przedsiębiorca — zwłaszcza gdy zakup dotyczy majątku firmowego.
Najwięcej wątpliwości budzi zwykle opis przedmiotu opodatkowania. W polu dotyczącym rodzaju czynności wskazuję właściwą pozycję, na przykład umowę sprzedaży, a następnie opisuję kupiony przedmiot. W przypadku samochodu podaję markę, model, rok produkcji i numer VIN, natomiast przy nieruchomości — jej położenie oraz dane pozwalające ją zidentyfikować. Rozróżniam też datę zawarcia umowy od daty zapłaty i złożenia deklaracji.
Pomyłka w stawce może kosztować 200 zł
Uważnie sprawdzam podstawę opodatkowania, bo wpływa ona na wysokość PCC. Przy umowie sprzedaży stanowi ją wartość rynkowa rzeczy lub prawa, a nie zawsze kwota zapisana w umowie. Dla wielu umów sprzedaży rzeczy ruchomych stawka wynosi 2%, a dla sprzedaży praw majątkowych najczęściej 1%; właściwą stawkę dobieram jednak do rodzaju czynności. Przy zakupie za 20 000 zł pomylenie stawki 2% ze stawką 1% zmienia wyliczony podatek o 200 zł.
Sprawdzam również pola dotyczące udziałów i załącznik PCC-3/A. Jeśli podatników jest kilku, wykazuję ich właściwą liczbę i przypisuję każdemu odpowiednią część, zamiast wpisywać całą kwotę przy jednym współkupującym. Na koniec weryfikuję obliczenia, datę złożenia i podpis. Przy typowej umowie sprzedaży deklarację składam, a podatek rozliczam w ciągu 14 dni od powstania obowiązku podatkowego. Taka kontrola pomaga uniknąć korekty i wyjaśniania rozbieżności z urzędem.
Wskazówka: przy pożyczce nie wpisuj automatycznie stawki 2% — co do zasady PCC od umowy pożyczki wynosi 0,5%, a podstawą jest pożyczona kwota.
Jak złożyć PCC-3 online i zapłacić podatek w terminie?
Kupując używany samochód od osoby prywatnej, pożyczając pieniądze od znajomego lub zawierając inną umowę objętą podatkiem od czynności cywilnoprawnych, najpierw sprawdzam, czy muszę złożyć PCC-3. Jeżeli interesują cię podobne zagadnienia to sprawdź, czy umowa pożyczki jest potrzebna do PCC-3. Obowiązek może dotyczyć sprzedaży rzeczy i praw majątkowych, pożyczek, ustanowienia hipoteki, a także niektórych umów darowizny, dożywocia i zniesienia współwłasności. Nie każda transakcja podlega jednak PCC — znaczenie mają jej rodzaj, status stron oraz ewentualne zwolnienia. Ponadto, jeśli podatek pobiera notariusz albo czynność podlega VAT, mogę nie musieć samodzielnie składać deklaracji.
W typowej sytuacji mam 14 dni od powstania obowiązku podatkowego na złożenie formularza i zapłatę należności. Przy sprzedaży samochodu termin liczę od dnia podpisania umowy, a przy pożyczce — zasadniczo od dnia jej zawarcia. Dlatego nie czekam na przypomnienie z urzędu: zapisuję datę transakcji i od razu przygotowuję dokumenty. Wcześniej sprawdzam również, czy przysługuje mi zwolnienie. Na przykład sprzedaż rzeczy ruchomej o wartości rynkowej nieprzekraczającej 1000 zł może być zwolniona z PCC, natomiast niektóre pożyczki rodzinne podlegają odrębnym warunkom. Jak już krążymy wokół tego tematu, sprawdź, dlaczego pożyczki od Optima odeszły w przeszłość.
Do złożenia PCC-3 online przygotowuję umowę, swój numer PESEL albo NIP, adres zamieszkania, datę czynności, dane drugiej strony oraz informacje o przedmiocie transakcji. Następnie wysyłam deklarację przez e-Urząd Skarbowy lub system e-Deklaracje, wybieram właściwy formularz i wskazuję urząd skarbowy odpowiedni dla mojego miejsca zamieszkania. Jako osoba fizyczna mogę potwierdzić wysyłkę dostępną metodą elektronicznej identyfikacji albo danymi autoryzującymi. Po wysłaniu zachowuję urzędowe poświadczenie odbioru, które potwierdza, że administracja otrzymała dokument.
Dokładne wyliczenie i szybka wpłata uchronią cię przed kosztowną korektą
Najpierw zaznaczam w formularzu, czy składam deklarację po raz pierwszy, czy koryguję wcześniejszą. Potem uzupełniam dane podatnika i opisuję czynność. Przy zakupie samochodu podaję jego cechy, na przykład markę, model, rok produkcji, pojemność silnika, przebieg, numer rejestracyjny oraz uszkodzenia wpływające na wartość. Szczególną uwagę zwracam na podstawę opodatkowania: przy sprzedaży jest nią co do zasady wartość rynkowa przedmiotu, a nie automatycznie cena z umowy. Podatek obliczam według stawki właściwej dla danej czynności — przy wielu umowach sprzedaży rzeczy ruchomych wynosi ona 2%, a przy pożyczce standardowo 0,5%. Kwotę zaokrąglam do pełnych złotych.
Jeśli umowa obejmuje więcej niż dwie strony, sprawdzam, czy potrzebuję załącznika PCC-3/A, i podaję jego liczbę w deklaracji. Z kolei przy umowie spółki lub jej zmianie korzystam z części formularza przeznaczonej dla tego rodzaju czynności, zamiast wyliczać podatek w części dotyczącej pozostałych umów. Przed wysłaniem porównuję dane z umową, zwłaszcza datę, identyfikator podatkowy, wartość przedmiotu i wyliczoną kwotę. Dzięki temu ograniczam ryzyko pomyłki w urzędzie, błędnego adresu lub nieprawidłowej podstawy, które mogłyby wymagać korekty i dodatkowej korespondencji.
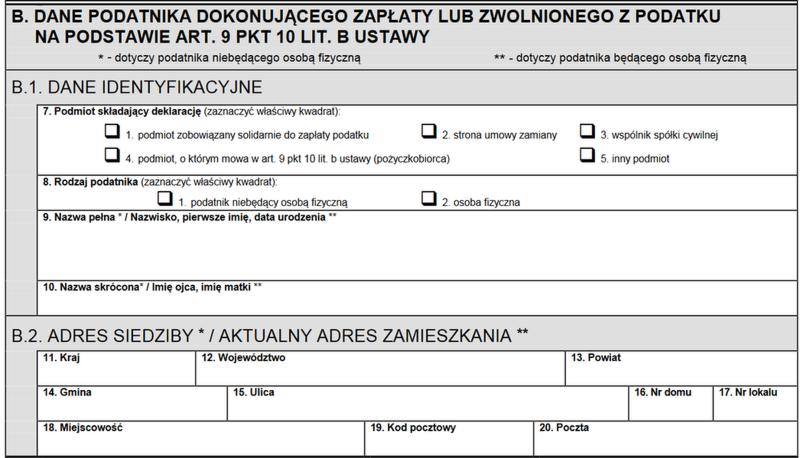
Po wysłaniu deklaracji płacę podatek na rachunek właściwego urzędu skarbowego, a jeśli dana należność tego wymaga — korzystam z mikrorachunku podatkowego. Numer rachunku sprawdzam w oficjalnym generatorze administracji skarbowej. W tytule przelewu podaję informację o PCC oraz dane, które pozwolą powiązać wpłatę z moją deklaracją. Pilnuję też, by zlecić przelew w ustawowym terminie 14 dni. Na koniec zachowuję potwierdzenie płatności, umowę i poświadczenie odbioru deklaracji, aby mieć komplet dokumentów na wypadek pytań urzędu.
Spóźnienie może skutkować odsetkami za zwłokę, a w określonych sytuacjach także odpowiedzialnością na gruncie przepisów karnych skarbowych. Jeśli termin minął, nie ignoruję sprawy: sprawdzam zaległość, reguluję należność i rozważam złożenie czynnego żalu, zanim urząd sam wykryje uchybienie. Natomiast za zatajenie opodatkowanej czynności, na którą podatnik powołuje się dopiero podczas kontroli lub postępowania, przepisy przewidują sankcyjną stawkę 20%. Dlatego działam zaraz po podpisaniu umowy, sprawdzam zwolnienia i zachowuję dowody wysyłki oraz zapłaty.
Wskazówka: przy pożyczce od kilku osób sprawdź, czy każda z nich jest współpożyczkodawcą — jeśli tak, mogą być potrzebne dodatkowe załączniki PCC-3/A, a dane wszystkich stron muszą zgadzać się z umową.