Ireneusz Wojtunik
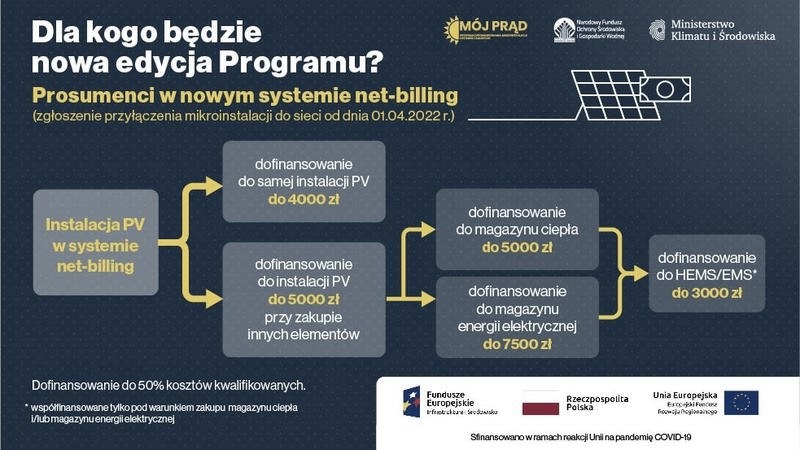
Tak — w typowej sytuacji nie płacę podatku dochodowego od dotacji otrzymanej z programu „Mój Prąd”. Zwolnienie obejmuje dofinansowanie przyznane osobie fizycznej na zakup i montaż mikroinstalacji fotowoltaicznej oraz urządzeń wymienionych w zasadach programu. Dlatego nie doliczam tej kwoty do dochodu w rocznym zeznaniu PIT.
Zwolnienie wynika z przepisów ustawy o PIT dotyczących dotacji z budżetu państwa lub jednostek samorządu terytorialnego oraz świadczeń finansowanych ze środków publicznych. Ponieważ w kolejnych edycjach „Mojego Prądu” zmieniały się warunki naboru, katalog kosztów i maksymalne kwoty wsparcia, sprawdzam regulamin właściwy dla mojego wniosku. Kliknij w ten link i dowiedz się więcej. Jeśli przyznano dotację zgodnie z programem, nie wykazuję jej jako opodatkowanego przychodu — niezależnie od jej wysokości.
Trzeba jednak odróżnić podatek od dotacji od rozliczenia wydatków, ponieważ dofinansowanie może ograniczyć ulgę termomodernizacyjną. Na przykład, jeśli instalacja kosztowała 50 000 zł, a z programu otrzymałem 6 000 zł, co do zasady odliczam tylko pozostałe 44 000 zł. Nie mogę rozliczyć dwa razy tej samej kwoty: najpierw jako wydatku pokrytego ze środków publicznych, a potem jako odliczenia podatkowego.
Dotacja bez podatku, ale ulga wymaga korekty
Ulga termomodernizacyjna przysługuje właścicielom i współwłaścicielom istniejących domów jednorodzinnych. Limit wynosi 53 000 zł na podatnika, a małżonkowie mogą odliczyć łącznie do 106 000 zł, jeśli każde z nich poniosło i udokumentowało własne wydatki. Koszty potwierdzam fakturami, a przedsięwzięcie kończę w ciągu 3 lat od końca roku, w którym poniosłem pierwszy wydatek. Niewykorzystaną ulgę mogę rozliczać przez maksymalnie 6 lat, licząc od końca tego roku.
Jeśli po odliczeniu wydatku otrzymam dotację pokrywającą jego część, koryguję rozliczenie: kwotę wcześniej odliczoną, a następnie zwróconą w formie dofinansowania, doliczam do dochodu w zeznaniu za rok otrzymania zwrotu. Dlatego przechowuję faktury, potwierdzenia przyznania i wypłaty dotacji oraz dokumenty wskazujące, jaką część inwestycji sfinansowałem z własnych środków. W przypadku przedsiębiorcy znaczenie ma również status VAT — czynny podatnik co do zasady odlicza wydatek pomniejszony o odzyskany VAT.
Podsumowując: od prawidłowo przyznanej dotacji z „Mojego Prądu” nie płacę PIT, ale uwzględniam ją przy obliczaniu kwoty odliczanej w ramach ulgi termomodernizacyjnej. Skoro jesteśmy przy tym temacie to sprawdź, jak skorzystać z zerowego PIT do 26 lat. Przed złożeniem zeznania sprawdzam regulamin właściwej edycji programu i aktualne przepisy, ponieważ mogą się zmieniać warunki naboru oraz lista wspieranych urządzeń. Dzięki temu unikam zarówno nieuzasadnionego opodatkowania, jak i podwójnego korzystania ze wsparcia publicznego.
Opodatkowanie dofinansowania do fotowoltaiki – najważniejsze zasady
To, czy zapłacisz podatek od dofinansowania do fotowoltaiki, zależy przede wszystkim od źródła wsparcia i Twojej sytuacji podatkowej. Dlatego sprawdź, jak rozliczyć dotację, czy możesz skorzystać z ulgi termomodernizacyjnej oraz jak uniknąć podwójnego odliczenia tych samych kosztów.
- Ustal, z jakiego programu pochodzi dofinansowanie. Zasady opodatkowania zależą od podstawy przyznania środków i statusu beneficjenta. Nie zakładaj więc, że każda dotacja jest zwolniona z podatku — sprawdź warunki programu oraz aktualne przepisy. Rozliczenie osoby prywatnej może różnić się od rozliczenia przedsiębiorcy.
- Nie odliczaj wydatków pokrytych dotacją. Jeśli wsparcie pokryło część kosztu instalacji, w ramach ulgi termomodernizacyjnej odliczysz tylko tę część wydatku, którą sfinansowałeś z własnych środków. Zachowaj dokumenty potwierdzające całkowity koszt inwestycji, wysokość dotacji i pozostałe wydatki.
- Sprawdź, czy spełniasz warunki ulgi termomodernizacyjnej. Z ulgi mogą skorzystać właściciele lub współwłaściciele istniejących domów jednorodzinnych. Obejmuje ona kwalifikowane wydatki na zakup i montaż instalacji fotowoltaicznej, jeśli odpowiednio je udokumentujesz. Najczęściej potrzebujesz faktury VAT wystawionej przez czynnego podatnika VAT.
- Pilnuj limitu i terminów. Limit odliczenia wynosi 53 000 zł na podatnika. Niewykorzystaną część możesz rozliczać w kolejnych latach, maksymalnie przez sześć lat od końca roku, w którym poniosłeś pierwszy wydatek. Zakończ przedsięwzięcie w ciągu trzech lat od końca tego roku; w przeciwnym razie dolicz odliczoną kwotę do dochodu.
- Rozlicz ulgę w zeznaniu rocznym. Wpisz odliczenie w odpowiednim formularzu PIT i załączniku PIT/O, korzystając z dokumentów potwierdzających poniesione koszty. Jeśli później zwrócono Ci część wydatków lub je zrefundowano, skoryguj rozliczenie zgodnie z obowiązującymi zasadami.
- Łącz dotację i ulgę tylko dla różnych części kosztu. Możesz połączyć programy takie jak „Mój Prąd” czy „Czyste Powietrze” z ulgą termomodernizacyjną, ale nie odliczaj dwukrotnie tego samego wydatku. Przechowuj umowę dotacyjną, potwierdzenia wypłat, faktury i dowody zapłaty, aby wykazać, jak sfinansowano instalację.
Jak rozliczyć dofinansowanie do fotowoltaiki w zeznaniu podatkowym?
Rozliczając dofinansowanie do fotowoltaiki, najpierw sprawdzam, czy otrzymane środki stanowiły dotację publiczną, na przykład z programu „Mój Prąd”. Sama dotacja co do zasady nie podlega wykazaniu jako przychód w rocznym PIT. Nie mogę jednak ponownie odliczyć w ramach ulgi termomodernizacyjnej wydatku pokrytego z dotacji. Jeśli instalacja kosztowała 28 000 zł, a dofinansowanie wyniosło 7 000 zł, mogę rozważyć odliczenie pozostałych 21 000 zł — pod warunkiem że spełniam kryteria ulgi i mam wymagane dokumenty.
Ulgę termomodernizacyjną rozliczam w zeznaniu za rok poniesienia wydatku, dołączając załącznik PIT/O do właściwego formularza: PIT-37, PIT-36, PIT-36L albo PIT-28. Zachowuję faktury VAT wystawione przez czynnego podatnika VAT, a także potwierdzenia zapłaty i otrzymania dotacji. Z ulgi może skorzystać właściciel lub współwłaściciel istniejącego domu jednorodzinnego. Nie obejmuje ona kosztów budowy nowego domu ani części inwestycji sfinansowanej dofinansowaniem.
Dotacja nie pokryje wszystkiego — odlicz tylko własne wydatki
Pamiętaj, że ulga zmniejsza dochód lub przychód, a nie zwraca całej kwoty wpisanej w PIT. Jeśli nie wykorzystam całego odliczenia w jednym roku, przenoszę pozostałą część na kolejne lata — maksymalnie przez 6 lat, licząc od końca roku poniesienia pierwszego wydatku. Muszę przy tym zakończyć całe przedsięwzięcie w ciągu 3 lat od końca tego roku. Limit ulgi wynosi 53 000 zł na podatnika. Ponadto przy wspólnej własności każdy z małżonków może skorzystać z własnego limitu, jeśli odpowiednio udokumentuje wydatki.
Jeśli po rozliczeniu otrzymam zwrot kosztu, który wcześniej odliczyłem, muszę skorygować rozliczenie: doliczam zwróconą kwotę do dochodu zgodnie z zasadami ulgi. W razie pomyłki składam korektę zeznania i poprawiam PIT/O. Przed wysłaniem deklaracji porównuję faktury z decyzją o dotacji oraz ustalam, jaką część rachunku opłaciłem z własnych środków. Unikam w ten sposób podwójnego odliczenia tego samego wydatku.
Czy można łączyć dotację na fotowoltaikę z ulgą termomodernizacyjną?
Poniżej przedstawiamy zasady łączenia dotacji na fotowoltaikę z ulgą termomodernizacyjną: od ustalenia kwoty odliczenia po dokumentowanie wydatków i rozliczenie podatkowe.
- Możesz skorzystać z obu form wsparcia, ale nie odliczysz kosztów pokrytych dotacją. Jeśli dotacja sfinansowała część instalacji, ulgą obejmij tylko pozostałą kwotę, którą faktycznie poniosłeś. Przykładowo, przy koszcie instalacji wynoszącym 40 000 zł i dotacji w wysokości 10 000 zł możesz odliczyć maksymalnie 30 000 zł, o ile spełniasz pozostałe warunki ulgi.
- Uwzględnij dotację także wtedy, gdy otrzymasz ją po odliczeniu wydatku. Nie zachowasz ulgi od tej części kosztu, którą później zrefundowano. Jeśli dotacja wpłynie po rozliczeniu, może być konieczna korekta zeznania albo doliczenie odpowiedniej kwoty do dochodu — zgodnie z obowiązującymi zasadami.
- Ulga obejmuje kwalifikowane wydatki na istniejący dom jednorodzinny. Możesz odliczyć m.in. zakup i montaż instalacji fotowoltaicznej oraz związane z nimi usługi, jeśli znajdują się w aktualnym katalogu wydatków. Z ulgi skorzysta właściciel lub współwłaściciel budynku, ale nie obejmuje ona wydatków na nowo budowany dom.
- Udokumentuj wydatki. Zachowaj faktury VAT od uprawnionego sprzedawcy lub wykonawcy, potwierdzenie otrzymania dotacji oraz dokumenty wskazujące, jaką część inwestycji pokryłeś z własnych środków. Dzięki nim wykażesz, że odliczasz tylko kwotę niepokrytą dotacją.
- Pamiętaj o limicie i terminie zakończenia przedsięwzięcia. Limit ulgi wynosi 53 000 zł na podatnika. Przy wspólności majątkowej każdy z małżonków może skorzystać z własnego limitu, jeśli poniósł wydatki i właściwie je udokumentował. Zakończ przedsięwzięcie w ciągu trzech lat od końca roku, w którym poniosłeś pierwszy wydatek. Niewykorzystaną część odliczenia możesz rozliczać w kolejnych latach, maksymalnie przez sześć lat.
- Wykazuj odliczenie w zeznaniu rocznym. Ujmij koszty w odpowiednim formularzu PIT i załącz PIT/O. Jeśli dotację przyznano lub wypłacono po złożeniu zeznania, sprawdź, czy musisz skorygować wcześniejsze rozliczenie. W razie wątpliwości skonsultuj się z doradcą podatkowym.
Jakie wydatki pokryte dofinansowaniem można odliczyć od podatku?
Dofinansowanie nie wyklucza ulgi podatkowej, jednak odliczyć mogę tylko tę część wydatku, którą pokryłem z własnych środków. Jeśli inwestycja kosztowała 24 000 zł, a dotacja wyniosła 9 000 zł, odliczę najwyżej pozostałe 15 000 zł — pod warunkiem że wydatek spełnia wymogi ulgi i mam dokumenty potwierdzające jego poniesienie. Nie mogę rozliczyć tego samego kosztu dwukrotnie.
Zasada ta dotyczy najczęściej ulgi termomodernizacyjnej dla właścicieli i współwłaścicieli istniejących domów jednorodzinnych. Obejmuje ona między innymi ocieplenie ścian, dachu lub podłóg, wymianę okien i drzwi, modernizację instalacji grzewczej oraz montaż pompy ciepła, fotowoltaiki czy rekuperacji. Można też uwzględnić magazyn energii lub mikroinstalację wiatrową, jeśli dopuszczają to aktualne przepisy. Przed zakupem sprawdzam, czy wybrany element znajduje się w katalogu kwalifikowanych wydatków.
Jeśli inwestycję częściowo sfinansował program „Czyste Powietrze”, „Mój Prąd” lub inna dotacja publiczna, nie odliczam ponownie kwoty objętej wsparciem. Przy wydatku 18 000 zł i dofinansowaniu w wysokości 5 500 zł mogę uwzględnić w uldze najwyżej niepokryte 12 500 zł. Zachowuję faktury VAT i dokumenty dotacyjne, aby wykazać całkowity koszt oraz źródła finansowania. Ważny jest też mój status VAT: osoba prywatna zasadniczo uwzględnia kwotę brutto, natomiast czynny podatnik VAT — kwotę netto, jeśli odliczył podatek naliczony.
Dotacja nie zwalnia z pilnowania każdej faktury
Ulga termomodernizacyjna nie obejmuje zwykłych remontów ani wydatków na budowę nowego domu. Muszę być właścicielem lub współwłaścicielem istniejącego budynku jednorodzinnego i odpowiednio udokumentować poniesione koszty. Przedsięwzięcie powinienem zakończyć w ciągu 3 lat od końca roku podatkowego, w którym poniosłem pierwszy wydatek. Jeśli nie dotrzymam terminu, doliczę wcześniej odliczone kwoty do dochodu w zeznaniu za rok, w którym upłynął czas na zakończenie prac.
Limit ulgi wynosi łącznie 53 000 zł na podatnika, bez względu na liczbę inwestycji. Przy wspólnej własności każda uprawniona osoba rozlicza własne, faktycznie poniesione i udokumentowane wydatki. Nie mogę przypisać sobie kosztów opłaconych przez drugą osobę. Odliczenia dokonuję w zeznaniu za rok poniesienia wydatku; jeśli mój dochód nie pozwala wykorzystać całej kwoty, pozostałą część mogę rozliczać przez maksymalnie 6 lat od końca roku, w którym poniosłem pierwszy wydatek.
Ulgę wykazuję w odpowiednim formularzu PIT i załączniku PIT/O. Przechowuję faktury, potwierdzenia zapłaty oraz dokumenty dotyczące dotacji. Następnie zestawiam kwoty, by nie odliczyć części objętej refundacją. Jeśli dotację otrzymam dopiero po wcześniejszym odliczeniu tego samego kosztu, może być konieczna korekta zeznania albo doliczenie tej kwoty do dochodu. Pod tym odnośnikiem znajdziesz wpis, w którym o tym wspominamy. Dlatego przed złożeniem PIT-u sprawdzam aktualny katalog wydatków i dokładny podział kosztów między źródła finansowania.
Wskazówka: Jeśli dotację otrzymasz już po odliczeniu wydatku w ramach ulgi termomodernizacyjnej, sprawdź, czy trzeba skorygować wcześniejsze rozliczenie — tej samej części kosztu nie można odliczyć i sfinansować dotacją jednocześnie.
FAQ – Najczęściej zadawane pytania
Czy dofinansowanie z programu „Mój Prąd” podlega podatkowi dochodowemu?
W typowej sytuacji osoba fizyczna nie płaci PIT od prawidłowo przyznanej dotacji z programu „Mój Prąd” i nie wykazuje jej jako opodatkowanego przychodu. Warto sprawdzić regulamin edycji programu, z której przyznano wsparcie, oraz aktualne przepisy.
Czy można odliczyć w uldze termomodernizacyjnej wydatki pokryte dotacją?
Nie. Odliczyć można tylko tę część kwalifikowanego wydatku, którą pokryto z własnych środków. Jeśli instalacja kosztowała 50 000 zł, a dotacja wyniosła 6 000 zł, co do zasady podstawą odliczenia może być pozostałe 44 000 zł — przy spełnieniu warunków ulgi.
Kto może skorzystać z ulgi termomodernizacyjnej na fotowoltaikę?
Z ulgi mogą skorzystać właściciele i współwłaściciele istniejących domów jednorodzinnych, jeśli ponieśli kwalifikowane wydatki i odpowiednio je udokumentowali. Ulga nie obejmuje kosztów budowy nowego domu.
Jaki jest limit ulgi termomodernizacyjnej i ile czasu jest na zakończenie przedsięwzięcia?
Limit wynosi 53 000 zł na podatnika. Przedsięwzięcie trzeba zakończyć w ciągu 3 lat od końca roku, w którym poniesiono pierwszy wydatek. Niewykorzystaną część odliczenia można rozliczać maksymalnie przez 6 lat, licząc od końca tego roku.
Co zrobić, jeśli dotację otrzymano po wcześniejszym odliczeniu wydatku?
Jeśli dotacja zwróciła część kosztu wcześniej odliczonego w ramach ulgi, trzeba skorygować rozliczenie zgodnie z obowiązującymi zasadami — na przykład doliczyć zwróconą kwotę do dochodu w zeznaniu za rok otrzymania refundacji. Należy zachować faktury, potwierdzenia zapłaty i dokumenty dotyczące dotacji.