Ireneusz Wojtunik
Problem długów w Polsce staje się coraz bardziej powszechny. Chwilówki, kredyty konsumpcyjne oraz zadłużenia w parabankach dotyczą wielu osób. Wpadnięcie w spiralę długów bywa łatwe; wystarczy jedna trudna sytuacja, jak utrata pracy, choroba czy niespodziewany wydatek, by znaleźć się w pułapce. Jak zatrzymać tę spiralę i odzyskać kontrolę nad finansami?
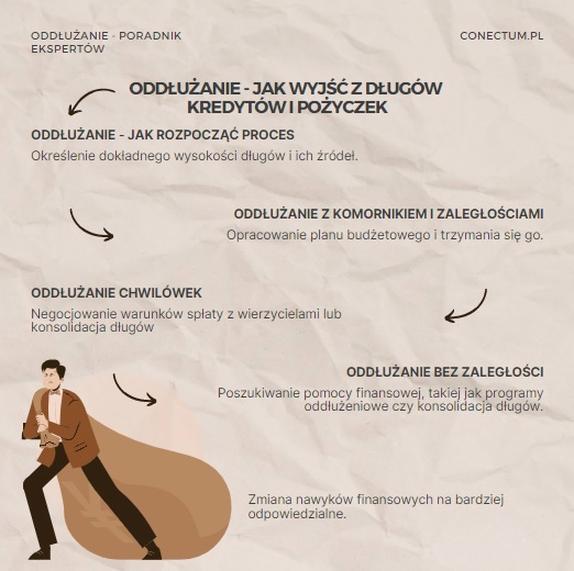
Wyjście z pętli zadłużenia wymaga radykalnej zmiany podejścia. Zacznij od przestawienia myślenia o pieniądzach. Kluczowym krokiem jest przerwanie brania nowych pożyczek. Posiadając już kilka zobowiązań, zaciąganie kolejnych chwilówek tylko pogarsza sytuację. Zrozum, że nowa pożyczka to ucieczka od rozwiązania problemu, a nie jego rozwiązanie.
Jak wyjść na prostą przy 42 000 zł długów – odkryj swoje możliwości!
Najpierw dokładnie zrozum swoją sytuację finansową. Sporządź listę długów – jakie zobowiązania posiadasz, komu i w jakiej wysokości. Skoro już zahaczyliśmy o ten temat, dowiedz się, jak unikać chwilówek i długów. Zapisz terminy płatności oraz związane z nimi odsetki. Świadomość swoich zobowiązań pozwoli ustalić, jaką kwotę miesięcznie musisz przeznaczyć na spłatę. Im szybciej zaczniesz działać, tym mniejsze będą odsetki. Przykład: przy długach wynoszących 42 000 zł rozłożenie ich na raty przez dwa lata oznacza około 875 zł miesięcznie.
Oszczędzanie także odgrywa kluczową rolę w procesie wychodzenia z zadłużenia. Choć może nie jest to łatwe, nawet drobne kwoty odkładane regularnie przynoszą wymierne efekty. Zbudowanie „górki” finansowej pomoże wynegocjować lepsze warunki spłaty z wierzycielami oraz ułatwi przyszłe zobowiązania. Zmieniaj nawyki i unikaj wydawania pieniędzy na niekonieczne rzeczy.
Dodatkowo warto skorzystać z różnorodnych form pomocy, takich jak konsultacje z doradcami finansowymi czy specjalistami od oddłużania. Negocjacje z wierzycielami często przynoszą korzystne rezultaty. Mogą zgodzić się na rozłożenie długu na raty lub nawet umorzenie części zadłużenia. Sytuacje, w których długi mają wady prawne, dają szansę na ich częściowe anulowanie.
Jeśli twoje trudności finansowe są poważne, rozważ skorzystanie z profesjonalnych usług oddłużania. Wiele osób doceniło pomoc specjalistów, którzy analizują sytuację i negocjują warunki spłaty z wierzycielami.
Podsumowując, zatrzymanie spirali długów to kluczowy krok w walce z chwilówkami. Wymaga determinacji, zmiany podejścia do finansów i konsekwentnych działań. Ustalenie realistycznego planu spłat pozwoli uniknąć zaciągania nowych zobowiązań oraz pomoże pracować nad budżetem domowym. Z czasem, przy odpowiednim wsparciu, można odzyskać kontrolę nad finansami i cieszyć się życiem bez długów.
Skuteczny plan wyjścia z chwilówek i długów
Przedstawiamy szczegółowy plan, który pomoże Ci skutecznie wyjść z chwilówek i długów. Każdy punkt stanowi ważny krok w oddłużeniu oraz odzyskiwaniu stabilności finansowej. Postępując zgodnie z tym przewodnikiem, zyskasz kontrolę nad swoimi finansami.
- Przerwij branie nowych pożyczek – Zatrzymaj spiralę zadłużenia, odcinając dostęp do pożyczek. Usuń aplikacje i zablokuj konta na portalach pożyczkowych, by uniknąć pokusy.
- Dokładna analiza długów – Sporządź listę wszystkich zobowiązań, uwzględniając wysokość zadłużenia, terminy spłaty oraz dodatkowe koszty. Poznanie pełnej wartości długów pozwoli ustalić priorytety płatności.
- Ustal budżet na spłatę – Podziel sumę długów przez dwa i zaplanuj spłatę w ciągu 24 miesięcy. Określ miesięczną kwotę, którą możesz przeznaczyć na oddłużenie.
- Negocjuj z wierzycielami – Skontaktuj się z wierzycielami, aby wynegocjować korzystne warunki spłaty, takie jak obniżenie odsetek czy rozłożenie długu na raty. Przygotuj plan na negocjacje.
- Rozważ umorzenie części zadłużenia – Sprawdź możliwość umorzenia długu z powodu wady prawnej i skonsultuj się z prawnikiem, aby ocenił Twoje umowy.
- Dodatkowe źródła dochodów – Zwiększ swoje dochody poprzez dodatkową pracę, freelancing lub sprzedaż niepotrzebnych rzeczy. Większe przychody przyspieszą spłatę długów.
- Budżetowanie i kontrola wydatków – Ogranicz niepotrzebne koszty i dokładnie monitoruj wydatki. To pozwoli zebrać fundusze na spłatę długów oraz zbudować poduszkę finansową.
- Rozważ ogłoszenie upadłości konsumenckiej – W krytycznej sytuacji finansowej możesz rozważyć ogłoszenie upadłości konsumenckiej. To ostateczność, która może dać Ci nowy start.
- Odzyskiwanie kontroli po oddłużeniu – Spłacając długi, zadbaj o budowanie oszczędności. Regularne odkładanie pieniędzy na fundusz awaryjny pomoże uniknąć powrotu do spirali zadłużenia w przyszłości.
Rozłożenie długów na raty – jak skutecznie negocjować
Rozłożenie długów na raty staje się coraz popularniejszym rozwiązaniem dla osób z problemem zadłużenia. Jak już poruszamy się wokół tego tematu, odkryj skuteczne metody na obniżenie rat kredytu i oszczędzanie. W takim przypadku negocjacje z wierzycielami odgrywają kluczową rolę. Gdy zauważysz, że nie możesz regulować swoich zobowiązań, jak najszybciej usiądź do „stołu negocjacyjnego”. Zbierając informacje o swoich długach, takie jak kwoty, terminy spłat i zasady oprocentowania, stworzysz solidny fundament do rozmów. Jeśli nie wiesz od czego zacząć, zrób listę. Około 80% Polaków przyznaje, że przynajmniej raz w życiu miało problemy z długami, więc nie jesteś sam. Dobrze przeprowadzona analiza pomoże wyznaczyć priorytety – dowiesz się, które długi spłacać w pierwszej kolejności.
Jak 40% więcej zyskuje ci w negocjacjach profesjonalne wsparcie w oddłużaniu
Kluczem do sukcesu w negocjacjach jest staranne przygotowanie. Zbierz wszystkie ważne dokumenty: umowy, potwierdzenia wpłat oraz informacje o ewentualnych błędach w umowach. Jeśli któryś z twoich długów ma wady prawne, traktuj to jako mocny argument w negocjacjach. Wierzyciele najczęściej są otwarci na alternatywne plany spłat, zależy im na uzyskaniu jak największej części zadłużenia. Użyj w rozmowie swojej woli spłaty, prosząc o możliwość rozłożenia długu na korzystniejsze raty – im więcej konkretów przedstawisz, tym większe szanse na sukces.
Nie bój się prosić o pomoc! Negocjacje z wierzycielami możliwe są także przy wsparciu specjalistów. Zatrudnienie doświadczonego doradcy lub negocjatora zwiększy twoje szanse na lepsze warunki umowy. Firmy te często dysponują wiedzą na temat aktualnych przepisów i praktyk rynkowych. Poszukaj także organizacji non-profit, które oferują darmowe porady prawne oraz wsparcie w negocjacjach finansowych. Badania z zeszłego roku ujawniły, że osoby korzystające z takich usług mają 40% większe szanse na sukces w oddłużaniu.
W każdej trudnej sytuacji warto sięgnąć po pomoc. Profesjonalne wsparcie może być kluczem do wyjścia z długów i odzyskania stabilności finansowej.
Czy wiesz, że prawidłowo przeprowadzone negocjacje z wierzycielami mogą prowadzić do umorzenia części zadłużenia? Wiele instytucji finansowych jest skłonnych do renegocjacji warunków, szczególnie jeśli widzą, że dłużnik stara się aktywnie rozwiązać swój problem.
Alternatywy dla chwilówek – kiedy warto rozważyć upadłość konsumencką?
W obliczu problemów finansowych związanych z chwilówkami warto rozważyć różne strategie wyjścia z długów. Poniżej przedstawiamy najważniejsze opcje, które mogą pomóc w podjęciu decyzji, w tym upadłość konsumencką jako ostateczne rozwiązanie.
- Przerwanie spirali zadłużenia: Pierwszym krokiem powinna być decyzja o zaprzestaniu zaciągania nowych zobowiązań. Zamiast zaciągać pożyczki na spłatę starych długów, skoncentruj się na analizie swojej sytuacji finansowej. Sporządź listę wszystkich zobowiązań, terminów oraz odsetek, co pozwoli lepiej zaplanować działania.
- Negocjacje z wierzycielami: Skontaktuj się z wierzycielami, aby ustalić nowe warunki spłaty. Wiele firm jest skłonnych negocjować, oferując rozłożenie długów na raty lub obniżenie ich wysokości. Przygotuj realistyczny plan spłaty, dostosowany doTwoich finansów.
- Umorzenie części długu: Sprawdź, czy część zaciągniętych długów nie ma wad prawnych, co może umożliwić ich umorzenie. Skorzystaj z pomocy prawnej, aby dowiedzieć się, czy Twoje zobowiązania kwalifikują się do takiej procedury.
- Konsolidacja długów: Połączenie kilku długów w jeden z niższym oprocentowaniem może ułatwić spłatę. Jednak pamiętaj, że konsolidacja nie redukuje kwoty zadłużenia, a jedynie przenosi ją do innego wierzyciela, co może zwiększyć całkowity koszt.
- Upadłość konsumencka: To ostateczność, gdy brak możliwości spłaty długów. Upadłość może prowadzić do częściowego lub całkowitego umorzenia zobowiązań, ale wiąże się z utratą majątku. Skonsultuj się z prawnikiem, aby zrozumieć wszystkie konsekwecje tego kroku.
Profesjonalne wsparcie w oddłużaniu – co oferują specjaliści?
W obliczu rosnącego zadłużenia coraz więcej osób decyduje się na profesjonalne wsparcie w oddłużaniu. Taka decyzja staje się kluczowa, gdy spirala długów zaczyna być trudna do opanowania, a zarządzanie finansami sprawia kłopoty. Specjaliści oferują różnorodne usługi, które pomagają dłużnikom odzyskać kontrolę nad finansami. Na podstawie moich osobistych doświadczeń, wiem, że pomoc ekspertów znacząco przyspiesza proces oddłużania.
Współpraca z profesjonalistami przynosi wiele korzyści, w tym koordynację działań na różnych frontach. Specjaliści często pełnią rolę mediatorów pomiędzy dłużnikami a wierzycielami. Ich umiejętności negocjacyjne pozwalają uzyskiwać korzystniejsze warunki spłaty, takie jak obniżenie odsetek czy wydłużenie okresu spłaty. W przypadku wadliwych umów, rzeczywiste umorzenie części długu może znacząco zmniejszyć obciążenie finansowe, co było nieocenione dla kogoś, kto czuł się przytłoczony długami.
Uwolnij się od stresu długów z pomocą ekspertów w oddłużaniu
Kiedy stajemy się dłużnikami, łatwo wpaść w pułapki prawne i uznać dług, który można unieważnić. Fachowcy analizują sytuację finansową swoich klientów, pomagając zrozumieć przysługujące prawa. Wiele osób nie zdaje sobie sprawy z możliwości, jakie niesie upadłość konsumencka czy sankcja kredytu darmowego. Tego typu wsparcie prawne jest niezbędne, ponieważ pozwala uniknąć niepotrzebnych kosztów i stresu związanych z windykacją.
Współpraca z ekspertami ma także wymiar psychologiczny. Wyjście z pętli długów to nie tylko kwestia finansowa, ale i emocjonalna. Wsparcie innych osób, które przeszły przez podobne doświadczenia, okazuje się niezwykle pomocne. Przypomina, że nie jesteśmy sami w walce z zadłużeniem i że odzyskanie kontroli nad życiem jest możliwe. Dlatego, jeśli czujesz się przytłoczony finansami, warto rozważyć skorzystanie z usług doradcy, który poprowadzi Cię ku lepszej przyszłości.
Źródła:
- https://mamdlugi.pl/jak-wyjsc-z-dlugow-w-parabankach-i-chwilowkach/
- https://pzadwokaci.pl/jak-wyjsc-z-chwilowek/
- https://kancelariafenix.pl/jak-wyjsc-z-dlugow-w-5-krokach/
- https://www.bankier.pl/smart/jak-wyjsc-z-dlugow-samodzielnie-i-nie-majac-pieniedzy-instrukcja-krok-po-kroku
- https://pl.kruk.eu/klienci/poradnik/porady/pomoc-dla-zadluzonych
- https://www.big.pl/baza-wiedzy/spirala-zadluzenia-jak-wyjsc-z-dlugow
- https://www.bankier.pl/smart/7-sposobow-na-wyjscie-z-finansowego-dolka
- https://marciniwuc.com/finanse-osobiste-jak-skutecznie-pozbyc-sie-dlugow/
- https://www.i-kancelaria.pl/artykuly/ogromne-dlugi-niewielkie-zasoby-jak-wyjsc-z-zadluzenia-nie-majac-pieniedzy/
Najczęściej zadawane pytania (FAQ)
Jakie kroki należy podjąć, aby przerwać spiralę zadłużenia?
Najważniejszym krokiem jest przerwanie brania nowych pożyczek, a także dokładna analiza długów poprzez sporządzenie listy wszystkich zobowiązań, ich wysokości oraz terminów spłaty.
Jak ustalić budżet na spłatę długów?
Podziel sumę długów przez dwa i zaplanuj spłatę w ciągu 24 miesięcy. Określ miesięczną kwotę, którą możesz przeznaczyć na oddłużenie.
Dlaczego warto negocjować z wierzycielami?
Negocjacje z wierzycielami mogą prowadzić do uzyskania korzystniejszych warunków spłaty, takich jak obniżenie odsetek czy rozłożenie długu na raty, co może znacznie ułatwić spłatę zobowiązań.
Kiedy warto rozważyć ogłoszenie upadłości konsumenckiej?
Upadłość konsumencka powinna być rozważana jako ostateczność w sytuacji, gdy nie ma możliwości spłaty długów, ponieważ może prowadzić do częściowego lub całkowitego umorzenia zobowiązań.
Jakie korzyści niesie ze sobą profesjonalne wsparcie w oddłużaniu?
Profesjonalne wsparcie w oddłużaniu pomaga w koordynacji działań pomiędzy dłużnikami a wierzycielami, co może prowadzić do uzyskania korzystniejszych warunków spłaty oraz analizy sytuacji finansowej, co znacznie przyspiesza proces oddłużania.