Ireneusz Wojtunik
Refinansowanie chwilówek może pomóc zyskać dodatkowy czas na spłatę zobowiązania, ale wiąże się też z kosztami i ryzykiem dalszego zadłużenia. W tym artykule wyjaśniam, na jakich zasadach działa takie rozwiązanie, kiedy jest legalne i na co zwrócić uwagę przed podpisaniem umowy. Omawiam również możliwe opłaty oraz sytuacje, w których refinansowanie może okazać się niekorzystne.
Refinansowanie chwilówki nie jest w Polsce zakazane: nowa pożyczka spłaca poprzednią i przesuwa termin uregulowania długu. Inaczej działa płatne „przedłużenie” — klient może zapłacić kilkaset złotych za dodatkowe 30 lub 60 dni, ale dług pozostaje, a prowizja i odsetki mogą go powiększyć.
Ustawa o kredycie konsumenckim ogranicza koszty pozaodsetkowe, a pożyczkodawca nie może omijać tych limitów, zmieniając nazwę opłaty ani zawierając kolejne umowy służące temu samemu finansowaniu. Przy kredycie na okres do 30 dni limit wynosi 5% kwoty kredytu; przy dłuższym okresie obowiązuje ustawowy wzór, a łączny limit co do zasady wynosi 45% całkowitej kwoty kredytu. Szczegóły zależą od daty i konstrukcji umowy, dlatego sprawdź jej warunki, nie tylko nazwę produktu.
Uważaj zwłaszcza wtedy, gdy kolejne refinansowanie organizuje ta sama firma lub podmiot z nią powiązany, a Ty nie otrzymujesz nowych pieniędzy. Jeśli opłaty za następujące po sobie umowy przekraczają ustawowy limit lub służą jego obejściu, możesz kwestionować ich zasadność. Nie każda taka opłata jest jednak automatycznie nieważna: znaczenie mają dokumenty, przepływy pieniędzy, powiązania spółek i ocena sądu. Przed podpisaniem umowy oblicz całkowitą kwotę do spłaty, zamiast kierować się wysokością nowej raty.
Trzy przesunięcia terminu kosztują 300 zł — czy to się opłaca?
Przy długu 1000 zł opłata w wysokości 10% oznacza 100 zł za jedno przesunięcie terminu, a trzy takie opłaty — 300 zł, czyli 30% pierwotnej kwoty, jeszcze bez innych kosztów. Za opóźnienie wierzyciel może naliczyć odsetki, ale nie dowolne „kary” ani opłaty windykacyjne. Maksymalne odsetki za opóźnienie wynoszą dwukrotność odsetek ustawowych za opóźnienie, których stawka zależy od stopy referencyjnej NBP. Przy stawce maksymalnej 18,5% rocznie dług w wysokości 1000 zł generuje przez 30 dni około 15 zł odsetek.
Przed refinansowaniem sprawdź umowę, formularz informacyjny, całkowitą kwotę do zapłaty i dane podmiotu udzielającego nowej pożyczki. Zsumuj prowizje oraz opłaty ze wszystkich umów dotyczących tego samego długu, a także zachowaj potwierdzenia przelewów i korespondencję. Jak masz czas i chęci to Sprawdź, jak obniżyć opłaty za kryptowaluty na eToro. Jeśli dostaniesz pozew lub nakaz zapłaty, zareaguj w terminie wskazanym w piśmie — w zależności od jego rodzaju i pouczenia sądu może on wynosić zaledwie 14 dni od doręczenia. Zarzut obejścia limitów przedstaw w odpowiednim postępowaniu; wynik zależy od okoliczności sprawy.
Nowa pożyczka daje więcej czasu, ale niekoniecznie obniża koszt: dłuższa spłata i kolejne prowizje często zwiększają łączną kwotę do zapłaty, a finansowanie opłaty następną chwilówką może prowadzić do spirali zadłużenia. Jeśli nie możesz spłacić długu w terminie, porównaj koszt refinansowania z odsetkami za opóźnienie i spróbuj uzgodnić raty lub inne rozwiązanie bez zaciągania kolejnej pożyczki. W razie wątpliwości poproś prawnika albo rzecznika konsumentów o analizę umowy.
| Temat | Dane / działanie |
|---|---|
| Odsetki ustawowe za opóźnienie | stopa referencyjna NBP + 5,5 p.p. rocznie |
| Odsetki maksymalne za opóźnienie | 2 × stawka ustawowa; limit z art. 481 k.c. |
| Koszt zwłoki | kwota długu × roczna stawka × dni opóźnienia ÷ 365 |
| Refinansowanie | sprawdź RRSO, prowizję i całkowitą kwotę do spłaty |
| Ryzyko spirali | nowa pożyczka na opłatę → wyższy dług → kolejne refinansowanie |
| Pismo z sądu | zapisz datę odbioru; sprawdź pouczenie i termin na reakcję |
| Nakaz zapłaty | zarzuty / sprzeciw: termin i sposób wskazane w pouczeniu |
| Dowody | umowy, potwierdzenia wpłat, harmonogramy, korespondencja |
Jak obliczyć koszty refinansowania i odsetki za opóźnienie
Aby obliczyć koszt refinansowania, sprawdź w umowie prowizję, opłaty administracyjne, odsetki oraz kwotę przeznaczoną na spłatę dotychczasowego długu. Jeśli pozostało 2400 zł, prowizja wynosi 12%, a opłata administracyjna 80 zł, refinansowanie kosztuje 368 zł. Dodaj tę kwotę do długu i porównaj całkowity koszt z pozostawieniem zobowiązania na obecnych warunkach. Niższa rata lub późniejszy termin nie muszą oznaczać tańszej pożyczki, ponieważ dłuższy okres spłaty zwykle zwiększa łączny koszt.
Odsetki za opóźnienie naliczaj od zaległej kwoty za każdy dzień zwłoki: zaległość × roczna stopa odsetek ÷ 365 × liczba dni opóźnienia. Przy długu 2400 zł i rocznej stawce 18,5% jeden dzień opóźnienia kosztuje około 1,22 zł, a 20 dni — około 24,33 zł. Sprawdź aktualną stawkę ustawową i maksymalną: zależą od stopy referencyjnej NBP, a umowa nie może przekraczać ustawowego limitu. Zapisuj termin płatności i naliczone opłaty, aby zweryfikować rozliczenie.
Policz całkowity koszt, zanim zgodzisz się na refinansowanie
Przed podpisaniem umowy zestaw w jednej tabeli kwotę starego zobowiązania, prowizję, dodatkowe opłaty, oprocentowanie i całkowitą sumę do zwrotu. Poproś o harmonogram, a następnie sprawdź, czy nowa firma spłaci poprzedniego pożyczkodawcę, czy tylko przesunie termin za opłatą. Porównaj trzy warianty: spłatę w terminie, spłatę z opóźnieniem i refinansowanie. Skoro o tym mowa, sprawdź, ile razy refinansować pożyczkę i oszczędzić na kosztach. W każdym uwzględnij liczbę dni naliczania odsetek oraz sprawdź, czy nie dodano kosztów nieprzewidzianych w umowie lub przepisach.
Refinansowanie może dać czas na uporządkowanie budżetu, jednak zaciąganie kolejnych pożyczek na prowizje grozi spiralą zadłużenia. Jeśli nie możesz spłacić całości, skontaktuj się z wierzycielem i zapytaj o raty lub zmianę harmonogramu. Zanim zaakceptujesz propozycję, dokładnie ją przeanalizuj. Zachowuj umowy, potwierdzenia przelewów i wiadomości dotyczące rozliczeń, by sprawdzić, czy naliczone odsetki i opłaty zgadzają się z wyliczeniem.
Porównaj całkowite kwoty do spłaty, a nie tylko wysokość rat. W razie trudności porozmawiaj z wierzycielem, zanim koszty zaczną narastać.
Refinansowanie chwilówek a spirala zadłużenia: najważniejsze ryzyka
Refinansowanie chwilówki oznacza zaciągnięcie nowej pożyczki, zwykle w innej firmie, aby spłacić poprzednią. Zyskujesz czas, ale dług nie znika — dochodzą prowizje, odsetki i inne opłaty. Jeśli pożyczasz 2000 zł, a za przesunięcie terminu płacisz 300 zł, ta kwota zwiększa koszt zobowiązania, zamiast zmniejszać kapitał. Dlatego niższa rata lub późniejszy termin spłaty mogą oznaczać wyższą łączną kwotę do oddania. Jak już poruszamy ten temat, sprawdź, jaką kwotę hipoteki wybrać, by uniknąć strat.
Ryzyko rośnie, gdy pokrywasz opłatę za refinansowanie kolejną chwilówką. Utrata pracy, choroba lub nagły wzrost wydatków mogą wtedy doprowadzić do kilku równoległych zobowiązań. Nowa umowa może obejmować kapitał, wcześniejsze odsetki i prowizje, a każde kolejne refinansowanie ponownie zwiększa tę kwotę. W rezultacie trudniej ustalić, ile łącznie trzeba oddać i komu.
Kolejna pożyczka nie rozwiąże problemu — może pogłębić długi
Przed podpisaniem umowy zwróć uwagę na najważniejsze warunki:
- całkowitą kwotę do zapłaty i RRSO,
- prowizje oraz opłaty administracyjne,
- okres spłaty i wysokość miesięcznej raty,
- powiązania między pożyczkodawcami,
- zasady dotyczące kolejnych pożyczek i konsekwencje braku spłaty.
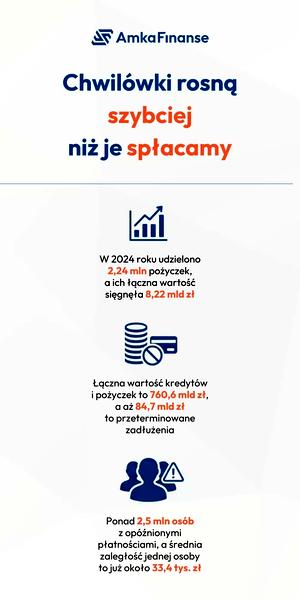
Ustal też, czy pożyczkodawcy są ze sobą powiązani. Dłuższy okres może obniżyć miesięczną ratę, ale zwiększyć całkowity koszt. Niejasne warunki i automatyczna zgoda na kolejne pożyczki powinny wzbudzić czujność. Ponadto refinansowanie nie gwarantuje uniknięcia windykacji ani wpisu do rejestru dłużników, jeśli nie spłacisz nowej umowy.
Zamiast finansować jedną chwilówkę następną, spisz wszystkie długi, terminy i koszty, a następnie skontaktuj się z wierzycielem, by omówić raty lub inne warunki spłaty. Sprawdź również, czy naliczone opłaty są zgodne z umową i przepisami. Jeśli masz wątpliwości, skonsultuj refinansowanie z prawnikiem lub doradcą zadłużeniowym. Dodatkowy czas pomaga tylko wtedy, gdy wykorzystasz go na realny plan spłaty, a nie na kolejne odroczenie, które zwiększa dług.
Wskazówka: przed refinansowaniem porównaj nie tylko wysokość raty, lecz także całkowitą kwotę do spłaty — niższa rata może wynikać z dłuższego okresu i oznaczać wyższy koszt długu.
Co zrobić, gdy sprawa refinansowanej chwilówki trafi do sądu
Poniższa lista podpowiada, jak zareagować na pozew lub nakaz zapłaty dotyczący refinansowanej chwilówki: pilnuj terminów, sprawdź zasadność długu i przygotuj obronę.
- Odbierz pismo i zanotuj datę. Nie ignoruj korespondencji z sądu, ponieważ data odbioru może wpływać na termin wniesienia sprzeciwu, zarzutów lub odpowiedzi na pozew. Przeczytaj pouczenie — właściwy środek i termin zależą od rodzaju sprawy oraz orzeczenia.
- Sprawdź, czego żąda powód. Porównaj pozew z umową pierwotnej chwilówki, umowami refinansującymi, potwierdzeniami wypłat i spłat oraz rozliczeniem zadłużenia. Ustal, kto obecnie dochodzi długu, z czego składa się żądana kwota i czy wierzyciel sprzedał wierzytelność.
- Zweryfikuj koszty refinansowania. Kolejne zobowiązanie spłaca poprzednie, często wraz z prowizjami i innymi opłatami, dlatego kolejne refinansowania mogą szybko powiększyć dług. Jeśli umowy zawierały powiązane spółki lub koszty przekraczają ustawowe limity, rozważ zakwestionowanie ich zasadności. Samo refinansowanie nie przesądza jednak o wyniku sprawy — musisz przedstawić i uzasadnić konkretne zarzuty.
- Wskaż nieprawidłowości w piśmie do sądu. Nie zakładaj, że sąd sam je wykryje. Określ, które elementy roszczenia kwestionujesz, na przykład wysokość długu, naliczone opłaty, skuteczność kolejnych umów lub dowody na to, że powód jest wierzycielem. Dołącz dostępne dokumenty i zachowaj kopie korespondencji. W razie wątpliwości skonsultuj się z prawnikiem doświadczonym w sporach o pożyczki.
- Nie ulegaj presji ani nie zaciągaj kolejnej pożyczki. Refinansowanie może odroczyć płatność, lecz zwiększa całkowity koszt i grozi spiralą zadłużenia. Po upływie terminu mogą być naliczane odsetki za opóźnienie zgodnie z prawem, ale nie każda dodatkowa prowizja czy opłata windykacyjna musi być należna. Oceniaj roszczenie na podstawie umów, rozliczeń i przepisów, a nie samych wezwań do zapłaty.
- Skorzystaj z pomocy prawnej i rozważ plan spłaty. Złóż pismo w terminie, a zarzuty uzasadnij konkretnie. Specjalista może przeanalizować dokumenty, pomóc przygotować odpowiedź oraz ocenić możliwość ugody lub spłaty w ratach. Reaguj także wtedy, gdy nie kwestionujesz całego długu — brak odpowiedzi może utrudnić obronę i doprowadzić do kolejnych etapów dochodzenia należności.
Najczęściej zadawane pytania (FAQ)
Czy refinansowanie chwilówek jest legalne w Polsce?
Tak. Refinansowanie nie jest zakazane: nowa pożyczka służy spłacie poprzedniej i przesuwa termin uregulowania długu. Umowa i naliczone opłaty muszą jednak spełniać wymogi prawa, w tym ustawowe limity kosztów kredytu konsumenckiego.
Czym różni się refinansowanie od płatnego przedłużenia terminu spłaty?
Przy refinansowaniu nowa pożyczka spłaca dotychczasowe zobowiązanie. Przy płatnym przedłużeniu klient wnosi opłatę za dodatkowy czas, ale dług pozostaje i może wzrosnąć o prowizję oraz odsetki. Przed zgodą sprawdź, co dokładnie przewiduje umowa.
Jakie koszty trzeba sprawdzić przed refinansowaniem chwilówki?
Sprawdź prowizję, opłaty administracyjne, oprocentowanie, RRSO, okres spłaty i całkowitą kwotę do zapłaty. Zsumuj też opłaty z kolejnych umów dotyczących tego samego długu. Niższa rata lub późniejszy termin nie muszą oznaczać niższego całkowitego kosztu.
Jakie ryzyko wiąże się z kolejnym refinansowaniem?
Kolejna umowa może powiększyć dług o nowe prowizje i odsetki, a finansowanie opłat następną chwilówką grozi spiralą zadłużenia. Refinansowanie nie gwarantuje uniknięcia windykacji ani wpisu do rejestru dłużników, jeśli nowa pożyczka nie zostanie spłacona.
Co zrobić, gdy otrzymam pozew lub nakaz zapłaty dotyczący refinansowanej chwilówki?
Zanotuj datę odbioru, dokładnie przeczytaj pouczenie i zareaguj w podanym terminie, który zależy od rodzaju pisma. Sprawdź umowy, rozliczenia, potwierdzenia wpłat i zasadność żądanych opłat. Jeśli kwestionujesz dług lub jego wysokość, przedstaw konkretne zarzuty; w razie wątpliwości skorzystaj z pomocy prawnika albo rzecznika konsumentów.