Ireneusz Wojtunik
W artykule wyjaśniam, czym zajmuje się Intrum i jaką rolę odgrywa w procesie odzyskiwania należności. Przybliżam, dlaczego firma może kontaktować się z osobami zadłużonymi i co taki kontakt może oznaczać w praktyce. Podpowiadam też, na co zwrócić uwagę po otrzymaniu wiadomości lub pisma od Intrum oraz jak spokojnie ustalić swoje dalsze kroki.
Intrum to międzynarodowa firma zarządzająca wierzytelnościami: obsługuje zaległe płatności i pomaga wierzycielom odzyskiwać należności. Powstała w 1923 roku w Sztokholmie, a dziś działa w ponad 20 krajach Europy. W Polsce działa od końca lat 90. i obsługuje m.in. banki, firmy pożyczkowe, operatorów telekomunikacyjnych i ubezpieczycieli, a także podmioty ze swojej grupy.
Intrum stosuje dwa modele działania. W windykacji na zlecenie wierzycielem pozostaje bank lub inna firma. Z kolei po zakupie pakietu wierzytelności Intrum dochodzi należności na własny rachunek. Jedna transakcja może obejmować tysiące zobowiązań o wysokiej łącznej wartości nominalnej. W przypadku części kredytów i pożyczek w transakcjach uczestniczą fundusze inwestycyjne zamknięte, które finansują zakup i zarządzają portfelami.
Dlatego warto ustalić, z którym modelem mamy do czynienia: gdy Intrum działa jako pośrednik, dług nadal należy do pierwotnego wierzyciela; po zakupie wierzytelności Intrum staje się nowym wierzycielem. Firma zwykle kontaktuje się wtedy w sprawie spłaty i może dochodzić należności polubownie, a w uzasadnionych przypadkach także przed sądem. W 2026 roku przychody Intrum sp. z o.o. wyniosły blisko 137 mln zł — o 3,9% mniej niż rok wcześniej. Dla porównania pod koniec I kwartału 2026 roku członkowie Związku Przedsiębiorstw Finansowych objęci badaniem zarządzali 19,15 mln wierzytelności o wartości nominalnej 174,93 mld zł.
14 dni na reakcję — nie odkładaj ważnych pism
Windykacja zwykle zaczyna się od kontaktu, przedstawienia informacji o długu i próby ustalenia planu spłaty. W zależności od sprawy można uzgodnić raty lub inne warunki ugody. Intrum podkreśla też rolę edukacji finansowej i pomaga klientom planować wydatki, by ograniczyć ryzyko ponownego zadłużenia. Zanim jednak zaakceptujesz propozycję, sprawdź, kto jest wierzycielem, jaka jest kwota roszczenia oraz z czego wynikają odsetki i koszty.
Gdy sprawa trafia do sądu, liczą się dokumenty, terminy i prawidłowe doręczenie pism. Na reakcję na nakaz zapłaty może przysługiwać 14 dni od jego doręczenia, dlatego przeczytaj korespondencję od razu i nie zakładaj, że roszczenie jest poprawne. Sprawdź podstawę długu, prawo Intrum do jego dochodzenia oraz ewentualne przedawnienie. Sam zakup wierzytelności nie przesądza o zasadności roszczenia ani wyniku sporu.
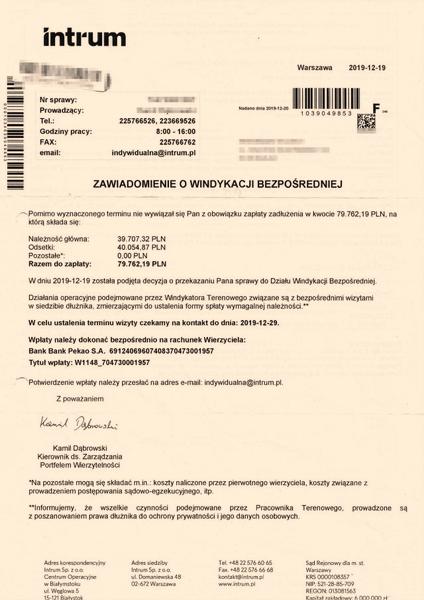
Zadbaj również o bezpieczeństwo danych: Intrum informuje, że nie prosi przez telefon, e-mail ani SMS o hasła, kody weryfikacyjne ani szczegóły płatności. W razie wątpliwości sprawdź sprawę i możliwość zapłaty w oficjalnym Portalu Intrum. Nie korzystaj z podejrzanych wiadomości ani nie przekazuj poufnych danych. Przy zadłużeniu warto spokojnie porozmawiać i dokładnie sprawdzić dokumenty — bez paniki, ale też bez płacenia w ciemno.
Kupiony dług w Intrum – jak sprawdzić, czy trzeba go spłacić?
Pismo od Intrum nie oznacza, że musisz od razu płacić. Firma może działać na zlecenie pierwotnego wierzyciela albo informować o zakupie wierzytelności — to różne sytuacje. Sprawdź wierzyciela wskazanego w piśmie, pierwotną firmę, kwotę długu, termin wymagalności i numer umowy. Jeśli sprawa dotyczy funduszu Intrum Justitia Debt Fund 1, poproś o dokumenty potwierdzające zobowiązanie i przeniesienie wierzytelności.
Następnie porównaj żądaną kwotę z umową, historią spłat i wcześniejszą korespondencją. Poproś Intrum o szczegółowe rozliczenie kapitału, odsetek i kosztów, po czym sprawdź dane osobowe oraz numer umowy. Możesz też sprawdzić raport BIK i rejestry informacji gospodarczej, choć nie każda sprawa będzie w nich widoczna. Najpierw zweryfikuj dokumenty, a dopiero potem rozmawiaj o płatności.
Masz 14 dni na sprzeciw — nie przegap ważnego terminu
Ustal również, kiedy roszczenie stało się wymagalne i czy bieg przedawnienia przerwał na przykład pozew lub uznanie długu. Przedawnienie nie zawsze automatycznie usuwa zobowiązanie, dlatego w sądzie trzeba podnieść odpowiedni zarzut. Jeśli otrzymasz nakaz zapłaty, zareaguj szybko: na sprzeciw zwykle masz 14 dni od doręczenia. Sprawdź też adres, pod który wysłano pismo, a w razie wątpliwości skonsultuj się z prawnikiem.
Nie przekazuj przez telefon, SMS ani e-mail haseł, kodów weryfikacyjnych ani danych do bankowości. Potwierdź autentyczność sprawy przez oficjalny portal lub dane kontaktowe firmy — nie korzystaj z informacji z podejrzanej wiadomości. Jeśli dług jest udokumentowany i nie ma przeszkód prawnych, negocjuj raty albo ugodę z częściowym umorzeniem. Zanim podpiszesz porozumienie lub wpłacisz nawet niewielką kwotę, sprawdź, jakie będą tego skutki.
Warto pamiętać, że sama rozmowa z windykatorem nie oznacza automatycznie uznania długu, ale podpisanie ugody lub dokonanie wpłaty może mieć skutki prawne — przed taką decyzją sprawdź dokumenty i sytuację roszczenia.
Pismo od Intrum lub komornik – jakie kroki podjąć i jak bronić swoich praw?
Poniższe kroki pomogą ocenić, czy pismo od Intrum dotyczy wymagalnego długu, jak odpowiedzieć na sprawę sądową i co sprawdzić podczas egzekucji komorniczej.
- Ustal, kto dochodzi należności i na jakiej podstawie. Intrum może działać na zlecenie pierwotnego wierzyciela albo dochodzić wierzytelności kupionej przez siebie lub fundusz z grupy Intrum. Sprawdź podmiot wskazany w piśmie, źródło zobowiązania, żądaną kwotę i dokumenty potwierdzające przeniesienie wierzytelności. Przy zleceniu wierzycielem pozostaje dotychczasowy podmiot; po sprzedaży roszczenia dochodzi nowy nabywca.
- Zweryfikuj pismo, zanim podasz dane lub zapłacisz. Porównaj je z dokumentami pierwotnej umowy i sprawdź sprawę w bezpiecznym kanale Intrum. Nie przekazuj przez telefon, e-mail ani SMS haseł, kodów weryfikacyjnych ani szczegółów płatności. Zwykłe wezwanie do zapłaty nie jest nakazem sądowym ani podstawą egzekucji komorniczej.
- Sprawdź przedawnienie, kwotę roszczenia i dokumenty. Ustal datę wymagalności, sposób wyliczenia należności oraz zdarzenia wpływające na bieg przedawnienia, np. pozew lub uznanie długu. Poproś o dokumenty potwierdzające roszczenie i sprawdź, czy dotyczą właściwej umowy, kwoty oraz wierzyciela. Sam zakup długu przez fundusz ani kontakt dużej firmy windykacyjnej nie dowodzą zasadności roszczenia.
- Nie uznawaj pochopnie spornego roszczenia. Zanim zadeklarujesz spłatę, podpiszesz ugodę lub wpłacisz pieniądze, ustal skutki prawne — takie działanie może mieć znaczenie dla zarzutu przedawnienia. Jeśli pismo jest niejasne lub brakuje dokumentów, najpierw wyjaśnij sprawę. Nie podejmuj decyzji pod presją telefonów ani wizyty windykatora.
- Po otrzymaniu pisma z sądu pilnuj terminu i złóż właściwe pismo. Na sprzeciw od nakazu zapłaty co do zasady masz 14 dni od doręczenia. Sprawdź pouczenie, sygnaturę, dane stron i uzasadnienie, a zarzuty oprzyj na konkretnych okolicznościach, np. niewykazaniu wierzytelności, błędnej kwocie lub przedawnieniu. Na pozew odpowiedz w terminie wskazanym przez sąd. Zignorowanie korespondencji może utrudnić obronę i doprowadzić do uzyskania tytułu wykonawczego.
- Podczas egzekucji sprawdź tytuł wykonawczy i doręczenie nakazu. Ustal, na podstawie jakiego orzeczenia komornik wszczął egzekucję, oraz sprawdź adres i sposób doręczenia nakazu. Jeśli wysłano go na nieaktualny adres albo zawiera błędne dane, niezwłocznie skonsultuj sprzeciw, wniosek o przywrócenie terminu lub inne środki prawne. Egzekucja nie przesądza o prawidłowości sprawy, ale działania komornika może wstrzymać lub zmienić tylko właściwa procedura.
- Jeśli roszczenie jest zasadne, negocjuj spłatę. Zaproponuj osiągalne raty albo jednorazową wpłatę w zamian za częściowe umorzenie. Przed zapłatą uzyskaj pisemną ugodę, która jasno określa kwotę, terminy, odsetki, koszty i warunki umorzenia pozostałego długu. Ugodę można zawrzeć także podczas egzekucji, jednak sama rozmowa z Intrum nie zatrzymuje działań komornika.
Ugoda z Intrum – czy można rozłożyć dług na raty lub uzyskać jego umorzenie?
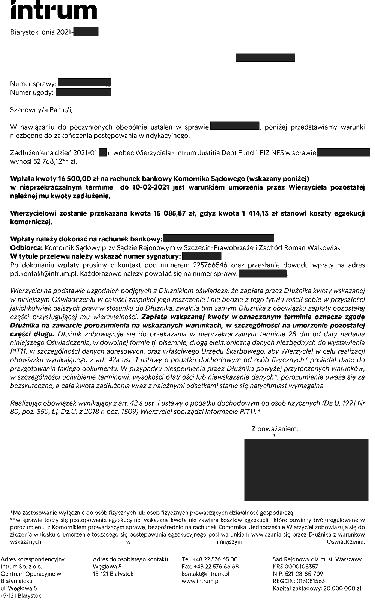
Możesz zawrzeć ugodę z Intrum, jeśli spółka lub fundusz z tej grupy posiada wierzytelność albo windykację prowadzi na zlecenie pierwotnego wierzyciela. Zaproponuj raty dopasowane do budżetu. W zależności od sprawy wierzyciel może zgodzić się na raty bez dalszych odsetek lub obniżyć zadłużenie w zamian za jednorazową wpłatę. Warunki zależą m.in. od wysokości i historii długu, Twoich możliwości finansowych oraz etapu postępowania — nie ma jednej gwarantowanej oferty.
Najpierw ustal, kto żąda zapłaty i na jakiej podstawie. Jeżeli zgłębiasz tę tematykę, sprawdź, kiedy faktura proforma zobowiązuje do zapłaty. Intrum może działać na zlecenie albo dochodzić wierzytelności kupionej przez spółkę lub fundusz, dlatego sprawdź, z kim należy uzgodnić warunki. Zweryfikuj kwotę główną, odsetki, koszty, termin wymagalności, ewentualne przedawnienie oraz to, czy sąd wydał nakaz zapłaty i prawidłowo go doręczył. Pismo windykacyjne nie jest nakazem sądowym. Na nakaz odpowiedz w terminie podanym w pouczeniu.
Ugoda bez niespodzianek: ustal raty, odsetki i warunki na piśmie
Przedstaw konkretną propozycję: określ wysokość miesięcznej raty i termin pierwszej wpłaty. Co nieco w tym temacie napisaliśmy w tym miejscu. Poproś też o zapisanie, czy odsetki będą nadal naliczane i kiedy wierzyciel umorzy pozostałą kwotę. Przy jednorazowej spłacie możesz negocjować obniżenie zadłużenia, ale wierzyciel nie musi się zgodzić, a umorzenie powinien potwierdzić na piśmie. Najpierw porównaj saldo z dokumentami, a dopiero potem deklaruj spłatę. Jeśli komornik prowadzi już egzekucję, pamiętaj, że rozmowa z Intrum jej nie zatrzymuje. Dlatego ustal i udokumentuj, czy ugoda zawiesi lub zakończy egzekucję.
Przed rozmową z wierzycielem przygotuj informacje, które pomogą sprawdzić roszczenie i zaproponować realne warunki ugody:
- kto dochodzi zapłaty i na jakiej podstawie;
- wysokość kwoty głównej, odsetek i dodatkowych kosztów;
- termin wymagalności długu oraz dostępne dokumenty;
- czy wydano nakaz zapłaty lub wszczęto egzekucję komorniczą;
- kwotę raty, którą możesz regularnie spłacać, albo możliwość jednorazowej wpłaty.
Chroń swoje dane: nie przekazuj przez telefon ani e-mail haseł, kodów weryfikacyjnych czy pełnych danych płatniczych. Skoro zahaczyliśmy o ten temat to Sprawdź, jak szybko zweryfikować BIK przez telefon. Sprawę i sposób wpłaty potwierdź oficjalnym kanałem Intrum. Nie uznawaj długu pochopnie, zwłaszcza gdy masz wątpliwości co do jego podstawy, wieku lub prawidłowości doręczenia nakazu. Dobrze przygotowana ugoda może ułatwić spłatę albo obniżyć jej łączny koszt. Zanim ją podpiszesz, sprawdź zasadność roszczenia i dopilnuj, by dokument określał raty, odsetki, umorzenie oraz skutki opóźnienia.
Wskazówka: poproś o projekt ugody przed podpisaniem i sprawdź, czy jasno określa, co stanie się z odsetkami oraz pozostałą kwotą po terminowej spłacie rat.
Źródła:
- https://mamdlugi.pl/intrum-justitia-debt-fund1/
- https://mamdlugi.pl/intrum-i-komornik-czyli-kompromitacja-windykacji/
- https://www.intrum.pl/konsumenci/wskazowki-i-rady/
- https://www.intrum.pl/konsumenci/otrzymales-list-od-firmy-windykacyjnej/mam-bardzo-duzo-zobowiazan-co-moge-zrobic/
- https://www.mgbi.pl/blog/najwieksze-firmy-windykacyjne-w-polsce/
FAQ – Najczęstsze pytania
Czym zajmuje się firma Intrum?
Intrum zarządza wierzytelnościami i pomaga firmom odzyskiwać zaległe należności. Działa w ponad 20 krajach Europy, a w Polsce obsługuje m.in. banki, firmy pożyczkowe, operatorów telekomunikacyjnych i ubezpieczycieli.
Dlaczego Intrum może kontaktować się z osobą zadłużoną?
Firma może prowadzić windykację na zlecenie pierwotnego wierzyciela albo dochodzić długu kupionego przez siebie lub fundusz z grupy Intrum. W pierwszym przypadku wierzycielem pozostaje dotychczasowa firma, a po sprzedaży wierzytelności nowym wierzycielem staje się nabywca.
Co zrobić po otrzymaniu pisma od Intrum?
Sprawdź, kto dochodzi należności, z jakiej umowy wynika roszczenie oraz jak wyliczono kwotę, odsetki i koszty. Poproś o dokumenty potwierdzające dług i prawo do jego dochodzenia. Nie płać, zanim zweryfikujesz sprawę, i nie podawaj haseł ani kodów weryfikacyjnych przez telefon, SMS czy e-mail.
Ile czasu jest na reakcję na nakaz zapłaty?
Na sprzeciw od nakazu zapłaty co do zasady przysługuje 14 dni od jego doręczenia. Należy dokładnie sprawdzić pouczenie i niezwłocznie zareagować, ponieważ zignorowanie pisma sądowego może utrudnić obronę swoich praw.
Czy można uzgodnić z Intrum spłatę długu w ratach lub jego umorzenie?
Można zaproponować raty dostosowane do swoich możliwości albo negocjować obniżenie kwoty w zamian za jednorazową wpłatę. Wierzyciel nie musi zaakceptować propozycji, dlatego wszystkie warunki — w tym odsetki, koszty i ewentualne umorzenie pozostałej kwoty — należy uzyskać na piśmie przed podpisaniem ugody.