Ireneusz Wojtunik
Wybór kredytu może być trudniejszy, gdy masz negatywny wpis w Krajowym Rejestrze Długów (KRD). Kliknij w ten link i przeczytaj więcej. Czy istnieje bank, który go nie sprawdza, i jakie możliwości mają osoby szukające finansowania? W artykule wyjaśniam, na czym polega weryfikacja baz dłużników, jakie opcje kredytu warto rozważyć i na co zwrócić uwagę przed złożeniem wniosku.
- Negatywny wpis w KRD nie zawsze oznacza automatyczną odmowę kredytu.
- Banki samodzielnie oceniają ryzyko i mogą sprawdzać także BIK oraz inne rejestry.
- Niektóre firmy pozabankowe deklarują, że nie weryfikują KRD, ale nie gwarantuje to pożyczki.
- Przed wnioskiem sprawdź wpisy, wyjaśnij błędy i w miarę możliwości ureguluj zaległości.
- Porównaj całkowity koszt, termin spłaty i konsekwencje opóźnień.
- Nie składaj wielu wniosków ani nie zaciągaj długu bez realnego planu spłaty.
Bank ocenia, czy spłacisz kredyt w terminie. Analizuje dochody, stałe wydatki, raty innych zobowiązań, liczbę aktywnych kredytów oraz stabilność zatrudnienia lub działalności. Liczy się więc nie tylko wysokość wpływów, lecz także kwota, która zostaje po opłaceniu rachunków i rat. W przypadku firmy bank może dodatkowo sprawdzić przychody, koszty, rentowność i regularność wpływów.
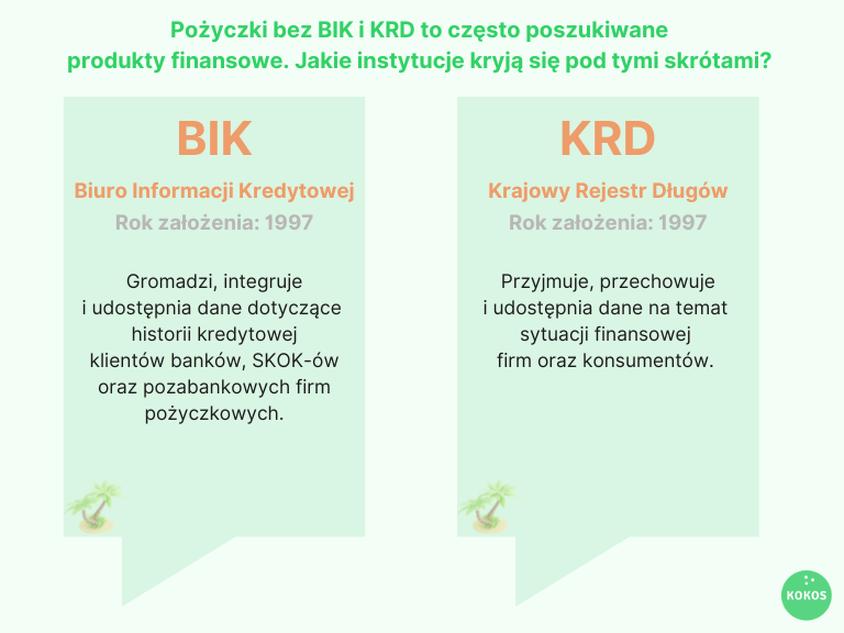
Oceniając ryzyko, bank sprawdza również historię spłat w BIK i dane z biur informacji gospodarczej, takich jak KRD. Jeśli cię to ciekawi to Sprawdź, jak łatwo założyć konto w BIK. BIK gromadzi informacje o kredytach i pożyczkach, także tych spłacanych z opóźnieniem. KRD może natomiast odnotować nieuregulowane zobowiązania wobec firm, na przykład zaległe rachunki za media, czynsz lub faktury. Bank może skontrolować także inne rejestry, a za zgodą klienta przeanalizować historię transakcji na rachunku — regularność wpływów, saldo i częstotliwość obciążeń.
Negatywny wpis nie zawsze przekreśla szanse na kredyt
Wpis w KRD nie oznacza automatycznej odmowy. Bank bierze pod uwagę kwotę i wiek zaległości oraz aktualną sytuację finansową wnioskodawcy. Poważne lub długo nieuregulowane zadłużenie może obniżyć scoring, czyli wewnętrzną punktową ocenę klienta; niektóre procedury online kończą się odmową już po wykryciu negatywnego wpisu. Znaczenie mają też zaległości wobec ZUS lub urzędu skarbowego, postępowania egzekucyjne i zbyt wysokie miesięczne obciążenia. Ponieważ każdy bank stosuje własne zasady, odmowa w jednej instytucji nie przesądza o decyzji innej.
Przed złożeniem wniosku sprawdź swoje dane w BIK i KRD, a jeśli znajdziesz błąd, wystąp o jego sprostowanie. Gdy zaległość jest prawidłowa, ureguluj ją lub uzgodnij z wierzycielem plan spłaty; następnie pilnuj terminowych płatności i ogranicz inne zobowiązania. Ponowne wysłanie identycznego wniosku zwykle nie pomoże, jeśli przyczyna odmowy nadal występuje. Co więcej, częste zapytania kredytowe mogą sygnalizować podwyższone ryzyko, dlatego przed złożeniem wniosku warto dokładnie sprawdzić swoje dane.
Jak szukać kredytu, gdy bank sprawdza KRD?
Wpis w KRD może utrudnić uzyskanie finansowania, ale jego wpływ zależy m.in. od rodzaju, wysokości i aktualności zaległości. Zasady weryfikacji oraz dostępność ofert się zmieniają, a hasło „bez KRD” nie gwarantuje pożyczki.
- Nie zakładaj, że bank pominie KRD. Banki oceniają zdolność kredytową i ryzyko na podstawie własnych procedur oraz danych z baz. Kredyt bez żadnej weryfikacji jest mało realny, a negatywny wpis może prowadzić do odmowy.
- Ustal, czego dotyczy wpis. KRD gromadzi informacje o zaległościach, np. nieopłaconych rachunkach za media, czynszu czy fakturach. Sprawdź też dane w BIK i innych biurach informacji gospodarczej. Jeśli znajdziesz błąd, wyjaśnij go z wierzycielem lub biurem.
- Rozważ pożyczkę pozabankową, lecz sprawdź jej warunki. Niektóre firmy stosują inne zasady oceny niż banki i deklarują, że nie sprawdzają wybranej bazy. Przykładowo materiały źródłowe wymieniają AASA i Supergrosz jako oferty bez sprawdzania KRD, a Artcash, Loan me i Nexxo — bez sprawdzania BIK i KRD. Dostępność tych ofert i pozytywna decyzja nie są jednak gwarantowane. Przed złożeniem wniosku potwierdź zakres weryfikacji oraz sprawdź całkowity koszt, termin spłaty i wymagania dotyczące dochodu oraz wieku.
- Popraw swoją sytuację przed kolejnym wnioskiem. Spłać zaległość lub uzgodnij z wierzycielem plan spłaty, ogranicz inne zobowiązania i przygotuj dokumenty potwierdzające dochody. Ponowny wniosek bez zmian w sytuacji finansowej zwykle nie usuwa przyczyny odmowy.
- Nie zadłużaj się pochopnie. Porównaj całkowitą kwotę do spłaty, opłaty i skutki opóźnienia. Dłuższe zaległości mogą zwiększyć koszty i pogorszyć wiarygodność kredytową. Zabezpieczenie pożyczki rozważ dopiero po dokładnej ocenie ryzyka utraty zastawionej rzeczy.
Pożyczki pozabankowe jako alternatywa dla kredytu bez KRD
Odmowa kredytu nie zamyka wszystkich dróg do finansowania. Banki oceniają zdolność kredytową, historię spłat w BIK oraz wpisy w KRD i innych biurach informacji gospodarczej. BIK gromadzi pozytywne i negatywne dane o kredytach i pożyczkach, a KRD może zawierać informacje o zaległym czynszu, rachunkach za media czy niezapłaconych fakturach. Firmy pozabankowe samodzielnie oceniają ryzyko, dlatego niektóre rozpatrują wnioski osób z mniej idealną historią. Nie gwarantują jednak przyznania pieniędzy ani nie rezygnują z weryfikacji.
Warunki różnią się w zależności od oferty. Pożyczkę krótkoterminową można spłacić po 30, 35, 40 lub 45 dniach, natomiast ratalną — przez kilka albo kilkanaście miesięcy. Dostępne kwoty obejmują między innymi 500–3000 zł, chwilówki do 1500 zł na 31 dni oraz pożyczki na 7000, 8000, a nawet 15 000 zł. Niektóre oferty przewidują 5000 zł na okres do 12 miesięcy. Ponieważ limity, dostępność i koszty się zmieniają, przed złożeniem wniosku sprawdź aktualną umowę, RRSO, wysokość rat i całkowitą kwotę do spłaty.
Wpis w rejestrze nie przekreśla szans, ale liczy się plan spłaty
Oferta „bez KRD” nie oznacza braku sprawdzania baz. Pożyczkodawca może korzystać z innych rejestrów, takich jak BIG InfoMonitor, ERIF, KBIG czy CRIF, a także oceniać dochody i historię rachunku bankowego. Weryfikuje dane na podstawie oświadczenia, dokumentów dochodowych lub jednorazowego potwierdzenia bankowego, na przykład przez Kontomatik. Pieniądze wypłaca przelewem, a w niektórych ofertach także czekiem GIRO do realizacji na poczcie. Porównując propozycje, sprawdzam przede wszystkim całkowity koszt i realny termin spłaty, nie tylko obietnicę szybkiej decyzji.
Zanim wyślesz wniosek, sprawdź, czy wpis w rejestrze jest aktualny, czego dotyczy i czy możesz uregulować lub wyjaśnić zaległość. Niewielkie opóźnienie różni się od wielomiesięcznego długu, egzekucji czy kilku aktywnych zobowiązań. Pożyczka może pokryć pilny wydatek, ale kolejne zobowiązanie bez planu spłaty może pogłębić problemy. Pożycz tylko potrzebną kwotę, porównaj całkowity koszt i upewnij się, że rata mieści się w domowym budżecie.
Wskazówka: przed złożeniem wniosku sprawdź swój raport w KRD i innych rejestrach — jeśli wpis jest nieaktualny lub błędny, możesz wystąpić o jego sprostowanie, co może poprawić ocenę wniosku.
Co zrobić po odmowie finansowania z powodu wpisu w KRD
Poniższe kroki pomogą ustalić przyczynę odmowy finansowania z powodu wpisu w KRD, skorygować dane i ocenić szanse na ponowny wniosek.
- Sprawdź, który wpis wpłynął na decyzję. Pobierz raport z KRD i zweryfikuj zgłaszającego, kwotę oraz aktualność zobowiązania. Sprawdź również inne biura informacji gospodarczej, bo pożyczkodawca może korzystać z kilku baz, a każda instytucja osobno ocenia ryzyko.
- Oceń zasadność wpisu i działaj. Jeśli dług jest prawidłowy, spłać zaległość lub uzgodnij z wierzycielem plan spłaty. Gdy wpis zawiera błędy albo dotyczy uregulowanego zobowiązania, zgłoś to wierzycielowi i zażądaj korekty danych. Zachowaj potwierdzenia płatności oraz korespondencję.
- Sprawdź inne możliwe przyczyny odmowy. Pożyczkodawca może oceniać także historię w BIK, liczbę i wysokość aktywnych zobowiązań, opóźnienia, dochody oraz przepływy na rachunku. W przypadku firmy znaczenie mają również zaległości wobec ZUS lub urzędu skarbowego, egzekucje i problemy z płynnością.
- Nie składaj od razu identycznych wniosków. Jeśli dane i sytuacja finansowa się nie zmieniły, kolejna próba może przynieść tę samą decyzję. Najpierw ogranicz zadłużenie, płać terminowo i przygotuj aktualne dokumenty potwierdzające dochód. Pamiętaj też, że wiele zapytań kredytowych w krótkim czasie może zwiększyć ocenę ryzyka.
- Rozważ ofertę pozabankową i sprawdź jej warunki. Niektóre firmy stosują inne zasady oceny niż banki, jednak oferta „bez KRD” nie gwarantuje finansowania — pożyczkodawca może sprawdzić inne bazy i ocenić zdolność do spłaty. Porównaj całkowity koszt, wysokość rat, termin spłaty oraz konsekwencje opóźnienia. Nie zaciągaj kolejnego długu bez realnego planu spłaty.
- Ponów wniosek po zmianie sytuacji. Czas, po którym możesz ponownie ubiegać się o finansowanie, zależy od instytucji, produktu i przyczyny odmowy. Po korekcie błędnego wpisu, spłacie zaległości lub poprawie zdolności sprawdź aktualność danych, a następnie zapytaj pożyczkodawcę, czy warto składać nowy wniosek.
Jak poprawić szanse na kredyt mimo zaległości w bazach dłużników
Te działania mogą zwiększyć szansę na finansowanie mimo zaległości w BIK, KRD lub innych bazach, ale nie gwarantują kredytu. O decyzji decydują ocena ryzyka i sytuacja finansowa wnioskodawcy.
- Sprawdź swoje dane w bazach. Zweryfikuj wpisy w BIK, KRD i innych biurach informacji gospodarczej. Jeśli znajdziesz nieaktualne lub błędne dane, zgłoś je do korekty.
- Spłać zaległości lub uzgodnij plan spłaty. Uregulowanie długu albo porozumienie z wierzycielem może poprawić ocenę Twojej sytuacji. Historia opóźnień nie musi jednak zniknąć od razu.
- Popraw zdolność kredytową. Ogranicz zbędne wydatki, spłać część zobowiązań i zadbaj o stabilne, udokumentowane dochody. Pożyczkodawca bierze pod uwagę m.in. wysokość rat, zadłużenie i relację zobowiązań do dochodów.
- Przygotuj dokumenty finansowe. Zaświadczenia o dochodach, wyciągi z rachunku i inne wymagane dokumenty potwierdzą, czy stać Cię na spłatę. Instytucja może ocenić regularność wpływów, saldo i obciążenia konta.
- Nie składaj wielu wniosków jednocześnie. Częste zapytania kredytowe mogą sugerować większe ryzyko. Zanim złożysz kolejny wniosek, ustal przyczynę wcześniejszej odmowy i — jeśli to możliwe — usuń problem.
- Dobierz rodzaj finansowania i zabezpieczenie. Banki zwykle rygorystycznie oceniają historię kredytową, a niektóre instytucje pozabankowe stosują inne kryteria. Mogą jednak sprawdzać inne bazy, wymagać potwierdzenia dochodu lub oczekiwać zabezpieczenia o realnej wartości. Dlatego porównaj całkowity koszt i warunki spłaty.
- Nie zaciągaj nowego długu bez planu. Pożyczka na spłatę innych zobowiązań może zwiększyć miesięczne obciążenia i pogorszyć Twoją sytuację. Zaciągnij ją tylko wtedy, gdy możesz terminowo spłacać raty.
Źródła:
- https://wnioskomat.com/blog/lista-pozyczkodawcow-ktorzy-udzielaja-pozyczek-bez-bik-krd
- https://krd.pl/blog/dlaczego-firma-nie-dostala-kredytu
Najczęstsze pytania (FAQ)
Czy w 2026 roku można uzyskać kredyt w banku bez sprawdzania KRD?
Nie należy zakładać, że bank pominie KRD. Banki oceniają ryzyko według własnych procedur i mogą sprawdzać również BIK oraz inne bazy. Negatywny wpis nie zawsze oznacza automatyczną odmowę, ale może utrudnić uzyskanie finansowania.
Co bank bierze pod uwagę oprócz wpisu w KRD?
Bank analizuje między innymi dochody, wydatki, aktywne zobowiązania, terminowość spłat, stabilność zatrudnienia oraz kwotę pozostającą po opłaceniu rachunków i rat. Znaczenie mogą mieć także dane z BIK, innych biur informacji gospodarczej i historia rachunku.
Jakie alternatywy można rozważyć po odmowie kredytu bankowego?
Można sprawdzić oferty firm pozabankowych, które stosują własne zasady oceny i czasem deklarują, że nie sprawdzają KRD. Artykuł wymienia przykładowo AASA i Supergrosz, a także Artcash, Loan me i Nexxo. Dostępność ofert i pozytywna decyzja nie są jednak gwarantowane, dlatego trzeba potwierdzić zakres weryfikacji i sprawdzić koszty.
Co zrobić, jeśli wpis w KRD jest błędny lub nieaktualny?
Sprawdź raport, ustal, kto zgłosił zobowiązanie, i skontaktuj się z wierzycielem lub biurem w celu wyjaśnienia sprawy oraz korekty danych. Zachowaj potwierdzenia płatności i korespondencję. Jeśli dług jest prawidłowy, rozważ jego spłatę albo uzgodnienie planu spłaty.
Na co zwrócić uwagę przed złożeniem wniosku o pożyczkę pozabankową?
Porównaj całkowitą kwotę do spłaty, RRSO, raty, termin spłaty i konsekwencje opóźnienia. Sprawdź także wymagania dotyczące dochodu i wieku oraz to, z jakich baz korzysta pożyczkodawca. Nie zaciągaj kolejnego zobowiązania bez realnego planu jego terminowej spłaty.