Ireneusz Wojtunik
Gdy planowałem budowę domu, szybko zrozumiałem, że zakup działki i materiałów to dopiero początek wydatków. W 2026 roku budowa mogła kosztować od 4 tys. do 9 tys. zł za m², a 100-metrowy dom wykończony pod klucz — nawet około 1 mln zł. Dlatego zainteresował mnie Rodzinny Kredyt Mieszkaniowy. Dzięki niemu mogę sfinansować budowę i wykończenie domu bez tradycyjnego wkładu własnego, o ile mam zdolność kredytową i spełniam warunki programu.
- Budowę domu można finansować Rodzinnym Kredytem Mieszkaniowym z gwarancją BGK, która pomaga zastąpić brakujący wkład własny, ale nie zwalnia z wymogu zdolności kredytowej.
- Rodzinny Kredyt Mieszkaniowy może obejmować budowę i wykończenie domu oraz zakup działki przeznaczonej pod budowę. Po narodzinach drugiego dziecka możliwa jest spłata 20 tys. zł kapitału, a trzeciego lub kolejnego — 60 tys. zł, jeśli spełnione są warunki programu.
- Na pompę ciepła w nowym, energooszczędnym domu można ubiegać się o wsparcie z programu „Moje Ciepło”; przed zakupem trzeba sprawdzić aktualny regulamin, wymagania energetyczne i dostępność środków.
- Nie zakładaj, że zakończone nabory, takie jak „Mój Prąd 6.0” czy „Moja Elektrownia Wiatrowa”, zostaną wznowione. Aktualnych dotacji i pożyczek szukaj w gminie, właściwym WFOŚiGW i u organizatorów programów.
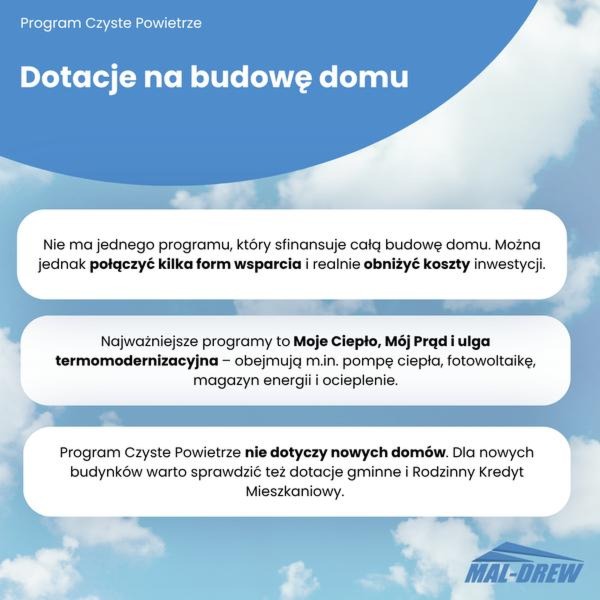
- Program „Czyste Powietrze” i ulga termomodernizacyjna dotyczą istniejących domów, a nie kosztów wznoszenia nowego budynku. Konto Mieszkaniowe może natomiast pomóc w długofalowym oszczędzaniu na budowę lub działkę.
- Przed zakupem urządzeń lub rozpoczęciem prac sprawdź, czy nabór trwa, jakie wydatki kwalifikują się do wsparcia i kiedy należy złożyć wniosek. Zachowuj faktury, potwierdzenia płatności, protokoły odbioru i dokumentację techniczną.
- Łącz finansowanie z rozsądnym planem inwestycji: porównuj całkowity koszt kredytów, dobieraj urządzenia do potrzeb domu i nie uwzględniaj w budżecie dotacji, których dostępność nie została oficjalnie potwierdzona.
Rodzinny Kredyt Mieszkaniowy nie jest dotacją, lecz kredytem w złotych udzielanym przez bank. Brakujący wkład własny może zastąpić gwarancja Banku Gospodarstwa Krajowego. Wynosi ona maksymalnie 100 tys. zł, a jej łączna wartość wraz z wniesionym przeze mnie wkładem nie może przekroczyć 200 tys. zł ani 20% kosztów inwestycji. Za gwarancję zapłacę jednorazową prowizję w wysokości 1% jej kwoty, nie więcej niż 1 tys. zł. Kredyt musi obejmować co najmniej 15 lat, a bank sprawdzi moje dochody, zobowiązania, kosztorys i zdolność do spłaty.
Budowa domu z dodatkowym wsparciem po narodzinach dzieci
Kredyt mogę przeznaczyć na budowę i wykończenie domu, a także na zakup działki, jeśli kupuję ją z myślą o budowie własnego domu. Jeżeli interesują cię podobne zagadnienia to sprawdź, ile można zarobić na domu weselnym. Nie sfinansuję więc w ten sposób gruntu nabywanego wyłącznie jako lokaty kapitału. Z programu mogą skorzystać single, małżeństwa oraz pary wychowujące wspólne dziecko. Co do zasady gospodarstwo domowe nie może jednak posiadać innego mieszkania ani domu, choć rodziny z dziećmi obejmują wyjątki. Ograniczenie dotyczy też osób, które w ciągu ostatnich 36 miesięcy były stroną innego kredytu hipotecznego.
Program oferuje również spłatę rodzinną. Po narodzinach drugiego dziecka na kapitał kredytu trafia 20 tys. zł, a po narodzinach trzeciego lub kolejnego — 60 tys. zł. Wniosek składam w banku, który udzielił kredytu, zasadniczo w ciągu roku od narodzin lub przysposobienia dziecka. Zanim podpiszę umowę, porównuję więc oferty i dokładnie obliczam raty. Gwarancja ułatwia rozpoczęcie budowy bez oszczędności na wkład własny, ale nie zwalnia mnie z odpowiedzialnego oszacowania całego kosztu inwestycji.
Jak zmniejszyć wydatki na budowę nowego domu?
Połącz dostępne formy finansowania z przemyślanym wyborem ekologicznych rozwiązań. Dzięki temu ograniczysz koszty, nie zakładając, że jedna dotacja pokryje budowę całego domu. Poniżej znajdziesz wskazówki, gdzie szukać wsparcia, jakie warunki sprawdzić i jak uniknąć wydatków, które mogą wykluczyć Cię z programu.
- Sprawdź Rodzinny Kredyt Mieszkaniowy. Jeśli masz zdolność kredytową, ale brakuje Ci wkładu własnego, zapytaj bank o kredyt objęty gwarancją BGK. Możesz przeznaczyć go na budowę i wykończenie domu, a także na zakup działki związany z budową. Gwarancja może wynieść maksymalnie 100 000 zł, jednak nie gwarantuje przyznania kredytu — bank oceni Twoje dochody, zobowiązania, kosztorys i zabezpieczenie. Jeśli powiększysz rodzinę, możesz ubiegać się o spłatę rodzinną: 20 000 zł po narodzinach drugiego dziecka albo 60 000 zł po narodzinach trzeciego lub kolejnego, zgodnie z warunkami programu.
- Oszczędzaj na Koncie Mieszkaniowym, jeśli planujesz budowę za kilka lat. Regularne wpłaty mogą uprawniać do Premii Mieszkaniowej, a zgromadzone środki możesz przeznaczyć m.in. na działkę, budowę i wykończenie domu. Konto nie zapewni Ci pieniędzy od razu, dlatego potraktuj je jako sposób na systematyczne oszczędzanie. Sprawdź również aktualne warunki wypłaty premii.
- Dobierz dotację do konkretnej instalacji. Program „Moje Ciepło” może wesprzeć zakup i montaż pompy ciepła w nowym domu, jeśli budynek spełnia wymagania energetyczne. Według przedstawionych zasad wskaźnik EP nie może przekraczać 55 kWh/m² rocznie dla ogrzewania, wentylacji i ciepłej wody. Dotacja może wynieść do 21 000 zł na pompę gruntową lub do 7 000 zł na powietrzną, z uwzględnieniem procentowego limitu kosztów kwalifikowanych. Przed zakupem sprawdź nabór i dostępność środków, ponieważ dotacja pokrywa zwykle tylko część wydatków.
- Nie zakładaj, że zakończone lub planowane nabory nadal działają. Program „Czyste Powietrze” obejmuje modernizację istniejących domów, a nie budynki w trakcie budowy. Nabory „Mój Prąd 6.0”, „Moja Woda” i „Moja Elektrownia Wiatrowa” opisane w materiałach zostały zakończone. Nie traktuj kolejnych edycji jako pewnego źródła pieniędzy, dopóki organizatorzy nie ogłoszą ich oficjalnie. Sprawdź też, czy dostępne są aktualne programy dotyczące magazynów energii lub retencji.
- Zapytaj o lokalne wsparcie i preferencyjne pożyczki na OZE. Urząd gminy, wojewódzki fundusz ochrony środowiska lub regionalna instytucja mogą ogłosić nabór na instalacje OZE, przydomowe oczyszczalnie, retencję deszczówki czy przyłącza kanalizacyjne. Warunki zależą od lokalizacji. Niektóre pożyczki regionalne oferują niskie lub zerowe oprocentowanie oraz długi okres spłaty. Sprawdź jednak, czy obejmują osoby budujące dom i czy pozwalają umorzyć część kapitału.
- Porównaj kredyty na dom energooszczędny. Niektóre banki oferują korzystniejsze warunki finansowania domu o wysokiej efektywności energetycznej, na przykład niższą marżę lub brak prowizji. Zanim wybierzesz ofertę, sprawdź wymagania dotyczące zużycia energii, dokumentacji i standardu budynku. Następnie porównaj całkowity koszt kredytu, a nie tylko wysokość raty.
- Nie wliczaj ulgi termomodernizacyjnej do kosztów samej budowy. Ulga obejmuje termomodernizację istniejącego domu, a nie wydatki na jego wzniesienie. Po zakończeniu budowy możesz skorzystać z niej przy późniejszych pracach, jeśli spełnisz aktualne warunki. Zachowuj faktury, a przed rozliczeniem PIT sprawdź obowiązujący wykaz wydatków i limit odliczenia.
- Przeczytaj regulamin programu przed zakupem lub rozpoczęciem prac. Ustal, czy wsparcie ma formę dotacji, refundacji czy pożyczki, kiedy możesz ponieść wydatek i jakich dokumentów potrzebujesz. Przygotuj m.in. faktury, potwierdzenia montażu oraz dokumenty dotyczące budynku i — jeśli wymaga tego program — dokumentację energetyczną. Złożenie wniosku po terminie lub zakup przed dozwoloną datą może pozbawić Cię dofinansowania.
| Obszar | Program lub rozwiązanie | Co może finansować | Kwota i poziom wsparcia | Najważniejsze warunki | Termin, etap inwestycji i ważne zastrzeżenia |
|---|---|---|---|---|---|
| Pompy ciepła w nowym domu | Moje Ciepło | Zakup i montaż pompy ciepła do ogrzewania domu, a w odpowiednim układzie także przygotowania ciepłej wody użytkowej | Do 21 000 zł dla pompy gruntowej; do 7 000 zł dla pompy powietrznej. Maksymalnie 30% kosztów kwalifikowanych albo 45% dla posiadaczy Karty Dużej Rodziny. | Nowy, jednorodzinny budynek mieszkalny; wskaźnik EP dla ogrzewania, wentylacji i ciepłej wody nie może przekraczać 55 kWh/(m²·rok). | Wsparcie ma formę refundacji kosztów kwalifikowanych. Przed zakupem sprawdź aktualny regulamin, kwalifikowalność urządzenia i wymagane dokumenty; dostępność dotacji zależy od naboru i puli środków. |
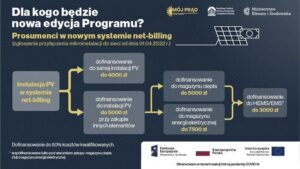
| Fotowoltaika i magazynowanie energii | Mój Prąd 6.0 — zakończona edycja | Mikroinstalacja fotowoltaiczna oraz, zależnie od konfiguracji, magazyn energii elektrycznej lub ciepła | W edycji 6.0: do 6 000 zł na samą instalację PV; do 7 000 zł na PV z magazynem energii; do 16 000 zł na magazyn energii; do 5 000 zł na magazyn ciepła. Łącznie maksymalnie do 28 000 zł i do 50% kosztów kwalifikowanych. | Wymagania dotyczące instalacji, przyłączenia i rozliczania energii określał regulamin edycji; wymagane były m.in. dokumenty zakupu i montażu. | Nabór Mój Prąd 6.0 zakończył się 12 września 2025 r. Nie zakładaj dotacji z kolejnej edycji bez oficjalnego ogłoszenia naboru i regulaminu. |
| Przydomowa energetyka wiatrowa | Moja Elektrownia Wiatrowa — nabór zakończony | Zakup i montaż przydomowej mikroinstalacji wiatrowej oraz opcjonalnie magazynu energii | Do 50% kosztów kwalifikowanych; maksymalnie 30 000 zł na turbinę oraz 17 000 zł na magazyn energii. | Turbina o mocy od 1 kW do 20 kW; magazyn energii o pojemności co najmniej 2 kWh. | Nabór zamknięto 20 lutego 2026 r. Przed ujęciem dotacji w kosztorysie sprawdź, czy ogłoszono nowy program lub nabór. |
| Retencja wody na działce | Moja Woda — poprzednia edycja | Zakup i montaż instalacji do zbierania, magazynowania i wykorzystywania deszczówki | W poprzedniej edycji: do 6 000 zł i do 80% kosztów kwalifikowanych; zbiornik powinien mieć pojemność co najmniej 2 m³. | Zakres urządzeń i wymagane parametry określa regulamin konkretnego naboru. | Poprzedni nabór nie oznacza dostępności dotacji obecnie. Sprawdź programy następcze, w tym aktualne nabory dotyczące mikroretencji, na stronie właściwego funduszu lub samorządu. |
| Termomodernizacja istniejącego budynku | Czyste Powietrze | Między innymi wymiana nieefektywnego źródła ciepła, ocieplenie, wymiana okien i drzwi oraz modernizacja instalacji w istniejącym domu | Poziomy wsparcia zależą od dochodu, zakresu prac i aktualnego regulaminu; w opisywanych zasadach wskazano maksymalnie do 40%, 70% lub 100% kosztów kwalifikowanych. | Program dotyczy istniejącego, oddanego do użytkowania domu, a nie domu dopiero budowanego. Wskazywany w materiałach warunek własności wynosi zasadniczo co najmniej 3 lata, z wyjątkami określonymi regulaminem. | Nie planuj finansowania instalacji i prac wykonywanych jako element budowy nowego domu z tego programu. Przed zleceniem robót sprawdź aktualne progi dochodowe, limity kosztów i tryb składania wniosku. |
| Programy lokalne — OZE | Pożyczka OZE dla mieszkańców Małopolski | Mikroinstalacje fotowoltaiczne, wiatrowe lub hybrydowe, źródła ciepła OZE i magazyny energii | Pożyczka do 250 000 zł; oprocentowanie 0%; okres spłaty do 15 lat; możliwe umorzenie od 20% do 50% kapitału, zgodnie z warunkami programu. | Program regionalny; warunki zależą m.in. od lokalizacji inwestycji, rodzaju urządzeń i dostępności środków. Może obejmować również osoby budujące dom, jeśli spełniają regulamin. | Pożyczka jest zwrotna, a umorzenie nie jest automatyczne. Potwierdź dostępność naboru, koszty kwalifikowane i wymagany moment złożenia wniosku u operatora. |
| Programy lokalne — OZE | Pożyczka OZE dla mieszkańców województwa lubelskiego | Instalacje OZE do wytwarzania energii elektrycznej lub ciepła, także z magazynami energii i ciepła | Pożyczka do 300 000 zł; oprocentowanie 0%; spłata w okresie 7 lub 10 lat, zależnie od rodzaju inwestycji; karencja do 6 miesięcy. Program opisany w materiałach nie przewiduje umorzenia. | Wsparcie regionalne, uzależnione od miejsca realizacji i regulaminu. Zakres może obejmować również usunięcie wyrobów zawierających azbest przed montażem instalacji. | Sprawdź, czy trwa nabór i czy inwestycję można rozpocząć przed podpisaniem umowy pożyczki. Nie traktuj pożyczki jak bezzwrotnej dotacji. |
| Programy lokalne — pozostałe inwestycje | Dotacje gminne, powiatowe i wojewódzkie | W zależności od lokalnego programu: OZE, przydomowe oczyszczalnie ścieków, przyłącza kanalizacyjne, zbiorniki na deszczówkę lub usuwanie azbestu | Nie ma jednej ogólnopolskiej kwoty. Limity, procent refundacji, kryteria i budżet ustala organizator konkretnego naboru. | Uprawnienie zwykle zależy od miejsca położenia nieruchomości, własności budynku, rodzaju inwestycji i spełnienia wymagań technicznych. | Sprawdź BIP i stronę swojej gminy, urzędu miasta oraz właściwego WFOŚiGW. Nabory mogą być krótkie, sezonowe i ograniczone pulą środków. |
| Finansowanie budowy bez wkładu własnego | Rodzinny Kredyt Mieszkaniowy | Kredyt może finansować budowę i wykończenie domu jednorodzinnego oraz — przy spełnieniu warunków programu — zakup działki w celu budowy domu | Gwarancja BGK może wynieść maksymalnie 100 000 zł. Łączna wartość gwarancji i wkładu własnego nie może przekroczyć 200 000 zł ani 20% kosztów przedsięwzięcia. Prowizja za gwarancję: 1% jej kwoty, maksymalnie 1 000 zł. | Minimalny okres kredytowania: 15 lat; kredyt udzielany w złotych. Bank nadal bada zdolność kredytową, dochody, zobowiązania i kosztorys. | To kredyt, a nie bezzwrotna dotacja. Warunki dotyczące własności nieruchomości, gospodarstwa domowego i banków udzielających kredytu sprawdź przed złożeniem wniosku. |
| Spłata rodzinna | Wsparcie przy Rodzinnym Kredycie Mieszkaniowym | Spłata części kapitału kredytu po powiększeniu gospodarstwa domowego | 20 000 zł po pojawieniu się drugiego dziecka; 60 000 zł po pojawieniu się trzeciego lub kolejnego dziecka. | Kwota trafia na spłatę kapitału, nie na rachunek kredytobiorcy. Wniosek składa się w banku udzielającym kredytu; zasadniczo w ciągu roku od narodzin lub przysposobienia dziecka. | Obowiązują dodatkowe warunki dotyczące nieruchomości i gospodarstwa domowego. Potwierdź je w banku przed założeniem, że wsparcie będzie przysługiwać. |
| Oszczędzanie na budowę lub działkę | Konto Mieszkaniowe i Premia Mieszkaniowa | Oszczędności można przeznaczyć m.in. na zakup działki pod budowę, budowę i wykończenie domu albo zakup pierwszego domu lub mieszkania | Wpłaty od 300 zł do 2 000 zł miesięcznie. Aby zachować prawo do premii za dany rok, trzeba dokonać co najmniej 11 wpłat po minimum 300 zł. | Premia zależy od korzystniejszego z dwóch wskaźników: średniorocznej inflacji lub zmiany ceny 1 m² powierzchni użytkowej budynku mieszkalnego. | To rozwiązanie dla osób planujących inwestycję z wyprzedzeniem, a nie źródło natychmiastowej dotacji. Wypłata premii wymaga spełnienia ustawowych warunków i wykorzystania środków na cel mieszkaniowy. |
| Ulga podatkowa | Ulga termomodernizacyjna | Wybrane wydatki na termomodernizację istniejącego domu jednorodzinnego, np. pompę ciepła, fotowoltaikę, ocieplenie lub wymianę stolarki — zgodnie z aktualnym wykazem | Do 53 000 zł odliczenia na podatnika; u małżonków będących odrębnymi podatnikami możliwy łączny limit do 106 000 zł. | Ulga dotyczy termomodernizacji istniejącego domu, a nie zwykłych kosztów budowy nowego budynku. Wymagane są dokumenty potwierdzające wydatki, w tym właściwe faktury. | Niewykorzystaną część można rozliczać w kolejnych latach, maksymalnie przez 6 lat. Sprawdź aktualny katalog wydatków i zasady łączenia ulgi z dotacjami; koszt sfinansowany dotacją nie powinien być odliczany ponownie. |
| Planowanie i ochrona refundacji | Wniosek o dofinansowanie | Dokumentacja inwestycji, zakupów, montażu, parametrów energetycznych i prawa do nieruchomości | Kwota refundacji zależy od programu; brak jednego wspólnego limitu ani jednej listy dokumentów. | Przed zakupem sprawdź, czy wniosek trzeba złożyć przed rozpoczęciem prac, czy program refunduje zakończoną inwestycję oraz które urządzenia i koszty są kwalifikowane. | Zachowaj faktury, umowy, potwierdzenia płatności, protokoły odbioru, karty techniczne urządzeń, dokumenty budowlane i energetyczne. Wydatki poniesione przed wymaganym terminem mogą zostać odrzucone. |
Dotacje na pompy ciepła i odnawialne źródła energii w nowym domu
Już na etapie budowy nowego domu zaplanowałem pompę ciepła i instalację fotowoltaiczną. Dzięki temu mogłem dobrać urządzenia do potrzeb budynku, zamiast przerabiać gotową instalację. Najważniejszym ogólnopolskim wsparciem dla nowych domów pozostaje program „Moje Ciepło”. Dotacja pokrywa do 30% kosztów kwalifikowanych, a posiadacze Karty Dużej Rodziny mogą otrzymać do 45%. Maksymalna kwota wynosi 21 000 zł na pompę gruntową lub 7 000 zł na powietrzną. Budynek musi też spełnić konkretny warunek energetyczny: jego wskaźnik EP nie może przekraczać 55 kWh/m² rocznie dla ogrzewania, wentylacji i ciepłej wody. Nabór ma trwać do 31 grudnia 2026 roku lub do wyczerpania środków, dlatego przed zakupem sprawdzam aktualny regulamin i terminy.
Przy fotowoltaice i magazynie energii ostrożnie podchodzę do obietnic sprzedawców. Nabór „Mój Prąd 6.0” zakończył się 12 września 2025 roku, a kolejna edycja w dotychczasowej formule nie ruszyła. Z kolei przejściowe wsparcie na przydomowe magazyny energii zamknięto 30 kwietnia 2026 roku. Ewentualny nowy nabór traktuję więc jako niepewny, dopóki nie pojawi się oficjalny regulamin. Warto też sprawdzić lokalne pożyczki OZE: w Małopolsce można uzyskać do 250 000 zł z oprocentowaniem 0% i możliwością umorzenia części kapitału, a na Lubelszczyźnie — do 300 000 zł. Warunki zależą od miejsca inwestycji, dlatego pytam o nie w gminie lub właściwym funduszu ochrony środowiska.
Uniknij kosztownej pomyłki: najpierw warunki, potem zakup
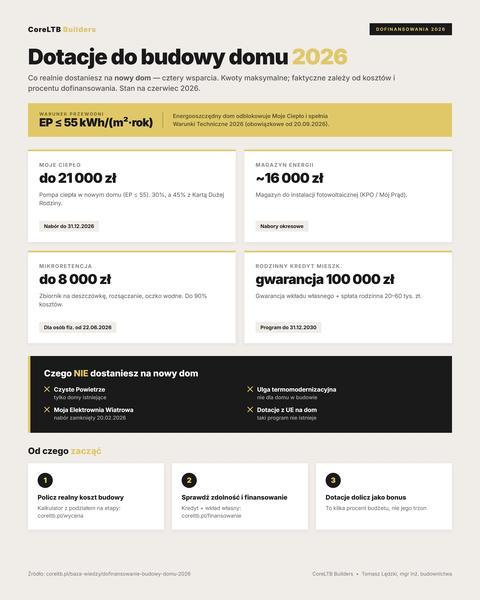
Najpierw rozróżniam wsparcie dla nowych i istniejących budynków. Program „Czyste Powietrze” finansuje modernizację domu oddanego do użytkowania, a nie instalacje montowane podczas budowy. Podobnie ulga termomodernizacyjna obejmuje przedsięwzięcia w istniejącym domu, dlatego nie zakładam, że odliczę od podatku pompę ciepła kupioną w ramach nowej inwestycji. Ponieważ programy dotacyjne często wymagają, by najpierw opłacić urządzenie i montaż, a dopiero potem ubiegać się o zwrot, zachowuję faktury, protokoły odbioru, dokumenty budowlane i potwierdzenie parametrów energetycznych. Przed podpisaniem umowy sprawdzam też, czy wydatek kwalifikuje się do wsparcia.
Podczas projektowania uwzględniam nie tylko cenę pompy, lecz także jej moc, koszt instalacji, przewidywane zużycie prądu oraz możliwość połączenia systemu z fotowoltaiką lub magazynem energii. Dotacja obniża koszt początkowy, ale nie zastępuje własnego budżetu: zwykle obejmuje tylko część kwalifikowanych wydatków, a wypłatę można otrzymać dopiero po zakończeniu prac. Dlatego najpierw porównuję oferty i sprawdzam lokalne nabory, a dopiero później ustalam termin zakupu. W ten sposób unikam montażu urządzenia, które nie spełnia wymogów programu.
Wskazówka: przed wyborem pompy ciepła poproś projektanta o obliczenie zapotrzebowania cieplnego domu — właściwie dobrana moc pomaga spełnić wymagania programu i uniknąć zarówno zbędnych kosztów zakupu, jak i wyższych rachunków za energię.
Lokalne programy wsparcia mogą obniżyć koszty ekologicznych inwestycji
Lista obejmuje lokalne formy wsparcia, sposoby ich wyszukiwania oraz zasady, które warto poznać przed ekologiczną inwestycją. Pamiętaj, że dostępność i warunki programów zależą od lokalizacji domu oraz aktualnego naboru.
- Sprawdź dotacje w gminie i powiecie. Samorządy mogą dofinansować m.in. instalacje OZE, wymianę źródeł ciepła, przydomowe oczyszczalnie ścieków, przyłącza kanalizacyjne, usuwanie azbestu oraz zbiorniki i systemy do zagospodarowania deszczówki. Ponieważ nie każda miejscowość oferuje takie programy, sprawdź aktualne nabory w urzędzie gminy lub miasta oraz w jego Biuletynie Informacji Publicznej.
- Zapytaj o regionalne pożyczki na OZE. Na przykład w Małopolsce opisywano preferencyjną pożyczkę do 250 tys. zł, oprocentowaną na 0%, ze spłatą do 15 lat i możliwością częściowego umorzenia. Z kolei w województwie lubelskim wskazywano pożyczki do 300 tys. zł, również z oprocentowaniem 0%; okres spłaty zależy tam od rodzaju inwestycji, a pożyczkobiorca może skorzystać z karencji. Potwierdź warunki, limity i dostępność u realizatora programu, bo nabory mogą się zmieniać.
- Skontaktuj się z właściwym WFOŚiGW. Wojewódzkie fundusze ochrony środowiska mogą ogłaszać własne nabory i informować o regionalnym wsparciu. Sprawdź także harmonogramy NFOŚiGW oraz regionalne serwisy Funduszy Europejskich, ponieważ część lokalnych programów finansują środki unijne.
- Ustal, kiedy możesz ponieść wydatek. Niektóre programy wymagają złożenia wniosku przed podpisaniem umowy z wykonawcą lub rozpoczęciem prac, inne zaś refundują poniesione już koszty. Jeśli zbyt wcześnie zamówisz urządzenie albo otrzymasz fakturę, program może nie uznać wydatku. Dlatego przed inwestycją przeczytaj regulamin i potwierdź, które koszty kwalifikują się do dofinansowania.
- Przygotuj dokumenty i sprawdź kryteria. Przy składaniu wniosku mogą przydać się faktury i rachunki, dokument potwierdzający własność nieruchomości, zaświadczenia o dochodach, audyt lub świadectwo energetyczne. Przy budowie przygotuj także pozwolenie na budowę albo potwierdzenie jej zakończenia. Programy mogą brać pod uwagę dochód, rodzaj budynku, zastosowaną technologię i miejsce realizacji inwestycji.
Jak zaplanować wniosek o dofinansowanie i uniknąć utraty refundacji
Wykonaj poniższe kroki, aby dobrać finansowanie do etapu budowy, sprawdzić warunki programu i przygotować wniosek bez ryzyka utraty refundacji.
- Oddziel finansowanie budowy od dotacji celowej. Bezzwrotne wsparcie zwykle obejmuje tylko konkretne wydatki, takie jak zakup i montaż pompy ciepła, fotowoltaiki, magazynu energii, przydomowej turbiny wiatrowej czy systemu retencji deszczówki. Nie zakładaj więc, że dotacja pokryje materiały i całą budowę. Uwzględnij ją w budżecie dopiero wtedy, gdy potwierdzisz, że program działa i spełniasz jego warunki.
- Dobierz program do etapu, na którym znajduje się budynek. „Moje Ciepło” wspiera zakup pomp ciepła do nowych domów spełniających wymagania energetyczne; w przytoczonych zasadach limit EP wynosi 55 kWh/m² rocznie. Z kolei „Czyste Powietrze” finansuje modernizację istniejących, oddanych do użytkowania domów, a nie nową budowę. Ulga termomodernizacyjna także nie obejmuje kosztów budowy — można z niej skorzystać przy późniejszej termomodernizacji istniejącego domu jednorodzinnego. Przed wyborem wsparcia sprawdź aktualny regulamin oraz warunki dotyczące własności nieruchomości.
- Ustal, kiedy złożyć wniosek. Niektóre programy wymagają wniosku przed podpisaniem umowy z wykonawcą lub rozpoczęciem prac, a inne zwracają poniesione koszty. Dlatego sprawdź, od kiedy wydatki kwalifikują się do wsparcia, jaki termin obowiązuje i czy musisz zakończyć inwestycję przed złożeniem wniosku. Nie zamawiaj urządzeń ani nie rozpoczynaj prac, dopóki nie potwierdzisz tych zasad.
- Sprawdź, czy nabór nadal trwa, i nie uwzględniaj zapowiadanych dotacji w budżecie. Programy i ich edycje mogą się kończyć, zmieniać lub działać tylko w określonych terminach. Przekazane materiały wskazują m.in. na zakończenie naborów „Mój Prąd 6.0” i „Moja Elektrownia Wiatrowa” oraz brak nowego naboru „Moja Woda”. Nie traktuj zapowiadanego wsparcia jako pewnego, dopóki instytucja nie opublikuje regulaminu i terminu naboru. Sprawdzaj komunikaty NFOŚiGW, właściwego WFOŚiGW, gminy i instytucji prowadzącej program. Uważaj też na płatne oferty „gwarantowanej dotacji”.
- Potwierdź, że urządzenie spełnia wymagania programu. Zanim dokonasz zakupu, sprawdź, czy konkretny model, moc, pojemność i sposób montażu odpowiadają regulaminowi. Przykładowo, opisane zasady programu „Moja Elektrownia Wiatrowa” określały zakres mocy turbiny i minimalną pojemność magazynu energii, a „Moje Ciepło” — limit zapotrzebowania EP. Ponieważ wymagania mogą zmieniać się między edycjami, nie opieraj decyzji na starych limitach ani zapewnieniach sprzedawcy.
- Przygotuj dokumenty przed złożeniem wniosku. Zbierz załączniki wskazane w regulaminie, w tym potwierdzenie prawa do nieruchomości, faktury i dowody zapłaty oraz dokumenty zakupu i montażu urządzeń. W zależności od programu mogą być potrzebne również parametry lub certyfikaty, pozwolenie na budowę, potwierdzenie jej zakończenia, audyt lub świadectwo energetyczne, a także dokumenty dochodowe. Sprawdź, czy dane są zgodne we wszystkich dokumentach. Brak załącznika, nieczytelny dowód zapłaty lub różnica między wnioskodawcą a nabywcą wskazanym na fakturze mogą opóźnić rozpatrzenie wniosku albo doprowadzić do odmowy.
- Rozróżnij dotację, kredyt i oszczędności. Rodzinny Kredyt Mieszkaniowy nie jest bezzwrotną dotacją. Gwarancja BGK może zastąpić brakujący wkład własny, ale bank nadal ocenia zdolność kredytową, dochody, kosztorys i zabezpieczenie. Natomiast Konto Mieszkaniowe służy osobom, które oszczędzają z wyprzedzeniem. Premię i zgromadzone środki można przeznaczyć na ustawowe cele mieszkaniowe, w tym budowę domu lub zakup działki pod budowę. Żadnego z tych instrumentów nie traktuj jak refundacji kosztów urządzeń.
- Nie odliczaj tego samego wydatku dwukrotnie. Jeśli dotacja pokrywa część inwestycji, sprawdź zasady rozliczenia pozostałych kosztów. Korzystając z ulgi termomodernizacyjnej, nie odliczaj wydatków sfinansowanych dotacją. Zachowaj faktury wystawione na uprawnionego właściciela lub współwłaściciela i sprawdź aktualny wykaz kwalifikowanych prac. Ulga wynosi maksymalnie 53 000 zł na podatnika i obejmuje termomodernizację istniejącego domu, a nie koszty jego budowy.
- Po złożeniu wniosku pilnuj terminów i dokumentacji. Zachowaj kopię wniosku, załączników, faktur, potwierdzeń płatności i korespondencji z instytucją. Odpowiadaj terminowo na wezwania, zgłaszaj wymagane zmiany i przechowuj dokumentację także po otrzymaniu środków. Jeśli program wyznacza termin zakończenia prac, monitoruj harmonogram i odbiory. Przekroczenie terminu lub brak dokumentu końcowego może pozbawić Cię refundacji albo zmusić do jej zwrotu.