Ireneusz Wojtunik
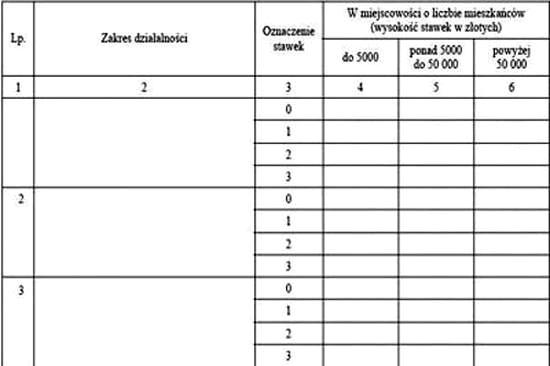
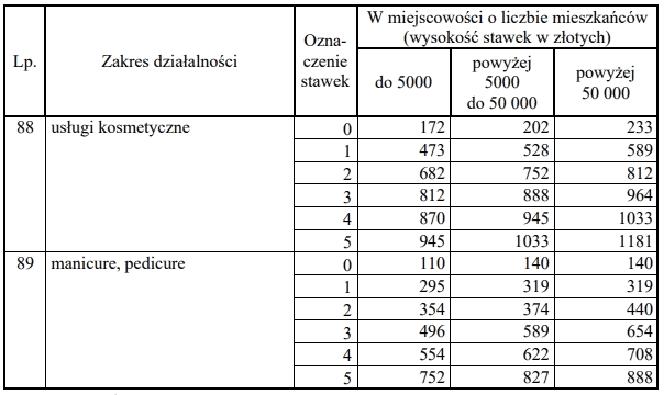
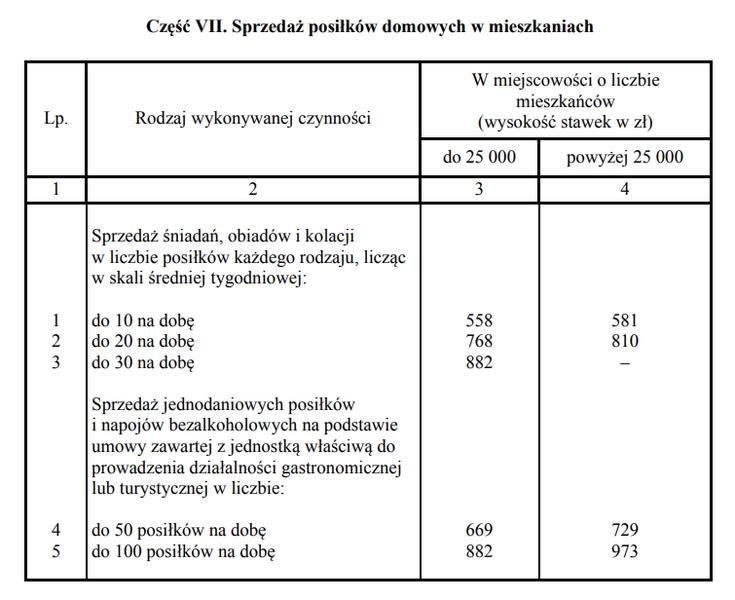
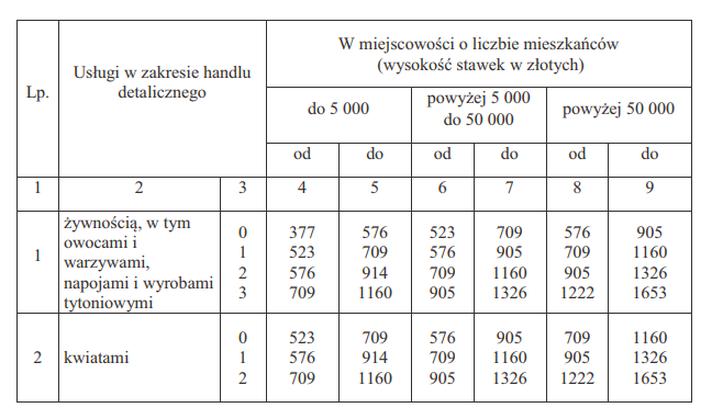
Podatek w formie karty nie zależy od przychodu ani dochodu. Zamiast tego urząd skarbowy ustala stałą miesięczną kwotę i określa ją w decyzji na dany rok. Jej wysokość zależy przede wszystkim od rodzaju działalności, liczby zatrudnionych osób, miejscowości, w której prowadzę firmę, oraz zakresu usług wskazanego w tabelach ustawowych. Dlatego w tej samej branży jednoosobowa firma w małej miejscowości może płacić inną kwotę niż zakład zatrudniający pracowników w większym mieście.
- Karta podatkowa nie ma limitu przychodów — podatek jest stałą kwotą ustalaną co roku przez urząd, niezależnie od faktycznego przychodu i dochodu.
- Wysokość podatku zależy m.in. od rodzaju działalności, liczby pracowników i miejsca jej prowadzenia. Nie można odliczać kosztów ani strat, ale podatek można pomniejszyć o 19% zapłaconej składki zdrowotnej.
- W 2026 r. z karty mogą korzystać wyłącznie podatnicy, którzy stosowali ją w 2021 r. i nie zrezygnowali z niej ani nie utracili prawa po 31 grudnia 2021 r. Nowi użytkownicy nie mogą wybrać tej formy.
- Prawo do karty zależy od spełniania warunków ustawowych, m.in. prowadzenia dozwolonej działalności w Polsce, przestrzegania limitów zatrudnienia i zasad korzystania z usług zewnętrznych.
- Zmiany dotyczące zatrudnienia, miejsca lub zakresu działalności, które mogą wpłynąć na prawo do karty albo wysokość podatku, trzeba zgłosić urzędowi w ciągu 7 dni.
- Podatek płaci się co miesiąc do 7. dnia następnego miesiąca, a za grudzień — do 28 grudnia. Po zakończeniu roku składa się PIT-16A dotyczący zapłaconych składek zdrowotnych.
- Od decyzji ustalającej podatek można odstąpić w ciągu 14 dni od jej doręczenia. Osobny limit sprzedaży może dotyczyć zwolnienia z VAT, ale nie jest limitem przychodów dla karty podatkowej.
Obecnie z karty mogą korzystać tylko przedsiębiorcy, którzy rozliczali się w ten sposób już w 2021 roku i po 31 grudnia tego roku nie zrezygnowali z tej formy ani nie utracili do niej prawa. Nie mogę wybrać karty po raz pierwszy, nawet jeśli prowadzę działalność ujętą w ustawowym katalogu. Katalog obejmuje między innymi wybrane usługi rzemieślnicze, handel detaliczny, gastronomię bez sprzedaży alkoholu o zawartości powyżej 1,5%, transport jednym pojazdem, opiekę domową i udzielanie lekcji na godziny.
Stała kwota podatku może zaskoczyć przy niższych przychodach
Naczelnik urzędu skarbowego określa kwotę podatku w nowej decyzji na każdy rok. Jeśli w trakcie roku zmieni się liczba pracowników, miejsce prowadzenia działalności lub jej zakres, muszę zgłosić to urzędowi w ciągu 7 dni. Wówczas nowa stawka może obowiązywać od miesiąca, w którym zaszła zmiana. Podatek płacę co miesiąc do 7. dnia kolejnego miesiąca, a za grudzień — do 28 grudnia. Mogę odliczyć 19% zapłaconej składki zdrowotnej, ale nie odliczę kosztów działalności ani składek społecznych. Jak już poruszamy się wokół tego tematu, Sprawdź, jak opowiedzieć o swoim wkładzie w firmę.
Jeśli nie odpowiada mi kwota wskazana w decyzji, mogę zrzec się karty w ciągu 14 dni od jej doręczenia i wybrać inną dopuszczalną formę opodatkowania. Stała należność ułatwia planowanie wydatków, jednak przy niskich lub nieregularnych przychodach może być niekorzystna, ponieważ nie maleje wraz z dochodem. Karta zwalnia z prowadzenia podatkowej księgi przychodów i rozchodów, ale wymaga przestrzegania warunków ustawowych. Po zakończeniu roku składam też PIT-16A dotyczący zapłaconych składek zdrowotnych.
Czy na karcie podatkowej obowiązuje limit przychodów?
Nie, karta podatkowa nie przewiduje limitu przychodów, którego przekroczenie samo w sobie odbierałoby mi prawo do tej formy opodatkowania. Jak masz czas i chęci to sprawdź, czy komornik może zająć becikowe. Mogę zarabiać więcej lub mniej, a wysokość podatku nadal określa decyzja naczelnika urzędu skarbowego, nie procent od przychodu czy dochodu. To jednak nie znaczy, że karta nie wiąże się z innymi ograniczeniami.
Przede wszystkim miesięczna kwota podatku zależy od rodzaju działalności, liczby zatrudnionych osób, miejscowości, w której prowadzę firmę, oraz szczegółów określonych w ustawowych tabelach. Urząd ustala podatek na dany rok w osobnej decyzji. Nie odliczam kosztów uzyskania przychodu ani nie obniżam podatku o poniesioną stratę, mogę za to pomniejszyć go o kwotę równą 19% zapłaconej składki zdrowotnej.
Ponadto nie mogę dziś po prostu wybrać karty podatkowej, jeśli wcześniej się z nią nie rozliczałem. Od 2022 roku mogą z niej korzystać wyłącznie podatnicy kontynuujący tę formę opodatkowania i niemający przerwy wynikającej z rezygnacji ani utraty prawa. Zatem nawet przy wysokich zarobkach mogę pozostać na karcie, o ile nadal spełniam wszystkie warunki dotyczące działalności.
Jeden błąd może odebrać prawo do karty podatkowej
Aby zachować kartę, muszę prowadzić działalność wymienioną w przepisach. Chodzi na przykład o wybrane usługi rzemieślnicze, handel detaliczny, gastronomię bez sprzedaży napojów alkoholowych o zawartości alkoholu powyżej 1,5%, transport jednym pojazdem, opiekę domową albo udzielanie lekcji na godziny. Nie mogę prowadzić poza zgłoszonym zakresem innej działalności gospodarczej. Ponadto małżonek nie może prowadzić firmy w tym samym zakresie, jeśli jej dochody opodatkowuje odrębnie.
Ograniczenia dotyczą także zatrudnienia i korzystania z usług zewnętrznych. Co do zasady nie mogę zlecać prac osobom niezatrudnionym na umowę o pracę ani korzystać z usług innych przedsiębiorstw, z wyjątkiem usług specjalistycznych niezbędnych do wykonania mojej usługi lub wyrobu. Nie wolno mi również wytwarzać wyrobów objętych akcyzą ani prowadzić zgłoszonej działalności poza Polską. Naruszenie tych warunków może pozbawić mnie prawa do karty, ale nie z powodu przekroczenia określonej kwoty przychodu.
Jeśli zmienię zakres działalności, miejsce jej prowadzenia albo liczbę zatrudnionych osób, a zmiana wpłynie na wysokość podatku lub prawo do karty, muszę zgłosić ją naczelnikowi urzędu skarbowego w ciągu 7 dni. W przeciwnym razie lub gdy podam nieprawdziwe dane, urząd może stwierdzić wygaśnięcie decyzji. Wówczas może zobowiązać mnie do rozliczenia dochodu na zasadach ogólnych za cały rok oraz prowadzenia odpowiedniej ewidencji od miesiąca następującego po doręczeniu decyzji.
Osobny limit dotyczy VAT, a nie samej karty podatkowej. Zwolnienie podmiotowe z VAT zależy od rocznej wartości sprzedaży i ma własny próg. Po jego przekroczeniu mogą powstać obowiązki rejestracyjne i ewidencyjne. Dlatego monitoruję obrót na potrzeby VAT, ale nie mylę go z limitem przychodów uprawniającym do karty — karta takiego limitu nie przewiduje.
Podatek z karty wpłacam co miesiąc do 7. dnia następnego miesiąca, natomiast należność za grudzień reguluję do 28 grudnia. Po zakończeniu roku składam PIT-16A dotyczący zapłaconych składek zdrowotnych; formularz ten nie jest zeznaniem o wysokości przychodu. Jeśli stawka mi nie odpowiada, mogę zrzec się karty w ciągu 14 dni od doręczenia decyzji. W praktyce sprawdzam więc przede wszystkim, czy moja działalność nadal spełnia ustawowe warunki, a nie czy osiągnąłem określony poziom zarobków.
Kto może kontynuować rozliczanie kartą podatkową po 2021 roku?
Z karty podatkowej mogę korzystać tylko wtedy, gdy rozliczałem się w tej formie wcześniej i po zmianie przepisów nie zrezygnowałem z niej ani nie utraciłem do niej prawa. Dlatego nowy przedsiębiorca nie może dziś wybrać karty, a osoba stosująca inną formę opodatkowania nie może się na nią przełączyć. Karta pozostaje dostępna wyłącznie w ramach kontynuacji.
Oprócz zachowania ciągłości rozliczeń muszę spełnić pozostałe warunki: prowadzić w Polsce działalność wymienioną w ustawie, nie wykonywać innej działalności gospodarczej ani nie wytwarzać wyrobów objętych akcyzą. Nie mogę też korzystać z usług zewnętrznych firm ani osób niezatrudnionych na umowę o pracę, z wyjątkiem usług specjalistycznych niezbędnych do wykonania zlecenia. Znaczenie ma również to, czy mój małżonek prowadzi firmę w tym samym zakresie.
Warunki korzystania z karty podatkowej obejmują:
- kontynuowanie rozliczeń w tej formie po zmianie przepisów;
- prowadzenie w Polsce działalności wymienionej w ustawie;
- nieprowadzenie innej działalności gospodarczej i niewytwarzanie wyrobów objętych akcyzą;
- niekorzystanie z usług zewnętrznych firm ani osób niezatrudnionych na umowę o pracę, z wyjątkiem usług specjalistycznych;
- uwzględnienie zakresu działalności gospodarczej małżonka.
7 dni na zgłoszenie zmian, które mogą odebrać prawo do karty
Kartą mogą być objęte między innymi wybrane usługi rzemieślnicze, handel detaliczny, gastronomia bez sprzedaży alkoholu o zawartości powyżej 1,5%, transport jednym pojazdem, opieka domowa i prywatne lekcje udzielane na godziny. Co roku naczelnik urzędu skarbowego ustala podatek w decyzji; jego wysokość zależy między innymi od rodzaju działalności, liczby zatrudnionych i wielkości miejscowości. Następnie co miesiąc płacę ustaloną kwotę, nie prowadząc podatkowej księgi przychodów i rozchodów. Kwota podatku jest ustalana w corocznej decyzji. A jak już tu jesteś, sprawdź, jak zarabiać na Allegro bez podatku.
Jeśli zmieni się zatrudnienie, miejsce lub zakres działalności, a zmiana wpłynie na prawo do karty albo wysokość podatku, muszę powiadomić urząd skarbowy w ciągu 7 dni. W przeciwnym razie mogę utracić tę formę opodatkowania i rozliczać firmę na zasadach ogólnych. Jeśli sam zgłoszę utratę prawa, mogę przejść na ryczałt, o ile spełniam jego warunki. Ponadto mogę zrezygnować z karty w ciągu 14 dni od doręczenia decyzji ustalającej podatek.
Warto pamiętać, że karta podatkowa nie zależy od faktycznego przychodu — urząd ustala stałą miesięczną kwotę, ale zmiany w firmie mogą wpłynąć na jej wysokość lub prawo do tej formy rozliczeń.
Jakie warunki i ograniczenia mogą pozbawić prawa do karty podatkowej?
Lista obejmuje warunki, których naruszenie może pozbawić prawa do karty podatkowej, oraz błędy formalne, które mogą doprowadzić do wygaśnięcia decyzji ustalającej podatek.
- Utrata prawa do kontynuowania karty. Od 2022 r. z tej formy opodatkowania mogą korzystać tylko podatnicy, którzy stosowali ją w 2021 r. i po 31 grudnia 2021 r. ani z niej nie zrezygnowali, ani nie utracili do niej prawa. Nowi przedsiębiorcy nie mogą wybrać karty. Co więcej, osoba, która z niej zrezygnuje lub utraci uprawnienie, nie może do niej wrócić.
- Prowadzenie działalności poza zakresem objętym kartą. Karta obejmuje wyłącznie rodzaje działalności wskazane w ustawie i jej załącznikach. Należą do nich m.in. wybrane usługi i działalność wytwórczo-usługowa, handel detaliczny, gastronomia, transport jednym pojazdem, usługi rozrywkowe, opieka domowa, ochrona zdrowia, weterynaria oraz udzielanie lekcji. Dlatego rozszerzenie działalności poza dozwolony zakres lub rozpoczęcie innej działalności gospodarczej może skutkować utratą prawa do karty.
- Przekroczenie limitu zatrudnienia. Dopuszczalna liczba pracowników zależy od rodzaju działalności i właściwych przepisów. Jej przekroczenie może pozbawić podatnika prawa do karty. Jeśli podatnik ma obowiązek prowadzić ewidencję zatrudnienia, powinien robić to rzetelnie.
- Korzystanie z niedozwolonych usług zewnętrznych. Co do zasady podatnik nie może korzystać z usług osób, których nie zatrudnia na umowę o pracę, ani z usług innych przedsiębiorstw lub zakładów. Wyjątek stanowią usługi specjalistyczne: dotyczą prac spoza zgłoszonego zakresu działalności, niezbędnych do wykonania wyrobu lub usługi, oraz związanych z nimi czynności towarzyszących.
- Inna działalność małżonka lub własna działalność poza kartą. Podatnik może naruszyć warunki karty, jeśli małżonek prowadzi działalność w tym samym zakresie, a dochody z niej rozlicza odrębnie na zasadach ogólnych, podatkiem liniowym lub ryczałtem. Ponadto podatnik nie może prowadzić innej działalności gospodarczej poza jednym rodzajem zgłoszonym do karty.
- Wytwarzanie wyrobów akcyzowych lub działalność poza Polską. Podatnik może utracić prawo do karty, jeśli wytwarza wyroby objęte podatkiem akcyzowym albo prowadzi działalność objętą kartą poza terytorium Polski.
- Podanie nieprawdziwych danych. Decyzja może wygasnąć, jeśli podatnik podał we wniosku o kartę niezgodne ze stanem faktycznym informacje, które doprowadziły do nieuzasadnionego zastosowania tej formy opodatkowania lub ustalenia zbyt niskiego podatku. Podobne skutki mogą mieć nieprawdziwe informacje o zmianach albo dane na rachunku lub fakturze istotnie odbiegające od rzeczywistości.
- Niezgłoszenie zmian w terminie. Podatnik ma 7 dni, by pisemnie zawiadomić naczelnika urzędu skarbowego o zmianach, które odbierają mu prawo do karty lub wpływają na wysokość podatku. Obowiązek dotyczy m.in. zatrudnienia oraz miejsca, rodzaju lub zakresu działalności. Jeśli podatnik nie zgłosi zmian albo poda nieprawdziwe dane, decyzja może wygasnąć.
- Nierzetelna ewidencja zatrudnienia. Podatnik, który ma obowiązek prowadzić ewidencję, ryzykuje utratę prawa do karty, jeśli jej nie prowadzi lub robi to nierzetelnie. Dotyczy to zwłaszcza sytuacji, gdy zatrudnia więcej osób, niż zgłosił urzędowi.
FAQ – Najczęściej zadawane pytania
Czy w 2026 roku obowiązuje limit przychodów dla osób rozliczających się kartą podatkową?
Nie. Karta podatkowa nie przewiduje limitu przychodów, a sama wysokość zarobków nie powoduje utraty prawa do tej formy opodatkowania. Trzeba jednak nadal spełniać pozostałe warunki ustawowe.
Od czego zależy wysokość podatku na karcie podatkowej?
Naczelnik urzędu skarbowego ustala stałą miesięczną kwotę w decyzji na dany rok. Jej wysokość zależy przede wszystkim od rodzaju działalności, liczby zatrudnionych osób, miejscowości oraz zakresu usług.
Kto może korzystać z karty podatkowej w 2026 roku?
Mogą z niej korzystać wyłącznie podatnicy, którzy rozliczali się w tej formie w 2021 roku i później nie zrezygnowali z niej ani nie utracili do niej prawa. Nowi przedsiębiorcy nie mogą wybrać karty po raz pierwszy.
Jakie zmiany w działalności trzeba zgłosić urzędowi skarbowemu?
Zmianę liczby zatrudnionych osób, miejsca prowadzenia działalności lub jej zakresu należy zgłosić naczelnikowi urzędu skarbowego w ciągu 7 dni, jeśli może ona wpłynąć na prawo do karty albo wysokość podatku. Niedopełnienie tego obowiązku może skutkować wygaśnięciem decyzji.
Do kiedy płaci się podatek na karcie i jaki formularz składa się po zakończeniu roku?
Podatek płaci się co miesiąc do 7. dnia następnego miesiąca, a należność za grudzień — do 28 grudnia. Po zakończeniu roku składa się PIT-16A dotyczący zapłaconych składek zdrowotnych.