Ireneusz Wojtunik
Prywatnych ofert pożyczek pod weksel szukałbym przede wszystkim w serwisach ogłoszeniowych, lokalnych grupach internetowych i na forach, gdzie ogłaszają się osoby dysponujące własnym kapitałem. Sama oferta nie potwierdza wiarygodności pożyczkodawcy. Szczególną ostrożność zachowałbym wobec haseł takich jak „pożyczka dla każdego”, „bez sprawdzania czegokolwiek” czy „pieniądze od ręki”. Odmowa finansowania przez banki i firmy pożyczkowe może wywoływać presję czasu, dlatego przed podjęciem decyzji warto sprawdzić każdy szczegół.
- Pożyczek pod weksel najczęściej udzielają prywatni inwestorzy ogłaszający się w serwisach internetowych, lokalnych grupach i na forach. Samo ogłoszenie nie potwierdza wiarygodności pożyczkodawcy.
- Przed podpisaniem sprawdź tożsamość pożyczkodawcy oraz dokładnie porównaj otrzymywaną kwotę z całkowitą sumą do spłaty, terminami, odsetkami i dodatkowymi opłatami. Poproś o projekt umowy i zachowaj kopie dokumentów.
- Szczególną ostrożność zachowaj przy wekslu in blanco. Ustal na piśmie, kiedy i do jakiej maksymalnej kwoty można go uzupełnić; nie podpisuj pustych formularzy ani dokumentów, których nie rozumiesz.
- Weksel może ułatwić wierzycielowi dochodzenie należności w sądzie, a w dalszej kolejności egzekucję. Mniej formalności i brak sprawdzania historii kredytowej nie oznaczają bezpieczniejszej ani korzystniejszej oferty.
- Nie płać z góry za rozpatrzenie wniosku, ubezpieczenie lub uruchomienie przelewu bez jasnej podstawy. Nie oddawaj oryginału dowodu osobistego i nie ulegaj presji szybkiego podpisu.
- Jeśli finansowanie zagraża dalszym problemom ze spłatą, skontaktuj się z obecnymi wierzycielami i ustal realny plan uregulowania długów. W razie wątpliwości skonsultuj dokumenty z prawnikiem, rzecznikiem konsumentów lub doradcą zadłużeniowym.
Przed podpisaniem umowy poprosiłbym o pełne imię i nazwisko pożyczkodawcy, adres, dane kontaktowe oraz dokument potwierdzający tożsamość. Następnie sprawdziłbym, czy informacje zgadzają się w umowie, ogłoszeniu i korespondencji. Nie zapłaciłbym z góry za „rozpatrzenie wniosku”, ubezpieczenie ani uruchomienie przelewu. Porównałbym kwotę, którą mam otrzymać, z całkowitą sumą do spłaty, terminami, odsetkami i dodatkowymi kosztami. Jak już śledzisz takie zagadnienia to sprawdź, jak wybrać bezpieczną kwotę hipoteki umownej. Zanim przekażę skan dokumentu lub złożę podpis, poprosiłbym o projekt umowy na piśmie.
Pośpiech przy podejmowaniu decyzji finansowych może prowadzić do kosztownych błędów. Zanim podpiszesz dokumenty lub przekażesz pieniądze, dokładnie sprawdź warunki i tożsamość pożyczkodawcy.
Weksel in blanco? Zabezpiecz się przed kosztownym błędem
Weksel może stanowić podstawę dochodzenia należności w sądzie, dlatego nie traktowałbym go jak zwykłego formularza. Szczególnie ostrożnie podszedłbym do weksla in blanco: przed podpisaniem uzgodniłbym na piśmie, kiedy i do jakiej maksymalnej kwoty pożyczkodawca może go uzupełnić. Zachowałbym kopie wszystkich podpisanych dokumentów. Ponadto sprawdziłbym, czy umowa jasno określa kwotę pożyczki, datę i miejsce spłaty oraz zasady naliczania kosztów. Skoro o tym mowa, poznaj różnice między KPO a pożyczką i zasady spłaty. Nie podpisałbym pustych kartek, nie uległbym presji i nie oddałbym oryginału dowodu osobistego.
Gdybym miał wątpliwości, skonsultowałbym dokumenty z prawnikiem lub miejskim rzecznikiem konsumentów. Nie przelałbym pieniędzy na prywatne konto bez potwierdzenia podstawy opłaty. Zachowałbym ogłoszenie, wiadomości, potwierdzenia przelewów i kopię umowy, a podejrzenie oszustwa zgłosiłbym policji. Pożyczka prywatna może wymagać mniej formalności niż oferta instytucji finansowej, ale nie gwarantuje bezpieczeństwa. Jeśli kolejna rata miałaby pogłębić moje zadłużenie, najpierw porozmawiałbym z obecnymi wierzycielami i ustalił realny plan spłaty.
Gdzie szukać bezpieczniejszego finansowania pod weksel?
Pożyczki pod weksel oferują głównie prywatni inwestorzy, którzy zamieszczają ogłoszenia w serwisach internetowych i na forach. Takie finansowanie wiąże się jednak z dużym ryzykiem, szczególnie gdy pożyczkodawca żąda weksla in blanco. Dlatego przed podjęciem decyzji dokładnie sprawdź warunki, rozważ bezpieczniejsze opcje i nie podpisuj dokumentów, których nie rozumiesz.
- Najpierw sprawdź standardowe oferty pożyczkowe. Zapytaj bank lub legalnie działającą firmę pożyczkową o dostępne warunki. Instytucje te oceniają zdolność do spłaty, więc odmowa może być sygnałem, by nie zaciągać kolejnego zobowiązania bez planu jego uregulowania.
- Do prywatnych ogłoszeń podchodź ostrożnie. Osoba prywatna, która udziela pożyczki pod weksel, samodzielnie ustala warunki. Jednak sama obecność ogłoszenia w serwisie lub na forum nie potwierdza wiarygodności inwestora ani bezpieczeństwa umowy.
- Przed podpisaniem przeczytaj umowę i sprawdź weksel. Ustal na piśmie kwotę pożyczki, całkowitą sumę do spłaty, terminy oraz zasady naliczania kosztów. Zadbaj, by weksel jasno określał zobowiązanie. Nie podpisuj weksla in blanco ani dokumentu z pustymi polami, ponieważ później może być trudno ustalić, jaką kwotę obejmuje.
- Pamiętaj, że mało formalności nie oznacza małego ryzyka. Zwykle wystarczy dowód tożsamości i podpis, a inwestor może pominąć sprawdzenie historii kredytowej oraz dochodów. Dzięki temu łatwiej uzyskasz pieniądze, ale nie zyskasz ochrony przed niekorzystnymi warunkami. Co więcej, wierzyciel może wykorzystać weksel, by dochodzić roszczeń w sądzie i w postępowaniu egzekucyjnym.
- Przy problemach ze spłatą najpierw ogranicz zadłużenie. Skontaktuj się z obecnymi wierzycielami i zapytaj o zmianę harmonogramu lub inne możliwości spłaty. Kolejna pożyczka może pogłębić kłopoty, dlatego w trudnej sytuacji rozważ profesjonalną pomoc w sprawach zadłużenia. Sprawdź też, czy możesz skorzystać z rozwiązań takich jak upadłość konsumencka.
Weksel in blanco: jakie ryzyko niesie podpisanie dokumentu
Podpisując weksel in blanco, możesz ułatwić wierzycielowi dochodzenie roszczeń, a zarazem narazić się na poważne straty — zwłaszcza jeśli uzupełni on dokument niezgodnie z ustaleniami. Zanim złożysz podpis, sprawdź najważniejsze zagrożenia i warunki.
- Wierzyciel może wpisać kwotę i termin płatności. Weksel in blanco to podpisany dokument z niewypełnionymi polami. Jeśli nie ustalicie jasno, kiedy i na jakich zasadach wierzyciel może go uzupełnić, może wpisać kwotę, którą kwestionujesz, oraz wyznaczyć termin zapłaty. W razie sporu o prawidłowość uzupełnienia możesz potrzebować pomocy prawnej.
- Weksel może posłużyć do dochodzenia długu. Wierzyciel może na jego podstawie dochodzić zapłaty w sądzie, a następnie skierować sprawę do egzekucji. Jeśli skutecznie wyegzekwuje roszczenie, możesz ponieść dodatkowe koszty i stracić część majątku.
- Możesz nie znać całkowitej kwoty zobowiązania. Ryzyko rośnie, gdy weksel zabezpiecza pożyczkę, a umowa nie określa dokładnie odsetek, opłat i kosztów. Dlatego przed podpisaniem ustal, jakie zobowiązania obejmuje zabezpieczenie i jak wierzyciel obliczy należność.
- Warunki prywatnej pożyczki mogą być jednostronne. Prywatni inwestorzy często sami ustalają warunki pożyczek zabezpieczonych wekslem. Minimalne formalności i brak weryfikacji historii kredytowej mogą kusić osoby, którym odmówiły banki lub firmy pożyczkowe. Nie oznacza to jednak, że oferta jest bezpieczna lub korzystna.
- Weksel może trafić do innego wierzyciela. W określonych sytuacjach ktoś może przekazać weksel innej osobie albo wykorzystać go do dochodzenia zapłaty. Ustal więc, czy przeniesienie praw z dokumentu jest możliwe, na jakich zasadach i kto może zażądać zapłaty.
- Ustne zapewnienia nie zastąpią dokumentów. Przed podpisaniem poproś o umowę i porozumienie wekslowe. Dokumenty powinny precyzyjnie określać, kiedy, na jaką kwotę i w jakich okolicznościach wierzyciel może uzupełnić weksel. Zachowaj ich kopie, nie podpisuj pustych formularzy ani dokumentów, których nie rozumiesz.
- Kolejna pożyczka może pogłębić problemy finansowe. Jeśli odmówiono ci finansowania z powodu zadłużenia lub braku zdolności do spłaty, pożyczka zabezpieczona wekslem może zwiększyć obciążenia zamiast rozwiązać problem. Zamiast tego porozmawiaj z dotychczasowymi wierzycielami o warunkach spłaty i uporządkuj budżet. Jeśli sytuacja jest poważna, skonsultuj dostępne formy pomocy prawnej lub oddłużeniowej.
Warunki pożyczki pod weksel: wymagane dokumenty i ustalenie kwoty
Rozważając pożyczkę pod weksel, najpierw sprawdzam, kto udziela finansowania i na jakich warunkach. Zwykle robi to prywatny inwestor, który sam ustala wymagania; umowę mogą zawrzeć wyłącznie osoby pełnoletnie. Najczęściej wystarczy dowód osobisty, choć pożyczkodawca może poprosić także o zaświadczenie o dochodach lub zatrudnieniu. Brak standardowej weryfikacji BIK i niewiele formalności mogą kusić, zwłaszcza po odmowie w banku lub firmie pożyczkowej. Nie oznacza to jednak, że oferta jest bezpieczna.
Ustalam na piśmie kwotę pożyczki, całkowitą sumę do zwrotu, termin spłaty oraz wszystkie opłaty i odsetki. Weksel powinien jasno określać zobowiązanie, a dokumenty — datę i miejsce wystawienia oraz płatności, dane stron i podpisy. Szczególnie uważam na weksel in blanco: bez precyzyjnego, pisemnego porozumienia określającego, kiedy i do jakiej maksymalnej kwoty można go uzupełnić, ryzykuję spór o wysokość długu. Dlatego nie podpisuję pustych formularzy ani dokumentów, których nie mogę spokojnie przeczytać i zrozumieć.
Podpis może drogo kosztować — najpierw oceń ryzyko i możliwości spłaty
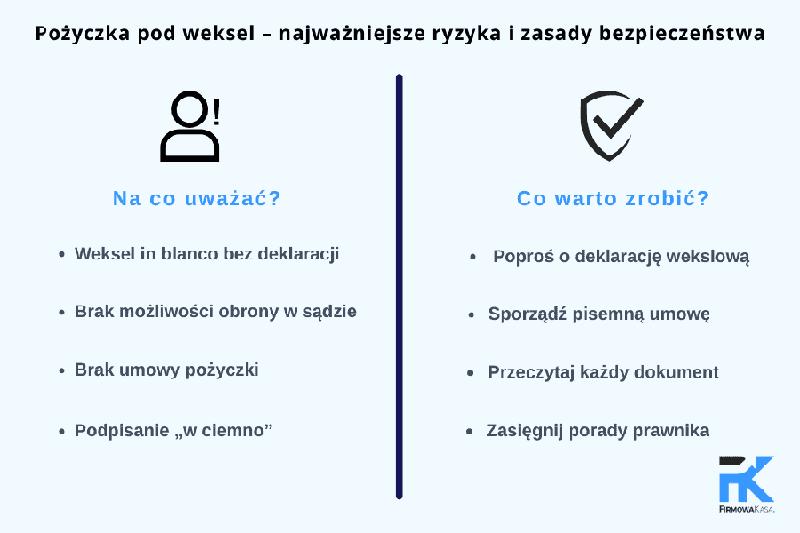
Zanim podejmę decyzję, porównuję otrzymaną kwotę z sumą, którą mam oddać, i sprawdzam, czy stać mnie na raty także przy nieprzewidzianych wydatkach. W umowie zapisuję harmonogram, terminy, sposób przekazania pieniędzy i konsekwencje opóźnienia, a ponadto proszę o kopię każdego podpisanego dokumentu. Weksel może ułatwić wierzycielowi dochodzenie roszczenia w sądzie, więc nie traktuję go jak zwykłego pokwitowania. Jeśli warunki są niejasne, kwota do spłaty odbiega od ustaleń lub ktoś naciska na szybki podpis, rezygnuję i proszę o niezależną konsultację.
Choć pożyczka pod weksel może wymagać mniej formalności, wiąże się z poważnym ryzykiem — szczególnie gdy mam już zadłużenie lub nieregularne dochody. Brak sprawdzania baz nie oznacza, że finansowanie będzie łatwe i tanie: prywatny pożyczkodawca sam ustala warunki, a niekorzystny zapis może zwiększyć koszt zobowiązania. Jeśli nie mogę bezpiecznie spłacić pożyczki, nie zaciągam kolejnej. Jak już zgłębiasz temat to sprawdź, gdzie szukać pożyczki bez BIK i jak uniknąć kłopotów finansowych. Zamiast tego rozmawiam z obecnymi wierzycielami o ratach lub innych sposobach uporządkowania długów.
Wskazówka: przed podpisaniem poproś o projekt umowy i porównaj kwotę wpisaną w niej z treścią porozumienia wekslowego — oba dokumenty powinny jasno określać maksymalną sumę, której może dotyczyć weksel.
Bezpieczniejsze alternatywy dla pożyczki pod weksel przy problemach finansowych
Jeśli banki i firmy pożyczkowe odmawiają finansowania, nie sięgaj pochopnie po pożyczkę pod weksel, zwłaszcza in blanco. Zamiast tego podejmij poniższe kroki, by ograniczyć zadłużenie i znaleźć bezpieczniejsze rozwiązanie.
- Ustal, ile naprawdę brakuje i na co. Spisz pilne wydatki, dochody, raty oraz zaległości. Następnie oddziel niezbędne potrzeby od tych, które możesz odłożyć. Nie zaciągaj kolejnego długu bez realistycznego planu spłaty, bo dodatkowa pożyczka może pogłębić problemy.
- Skontaktuj się z obecnymi wierzycielami. Zanim pojawią się kolejne opóźnienia, opisz swoją sytuację i poproś o zmianę harmonogramu, rozłożenie zaległości na raty albo inne warunki spłaty. Uzgodnienia potwierdzaj na piśmie, a zarazem sprawdź, jak wpłyną na łączny koszt zobowiązania.
- Sprawdź, czy możesz uzyskać pomoc bez kolejnej pożyczki. Jeśli brakuje Ci środków na podstawowe potrzeby, dowiedz się, czy przysługują Ci świadczenia publiczne. Możesz też poszukać pomocy społecznej lub wsparcia lokalnych organizacji, a za zgodą obu stron poprosić o pomoc bliskich. Ustal kwotę i zasady ewentualnego zwrotu, by uniknąć nieporozumień.
- Nie podpisuj weksla in blanco ani niejasnych dokumentów. Weksel może ułatwić dochodzenie roszczenia w sądzie i egzekucję. Przy wekslu in blanco ryzykujesz, że ktoś uzupełni go na kwotę inną, niż zakładasz. Dlatego nie oddawaj podpisanego, niewypełnionego dokumentu ani nie podpisuj umowy pod presją. Przed złożeniem podpisu skonsultuj dokument z prawnikiem lub doradcą zadłużeniowym.
- Jeśli rozważasz nowe finansowanie, porównaj pełne warunki. Sprawdź całkowitą kwotę do spłaty, oprocentowanie, opłaty, terminy i konsekwencje opóźnień. Nie podejmuj decyzji wyłącznie ze względu na szybką wypłatę lub brak weryfikacji baz. W przypadku prywatnej pożyczki inwestor w dużej mierze ustala warunki, a formalności ograniczone do dowodu i podpisu nie gwarantują bezpieczeństwa oferty.
- Przy narastających długach skorzystaj z pomocy specjalisty. Doradca zadłużeniowy lub prawnik pomoże ocenić umowy i opracować plan spłaty. Jeśli nie jesteś już w stanie uregulować zobowiązań, skonsultuj, czy w Twojej sytuacji warto rozważyć upadłość konsumencką.